Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was bedeutet fallend backen?
Was bedeutet fallend backen? Beim fallend backen handelt es sich um eine Backmethode, bei der die Temperatur im Ofen während des Backvorgangs gesenkt wird. Dies wird oft bei empfindlichen Gebäcken wie Biskuit oder Soufflés angewendet, um ein zu schnelles Aufgehen und anschließendes Zusammenfallen zu verhindern. Durch das fallend backen wird eine gleichmäßige und schonende Garung des Gebäcks erreicht, was zu einem luftigen und stabilen Ergebnis führt. Es ist wichtig, die genauen Anweisungen des Rezepts zu befolgen, um optimale Ergebnisse zu erzielen. **
Was bedeutet "intervall fallend"?
"Intervall fallend" bedeutet, dass die Werte innerhalb eines bestimmten Intervalls abnehmen. Das heißt, je größer der Wert des Intervalls ist, desto kleiner werden die Werte innerhalb dieses Intervalls. Es handelt sich also um eine abnehmende Sequenz von Werten. **

Ähnliche Suchbegriffe für Fallend
Top-Angebote
Produkte zum Begriff Fallend:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
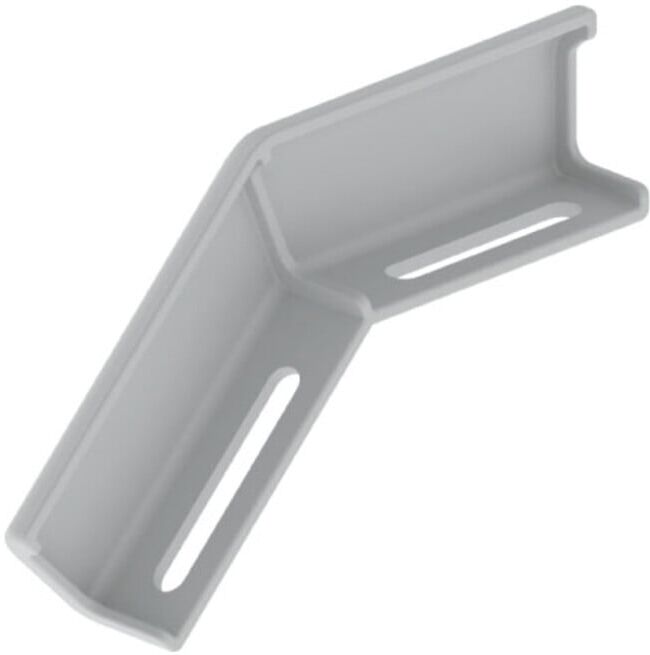
Unex Winkelverbinder fallend gr 66852-48Ausführung=WinkelverbinderGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=neinGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=jaGeeignet für Kabeltragsystembreite=400..600 mmGeeignet für Kabeltragsystemhöhe=100 mmLänge=264 mmGeeignet für Funktionserhalt=neinWerkstoff=KunststoffRostfreier Stahl, gebeizt=neinWerkstoffgüte=sonstigeOberflächenschutz=sonstigeEinsatztemperatur=-20..90 °CFarbe=grauRAL-Nummer=703896,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Unex Winkelverbinder fallend gr 66842-48Ausführung=WinkelverbinderGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=neinGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=jaGeeignet für Kabeltragsystembreite=100..300 mmGeeignet für Kabeltragsystemhöhe=60 mmLänge=232 mmGeeignet für Funktionserhalt=neinWerkstoff=KunststoffRostfreier Stahl, gebeizt=neinWerkstoffgüte=sonstigeOberflächenschutz=sonstigeEinsatztemperatur=-20..90 °CFarbe=grauRAL-Nummer=703866,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen streng monoton fallend/steigend und monoton steigend/fallend?
Der Begriff "streng monoton fallend/steigend" bedeutet, dass eine Funktion entweder kontinuierlich abnimmt oder kontinuierlich zunimmt, ohne dabei gleichbleibende Werte anzunehmen. Im Gegensatz dazu bedeutet "monoton fallend/steigend", dass die Funktion entweder abnimmt oder zunimmt, aber dabei auch gleichbleibende Werte annehmen kann. Der Unterschied liegt also darin, ob die Funktion nur ab- bzw. zunimmt oder ob sie dies auch ohne gleichbleibende Werte tut. **
-
Was ist der Unterschied zwischen streng monoton steigend/fallend und monoton steigend/fallend?
Der Begriff "streng monoton steigend/fallend" bedeutet, dass die Funktion entweder nur streng wachsend oder nur streng fallend ist, d.h. es gibt keine horizontalen Abschnitte. Bei "monoton steigend/fallend" kann die Funktion auch horizontal verlaufen, solange sie insgesamt nur wächst oder fällt. **
-
Warum ist die Nachfragekurve fallend?
Die Nachfragekurve ist fallend, da sich der Gesetz der Nachfrage zufolge die Menge, die Konsumenten kaufen möchten, verringert, wenn der Preis steigt. Dies liegt daran, dass höhere Preise dazu führen, dass Konsumenten entweder auf günstigere Alternativen umsteigen oder insgesamt weniger von einem Gut oder einer Dienstleistung nachfragen. Somit zeigt die fallende Nachfragekurve den inversen Zusammenhang zwischen Preis und Nachfrage an. Dieses Konzept ist entscheidend für das Verständnis des Verhaltens von Konsumenten auf dem Markt und hilft Unternehmen dabei, ihre Preisstrategien zu optimieren. **
-
Wann ist eine Funktion fallend?
Eine Funktion ist fallend, wenn für alle Paare von Werten \(x_1\) und \(x_2\) mit \(x_1 < x_2\) der Funktionswert \(f(x_1)\) größer ist als der Funktionswert \(f(x_2)\). Anders ausgedrückt, die Funktionswerte nehmen mit zunehmendem x-Wert ab. Graphisch gesehen bedeutet dies, dass der Graph der Funktion von links nach rechts abfällt. Eine Funktion kann auch an bestimmten Stellen steigen und an anderen fallen, solange sie insgesamt betrachtet eine fallende Tendenz aufweist. In der Mathematik wird dies als monoton fallende Funktion bezeichnet. **

Ist fx1 streng monoton fallend?
Um zu überprüfen, ob fx1 streng monoton fallend ist, müssen wir prüfen, ob für alle x1_1 < x1_2 gilt, dass f(x1_1) > f(x1_2) ist. Wenn dies der Fall ist, ist fx1 streng monoton fallend. **
Ist die gerade fallend oder steigend?
Um diese Frage zu beantworten, benötigen wir weitere Informationen. Welche Größe oder Eigenschaft wird betrachtet? In welchem Kontext findet die Betrachtung statt? Ohne diese Informationen ist es nicht möglich, die Richtung der Veränderung zu bestimmen. **
Top-Angebote
Produkte zum Begriff Fallend:
-
Unex Winkelverbinder fallend, lichtgrau 66842)Eigenschaften • Für vertikale, fallende Richtungsänderungen (-45°). Farbe: grau\n• Isolierendes Material\n• Zusätzliche Stabilität für die Kabelbahn\n• Zubehörteil für Datenleitungen\n• Sicherheit und schnelle Montage wie bei den Stoßstellenverbindern (66842)7,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unex Winkelverbinder fallend gr 66852-48Ausführung=WinkelverbinderGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=neinGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=jaGeeignet für Kabeltragsystembreite=400..600 mmGeeignet für Kabeltragsystemhöhe=100 mmLänge=264 mmGeeignet für Funktionserhalt=neinWerkstoff=KunststoffRostfreier Stahl, gebeizt=neinWerkstoffgüte=sonstigeOberflächenschutz=sonstigeEinsatztemperatur=-20..90 °CFarbe=grauRAL-Nummer=703896,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet fallend backen?
Was bedeutet fallend backen? Beim fallend backen handelt es sich um eine Backmethode, bei der die Temperatur im Ofen während des Backvorgangs gesenkt wird. Dies wird oft bei empfindlichen Gebäcken wie Biskuit oder Soufflés angewendet, um ein zu schnelles Aufgehen und anschließendes Zusammenfallen zu verhindern. Durch das fallend backen wird eine gleichmäßige und schonende Garung des Gebäcks erreicht, was zu einem luftigen und stabilen Ergebnis führt. Es ist wichtig, die genauen Anweisungen des Rezepts zu befolgen, um optimale Ergebnisse zu erzielen. **
-
Was bedeutet "intervall fallend"?
"Intervall fallend" bedeutet, dass die Werte innerhalb eines bestimmten Intervalls abnehmen. Das heißt, je größer der Wert des Intervalls ist, desto kleiner werden die Werte innerhalb dieses Intervalls. Es handelt sich also um eine abnehmende Sequenz von Werten. **
-
Was ist der Unterschied zwischen streng monoton fallend/steigend und monoton steigend/fallend?
Der Begriff "streng monoton fallend/steigend" bedeutet, dass eine Funktion entweder kontinuierlich abnimmt oder kontinuierlich zunimmt, ohne dabei gleichbleibende Werte anzunehmen. Im Gegensatz dazu bedeutet "monoton fallend/steigend", dass die Funktion entweder abnimmt oder zunimmt, aber dabei auch gleichbleibende Werte annehmen kann. Der Unterschied liegt also darin, ob die Funktion nur ab- bzw. zunimmt oder ob sie dies auch ohne gleichbleibende Werte tut. **
-
Was ist der Unterschied zwischen streng monoton steigend/fallend und monoton steigend/fallend?
Der Begriff "streng monoton steigend/fallend" bedeutet, dass die Funktion entweder nur streng wachsend oder nur streng fallend ist, d.h. es gibt keine horizontalen Abschnitte. Bei "monoton steigend/fallend" kann die Funktion auch horizontal verlaufen, solange sie insgesamt nur wächst oder fällt. **
Ähnliche Suchbegriffe für Fallend
-
Unex Winkelverbinder fallend gr 66842-48Ausführung=WinkelverbinderGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=neinGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=jaGeeignet für Kabeltragsystembreite=100..300 mmGeeignet für Kabeltragsystemhöhe=60 mmLänge=232 mmGeeignet für Funktionserhalt=neinWerkstoff=KunststoffRostfreier Stahl, gebeizt=neinWerkstoffgüte=sonstigeOberflächenschutz=sonstigeEinsatztemperatur=-20..90 °CFarbe=grauRAL-Nummer=703866,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Warum ist die Nachfragekurve fallend?
Die Nachfragekurve ist fallend, da sich der Gesetz der Nachfrage zufolge die Menge, die Konsumenten kaufen möchten, verringert, wenn der Preis steigt. Dies liegt daran, dass höhere Preise dazu führen, dass Konsumenten entweder auf günstigere Alternativen umsteigen oder insgesamt weniger von einem Gut oder einer Dienstleistung nachfragen. Somit zeigt die fallende Nachfragekurve den inversen Zusammenhang zwischen Preis und Nachfrage an. Dieses Konzept ist entscheidend für das Verständnis des Verhaltens von Konsumenten auf dem Markt und hilft Unternehmen dabei, ihre Preisstrategien zu optimieren. **
-
Wann ist eine Funktion fallend?
Eine Funktion ist fallend, wenn für alle Paare von Werten \(x_1\) und \(x_2\) mit \(x_1 < x_2\) der Funktionswert \(f(x_1)\) größer ist als der Funktionswert \(f(x_2)\). Anders ausgedrückt, die Funktionswerte nehmen mit zunehmendem x-Wert ab. Graphisch gesehen bedeutet dies, dass der Graph der Funktion von links nach rechts abfällt. Eine Funktion kann auch an bestimmten Stellen steigen und an anderen fallen, solange sie insgesamt betrachtet eine fallende Tendenz aufweist. In der Mathematik wird dies als monoton fallende Funktion bezeichnet. **
-
Ist fx1 streng monoton fallend?
Um zu überprüfen, ob fx1 streng monoton fallend ist, müssen wir prüfen, ob für alle x1_1 < x1_2 gilt, dass f(x1_1) > f(x1_2) ist. Wenn dies der Fall ist, ist fx1 streng monoton fallend. **
-
Ist die gerade fallend oder steigend?
Um diese Frage zu beantworten, benötigen wir weitere Informationen. Welche Größe oder Eigenschaft wird betrachtet? In welchem Kontext findet die Betrachtung statt? Ohne diese Informationen ist es nicht möglich, die Richtung der Veränderung zu bestimmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.