Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Bestimme die Funktion f, die jeder natürlichen Zahl n das kleinste Primzahl-Element zuordnet, das größer als n ist. Bestimme f(6), f(7) und f(20).
Die Funktion f(n) ordnet jeder natürlichen Zahl n das kleinste Primzahl-Element zu, das größer als n ist. f(6) = 7, da 7 die kleinste Primzahl ist, die größer als 6 ist. f(7) = 11, da 11 die kleinste Primzahl ist, die größer als 7 ist. f(20) = 23, da 23 die kleinste Primzahl ist, die größer als 20 ist. **
Wie berechnet man den Wendepunkt, wenn f(x) eine Zahl ist?
Wenn f(x) eine Zahl ist, handelt es sich um eine konstante Funktion. Da diese Funktion keine Krümmung aufweist, hat sie keinen Wendepunkt. Der Wendepunkt ist definiert als der Punkt, an dem die Krümmung einer Funktion wechselt, was bei einer konstanten Funktion nicht der Fall ist. **

Ähnliche Suchbegriffe für F-Zahl
Top-Angebote
Produkte zum Begriff F-Zahl:
-
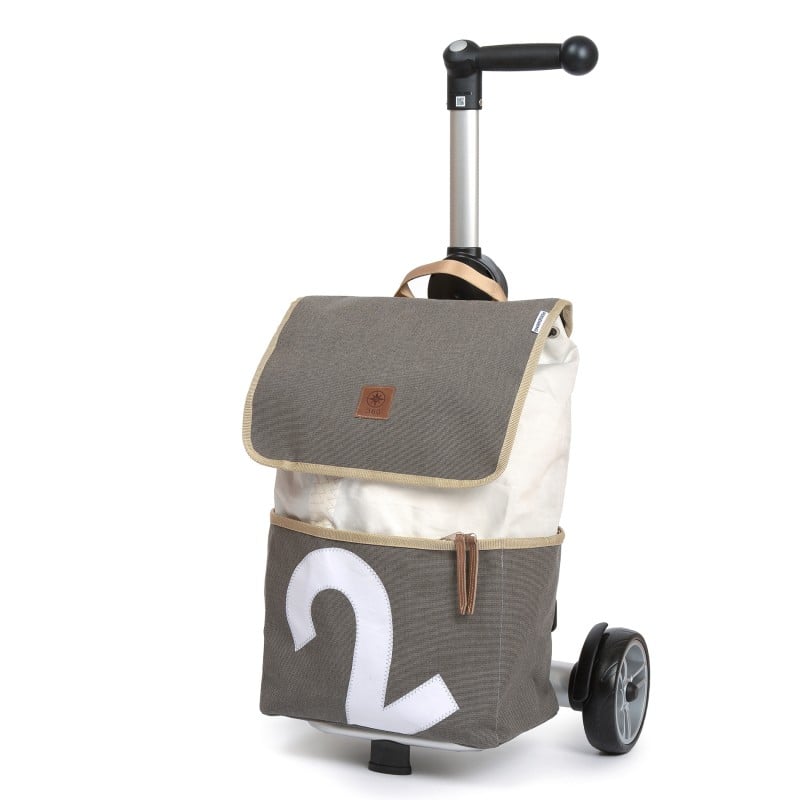
360° Taschen Mole Trolley (Zahl 2) Zahl 2 1815Der 360° Taschen Mole Trolley ist schnittig und nachhaltig aus recycelten Segeln hergestellt und wird mit dem Andersen Unus Shopper® Taschenroller geliefert. In typischer 360° Taschen Qualität ist der stilvolle Mole Trolley in der Innenseite nicht nur mit Innentaschen versehen, sondern auch stabil, robust vernäht und wasserabweisend. Darüber hinaus bietet der 360° Taschen Mole Trolley genügend Platz für große und schwere Dinge, was beim Einkauf im Supermarkt sehr behilflich sein kann. Um den Einkauf noch weiter zu erleichtern, lässt sich der 360° Taschen Mole Trolley auch ganz einfach an den Einkaufswagen hängen. Der Taschenroller wurde in Kooperation mit der Andersen Shopper Manufaktur entwickelt. Die Unus Shopper® in cooler Aluminium-Optik sind mit kugelgelagerten Niederquerschnittsreifen, einem belastbarem Gestell und federleichter Einstellmechanismen ausgerüstet. Dank des 3-Wege-Syst...279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
F oder nicht F?
Es tut mir leid, aber ich verstehe nicht, was Sie mit "F oder nicht F?" meinen. Könnten Sie bitte weitere Informationen geben, damit ich Ihnen besser helfen kann? **
-
F oder nicht F?
Das kann ich nicht beantworten, da ich nicht weiß, wofür "F" steht. Bitte gib mehr Informationen, damit ich dir helfen kann. **
-
Für welche der folgenden Funktionen f gilt f' = f?
Die Funktionen, für die gilt f' = f, sind die Exponentialfunktionen f(x) = e^x. Diese Funktionen haben die Eigenschaft, dass ihre Ableitung gleich der Funktion selbst ist. **
-
Was sind die Zusammenhänge von f, f und f?
Es tut mir leid, aber ich kann Ihre Frage nicht beantworten, da Sie keine Informationen über die Variablen f, f und f gegeben haben. Bitte geben Sie weitere Informationen, damit ich Ihnen weiterhelfen kann. **

Können Sie beweisen, dass es eine Zahl x0 ∈ [0,1] gibt, für die f(x0) = x0 gilt?
Ja, es gibt einen Beweis für die Existenz einer solchen Zahl. Der Beweis basiert auf dem Fixpunktsatz von Banach. Dieser besagt, dass jede stetige Funktion f von einem vollständigen metrischen Raum in sich selbst einen Fixpunkt hat, wenn f eine Kontraktion ist. In diesem Fall ist der metrische Raum das Intervall [0,1] und die Funktion f(x) = x. Da f eine Kontraktion ist (da |f(x) - f(y)| = |x - y| für alle x, y ∈ [0,1]), folgt nach dem Fixpunktsatz die Existenz einer Zahl x0 ∈ [0,1], für die f(x0) = x0 gilt. **
Wie lautet die Funktion mit den Variablen f(x,y), f(x,f(y)), f(10) und f(21)?
Die Funktion f(x,y) ist eine Funktion mit zwei Variablen x und y. Die Funktion f(x,f(y)) ist eine Funktion, bei der der Wert von y zuerst in f(y) eingesetzt wird und dann als zweites Argument in f(x,f(y)) verwendet wird. Die Funktion f(10) ist eine Funktion, bei der der Wert von x auf 10 festgelegt ist und f(21) ist eine Funktion, bei der der Wert von x auf 21 festgelegt ist. **
Top-Angebote
Produkte zum Begriff F-Zahl:
-
Graf ZahlLiving Puppets - Graf Zahl Graf Zahl Aus Der Beliebten Fernsehsendung Sesamstraße. Das Kreative Spiel Mit Den Liebevoll Gefertigten Living Puppets® Ist Für Kleine Und Große Puppenspieler Kinderleicht Zu Erlernen. Durch Das 'klappmaulprinzip' Werden...99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gateway syst.unabh F=steuern/regelnHinweis zur Installation: Die Installation nicht-steckerfertiger Geräte ist vom jeweiligen Netzbetreiber oder von einem eingetragenen Fachbetrieb vorzunehmen, der Ihnen auch bei der Einholung der Zustimmung des jeweiligen Netzbetreibers für die Installation des Gerätes behilflich ist. Das Programmierinterface PRI ,602-... ,USB im Schalttafelgehäuse verbindet einen Windows-PC über die USB-Schnittstelle mit dem Siedle In-Home-Bus und dem Siedle Vario-Bus.358,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
360° Taschen Mole Trolley (Zahl 2) Zahl 2 1815Der 360° Taschen Mole Trolley ist schnittig und nachhaltig aus recycelten Segeln hergestellt und wird mit dem Andersen Unus Shopper® Taschenroller geliefert. In typischer 360° Taschen Qualität ist der stilvolle Mole Trolley in der Innenseite nicht nur mit Innentaschen versehen, sondern auch stabil, robust vernäht und wasserabweisend. Darüber hinaus bietet der 360° Taschen Mole Trolley genügend Platz für große und schwere Dinge, was beim Einkauf im Supermarkt sehr behilflich sein kann. Um den Einkauf noch weiter zu erleichtern, lässt sich der 360° Taschen Mole Trolley auch ganz einfach an den Einkaufswagen hängen. Der Taschenroller wurde in Kooperation mit der Andersen Shopper Manufaktur entwickelt. Die Unus Shopper® in cooler Aluminium-Optik sind mit kugelgelagerten Niederquerschnittsreifen, einem belastbarem Gestell und federleichter Einstellmechanismen ausgerüstet. Dank des 3-Wege-Syst...279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimme die Funktion f, die jeder natürlichen Zahl n das kleinste Primzahl-Element zuordnet, das größer als n ist. Bestimme f(6), f(7) und f(20).
Die Funktion f(n) ordnet jeder natürlichen Zahl n das kleinste Primzahl-Element zu, das größer als n ist. f(6) = 7, da 7 die kleinste Primzahl ist, die größer als 6 ist. f(7) = 11, da 11 die kleinste Primzahl ist, die größer als 7 ist. f(20) = 23, da 23 die kleinste Primzahl ist, die größer als 20 ist. **
-
Wie berechnet man den Wendepunkt, wenn f(x) eine Zahl ist?
Wenn f(x) eine Zahl ist, handelt es sich um eine konstante Funktion. Da diese Funktion keine Krümmung aufweist, hat sie keinen Wendepunkt. Der Wendepunkt ist definiert als der Punkt, an dem die Krümmung einer Funktion wechselt, was bei einer konstanten Funktion nicht der Fall ist. **
-
F oder nicht F?
Es tut mir leid, aber ich verstehe nicht, was Sie mit "F oder nicht F?" meinen. Könnten Sie bitte weitere Informationen geben, damit ich Ihnen besser helfen kann? **
-
F oder nicht F?
Das kann ich nicht beantworten, da ich nicht weiß, wofür "F" steht. Bitte gib mehr Informationen, damit ich dir helfen kann. **
Ähnliche Suchbegriffe für F-Zahl
-
Für welche der folgenden Funktionen f gilt f' = f?
Die Funktionen, für die gilt f' = f, sind die Exponentialfunktionen f(x) = e^x. Diese Funktionen haben die Eigenschaft, dass ihre Ableitung gleich der Funktion selbst ist. **
-
Was sind die Zusammenhänge von f, f und f?
Es tut mir leid, aber ich kann Ihre Frage nicht beantworten, da Sie keine Informationen über die Variablen f, f und f gegeben haben. Bitte geben Sie weitere Informationen, damit ich Ihnen weiterhelfen kann. **
-
Können Sie beweisen, dass es eine Zahl x0 ∈ [0,1] gibt, für die f(x0) = x0 gilt?
Ja, es gibt einen Beweis für die Existenz einer solchen Zahl. Der Beweis basiert auf dem Fixpunktsatz von Banach. Dieser besagt, dass jede stetige Funktion f von einem vollständigen metrischen Raum in sich selbst einen Fixpunkt hat, wenn f eine Kontraktion ist. In diesem Fall ist der metrische Raum das Intervall [0,1] und die Funktion f(x) = x. Da f eine Kontraktion ist (da |f(x) - f(y)| = |x - y| für alle x, y ∈ [0,1]), folgt nach dem Fixpunktsatz die Existenz einer Zahl x0 ∈ [0,1], für die f(x0) = x0 gilt. **
-
Wie lautet die Funktion mit den Variablen f(x,y), f(x,f(y)), f(10) und f(21)?
Die Funktion f(x,y) ist eine Funktion mit zwei Variablen x und y. Die Funktion f(x,f(y)) ist eine Funktion, bei der der Wert von y zuerst in f(y) eingesetzt wird und dann als zweites Argument in f(x,f(y)) verwendet wird. Die Funktion f(10) ist eine Funktion, bei der der Wert von x auf 10 festgelegt ist und f(21) ist eine Funktion, bei der der Wert von x auf 21 festgelegt ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.