Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was ist log(1) / log(11000) und warum?
log(1) / log(11000) ist gleich 0, da der Logarithmus von 1 immer 0 ergibt. Da der Logarithmus von 11000 größer als 1 ist, wird 0 durch eine größere Zahl geteilt, was zu einem Ergebnis von 0 führt. Dies liegt daran, dass der Logarithmus einer Zahl x zur Basis x immer 1 ergibt. **
Sagt ihr "der Log-in" oder "das Log-in"?
Beide Varianten sind möglich, aber "der Log-in" wird häufiger verwendet. Es handelt sich dabei um eine Anglizismus-Anpassung des englischen Begriffs "login". **
Ähnliche Suchbegriffe für V-Log-Profile
Top-Angebote
Produkte zum Begriff V-Log-Profile:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
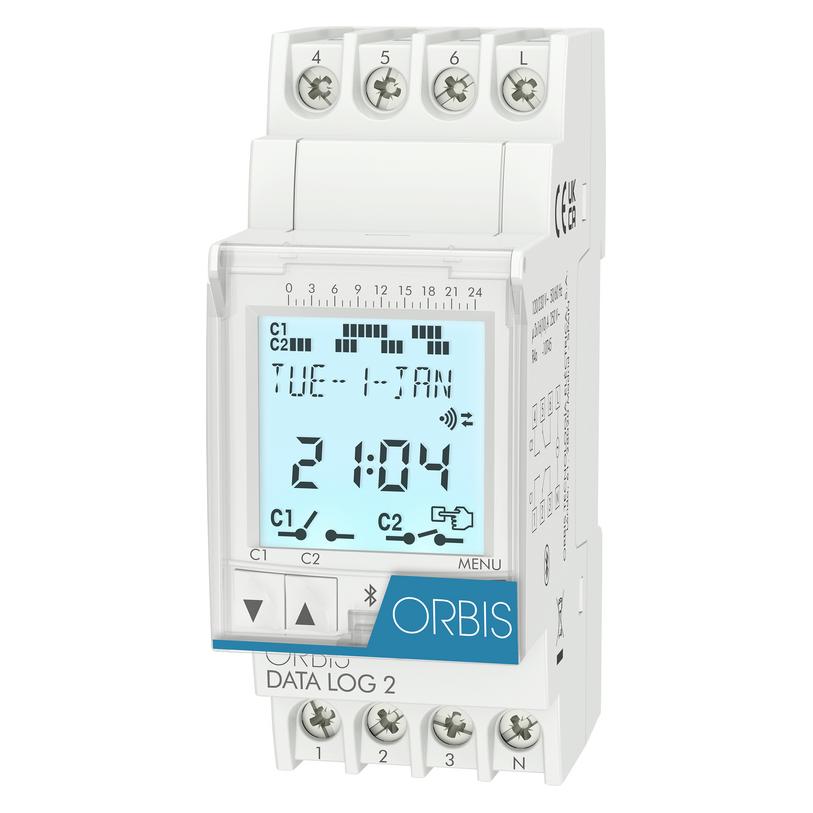
Orbis, Zeitschaltuhr, Hutschienen Zeitschaltuhr DATA LOG 2 230 VDie Hutschienen-Zeitschaltuhr DATA LOG 2 von ORBIS ist eine digitale Zeitschaltuhr, die für den Einsatz in elektrischen Installationen konzipiert ist. Sie ermöglicht eine präzise Steuerung von elektrischen Geräten und Systemen, indem sie programmierbare Zeitpläne zur Verfügung stellt. Diese Zeitschaltuhr ist besonders für Anwendungen in Smart Home-Umgebungen geeignet und bietet eine Vielzahl von Funktionen, die eine benutzerfreundliche Handhabung gewährleisten. Mit ihrer kompakten Bauweise ist sie ideal für die Montage auf Hutschienen, was die Installation in Verteilerschränken erleichtert. Die DATA LOG 2 ist mit einem Datenspeicher ausgestattet, der eine zuverlässige Speicherung der programmierten Einstellungen ermöglicht. Zudem sorgt die integrierte Kindersicherung für zusätzliche Sicherheit im Umgang mit der Zeitschaltuhr. - Digitale Programmierung für präzise Steuerung - Kompatibel mit Smart Home-Systemen - Integrierte Kindersicherung für erhöhte Sicherheit - Einfache Montage auf Hutschienen.113,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wächst log(n) genau so schnell wie log(n70)?
Nein, log(n) wächst langsamer als log(n70). Die Funktion log(n) gibt den Logarithmus von n zur Basis 10 zurück, während log(n70) den Logarithmus von n70 zur Basis 10 berechnet. Da n70 größer ist als n, ist log(n70) größer als log(n) und wächst daher schneller. **
-
Wie lautet der zusammengefasste Ausdruck für den Logarithmus mit Lösungsweg: 5log(x) + 4log(y) + 32log(u) + log(v)?
Der zusammengefasste Ausdruck für den gegebenen Logarithmus lautet: log(x^5 * y^4 * u^32 * v). Dies ergibt sich, indem die Potenzregel für Logarithmen angewendet wird, um die einzelnen Logarithmen zu multiplizieren. **
-
Wie kann ich log 10 log 2 ohne Taschenrechner berechnen?
Um log 10 log 2 zu berechnen, kannst du die Logarithmengesetze verwenden. Da log 10 den Wert 1 hat, kannst du log 10 log 2 als log 2 berechnen. Da log 2 ungefähr 0,3010 ist, ist log 10 log 2 ungefähr 0,3010. **
-
Was heist log?
"Was heißt log?" ist eine Frage, die sich auf den Begriff "log" bezieht, der verschiedene Bedeutungen haben kann. Im Allgemeinen wird "log" als Abkürzung für "Logarithmus" verwendet, eine mathematische Funktion, die das Verhältnis zwischen zwei Zahlen angibt. In der Informatik kann "log" auch als Abkürzung für "Logdatei" verwendet werden, in der Informationen über Ereignisse oder Aktivitäten gespeichert werden. Darüber hinaus kann "log" auch als Verb verwendet werden, um das Aufzeichnen von Informationen oder Ereignissen zu beschreiben. Letztendlich hängt die Bedeutung von "log" stark vom Kontext ab, in dem es verwendet wird. **

Wie spricht man "log n" aus, ausgesprochen "log stern von n"?
"Log n" spricht man als "logarithmus von n" aus. **
Wie berechnet man \(a^{a \log x}\) und \(a^{2a \log 2}\)?
Um \(a^{a \log x}\) zu berechnen, können wir die Potenzregel \(a^{b \cdot c} = (a^b)^c\) verwenden. Somit ergibt sich \(a^{a \log x} = (a^a)^{\log x}\). Für \(a^{2a \log 2}\) können wir ebenfalls die Potenzregel anwenden und erhalten \(a^{2a \log 2} = (a^{a \log 2})^2\). Anschließend können wir die Potenzen von \(a\) und \(a \log 2\) berechnen, indem wir die Exponentialfunktion verwenden. **
Top-Angebote
Produkte zum Begriff V-Log-Profile:
-
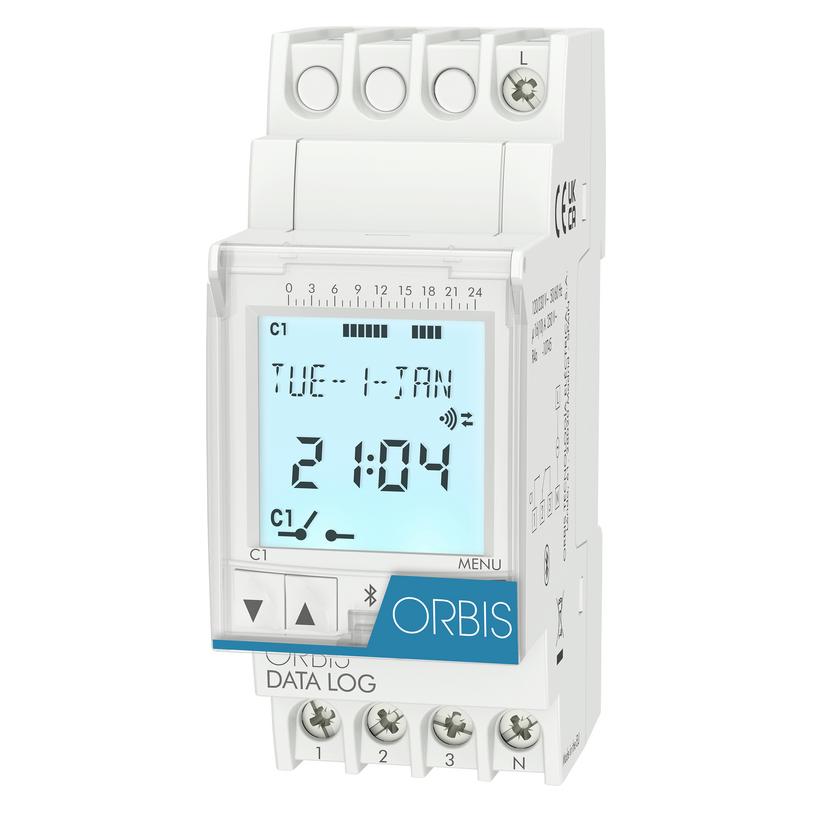
Orbis, Zeitschaltuhr, Hutschienen Zeitschaltuhr DATA LOG 230 VDie Hutschienen-Zeitschaltuhr DATA LOG 230 V ist eine digitale Zeitschaltuhr, die für die Montage auf Hutschienen konzipiert ist. Sie bietet eine Vielzahl von Funktionen, die eine präzise Steuerung von elektrischen Geräten ermöglichen. Mit 40 Speicherplätzen können verschiedene Programme gespeichert werden, was eine flexible Nutzung in unterschiedlichen Anwendungen erlaubt. Die Zeitschaltuhr ist mit einer Gangreserve von bis zu 4 Jahren ausgestattet, sodass sie auch bei Stromausfällen zuverlässig funktioniert. Die automatische Umstellung zwischen Sommer- und Winterzeit sorgt dafür, dass die Zeit immer korrekt bleibt. Diese Zeitschaltuhr ist nicht nur benutzerfreundlich, sondern auch sicher, da sie über eine Kindersicherung verfügt. Ihre Kompatibilität mit Smart Home-Systemen macht sie zu einer modernen Lösung für die Automatisierung von Haushaltsgeräten. - 40 Speicherplätze für flexible Programmierung - Automatische Umstellung auf Sommer- und Winterzeit - Gangreserve von 4 Jahren für zuverlässigen Betrieb - Kindersicherung für zusätzliche Sicherheit - Kompatibel mit Smart Home-Systemen.92,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist log(1) / log(11000) und warum?
log(1) / log(11000) ist gleich 0, da der Logarithmus von 1 immer 0 ergibt. Da der Logarithmus von 11000 größer als 1 ist, wird 0 durch eine größere Zahl geteilt, was zu einem Ergebnis von 0 führt. Dies liegt daran, dass der Logarithmus einer Zahl x zur Basis x immer 1 ergibt. **
-
Sagt ihr "der Log-in" oder "das Log-in"?
Beide Varianten sind möglich, aber "der Log-in" wird häufiger verwendet. Es handelt sich dabei um eine Anglizismus-Anpassung des englischen Begriffs "login". **
-
Wächst log(n) genau so schnell wie log(n70)?
Nein, log(n) wächst langsamer als log(n70). Die Funktion log(n) gibt den Logarithmus von n zur Basis 10 zurück, während log(n70) den Logarithmus von n70 zur Basis 10 berechnet. Da n70 größer ist als n, ist log(n70) größer als log(n) und wächst daher schneller. **
-
Wie lautet der zusammengefasste Ausdruck für den Logarithmus mit Lösungsweg: 5log(x) + 4log(y) + 32log(u) + log(v)?
Der zusammengefasste Ausdruck für den gegebenen Logarithmus lautet: log(x^5 * y^4 * u^32 * v). Dies ergibt sich, indem die Potenzregel für Logarithmen angewendet wird, um die einzelnen Logarithmen zu multiplizieren. **
Ähnliche Suchbegriffe für V-Log-Profile
-
Orbis, Zeitschaltuhr, Hutschienen Zeitschaltuhr DATA LOG 2 230 VDie Hutschienen-Zeitschaltuhr DATA LOG 2 von ORBIS ist eine digitale Zeitschaltuhr, die für den Einsatz in elektrischen Installationen konzipiert ist. Sie ermöglicht eine präzise Steuerung von elektrischen Geräten und Systemen, indem sie programmierbare Zeitpläne zur Verfügung stellt. Diese Zeitschaltuhr ist besonders für Anwendungen in Smart Home-Umgebungen geeignet und bietet eine Vielzahl von Funktionen, die eine benutzerfreundliche Handhabung gewährleisten. Mit ihrer kompakten Bauweise ist sie ideal für die Montage auf Hutschienen, was die Installation in Verteilerschränken erleichtert. Die DATA LOG 2 ist mit einem Datenspeicher ausgestattet, der eine zuverlässige Speicherung der programmierten Einstellungen ermöglicht. Zudem sorgt die integrierte Kindersicherung für zusätzliche Sicherheit im Umgang mit der Zeitschaltuhr. - Digitale Programmierung für präzise Steuerung - Kompatibel mit Smart Home-Systemen - Integrierte Kindersicherung für erhöhte Sicherheit - Einfache Montage auf Hutschienen.113,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Suevia Practic Log Aufputz-Zeitschaltuhr digital 230 V/AC 3680WDigitale Zeitschaltuhr mit einem potenzialfreien Wechsler und einfacher Programmierung mittels Programmierführung durch Textmodus in fünf Sprachen. Desweiteren zeichnet sich die Zeitschaltuhr durch folgende Details aus: Hohe Speicherkapazität (50 Speicherplätze), automatische Sommer-/Winterzeitumstellung, einstellbares Impulsprogramm (1 - 59 s), Stundenzähler, Zufalls-, Zyklus- sowie Ferienprogramm, Gangreserve von 5 Jahren.86,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich log 10 log 2 ohne Taschenrechner berechnen?
Um log 10 log 2 zu berechnen, kannst du die Logarithmengesetze verwenden. Da log 10 den Wert 1 hat, kannst du log 10 log 2 als log 2 berechnen. Da log 2 ungefähr 0,3010 ist, ist log 10 log 2 ungefähr 0,3010. **
-
Was heist log?
"Was heißt log?" ist eine Frage, die sich auf den Begriff "log" bezieht, der verschiedene Bedeutungen haben kann. Im Allgemeinen wird "log" als Abkürzung für "Logarithmus" verwendet, eine mathematische Funktion, die das Verhältnis zwischen zwei Zahlen angibt. In der Informatik kann "log" auch als Abkürzung für "Logdatei" verwendet werden, in der Informationen über Ereignisse oder Aktivitäten gespeichert werden. Darüber hinaus kann "log" auch als Verb verwendet werden, um das Aufzeichnen von Informationen oder Ereignissen zu beschreiben. Letztendlich hängt die Bedeutung von "log" stark vom Kontext ab, in dem es verwendet wird. **
-
Wie spricht man "log n" aus, ausgesprochen "log stern von n"?
"Log n" spricht man als "logarithmus von n" aus. **
-
Wie berechnet man \(a^{a \log x}\) und \(a^{2a \log 2}\)?
Um \(a^{a \log x}\) zu berechnen, können wir die Potenzregel \(a^{b \cdot c} = (a^b)^c\) verwenden. Somit ergibt sich \(a^{a \log x} = (a^a)^{\log x}\). Für \(a^{2a \log 2}\) können wir ebenfalls die Potenzregel anwenden und erhalten \(a^{2a \log 2} = (a^{a \log 2})^2\). Anschließend können wir die Potenzen von \(a\) und \(a \log 2\) berechnen, indem wir die Exponentialfunktion verwenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.