Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was sind Enzyme und welche biologischen Prozesse steuern sie?
Enzyme sind Proteine, die als Katalysatoren in biologischen Reaktionen fungieren. Sie beschleunigen chemische Reaktionen, ohne dabei selbst verbraucht zu werden. Enzyme steuern wichtige Prozesse wie den Stoffwechsel, die Verdauung und die Zellteilung. **
Sind gentechnisch veränderte Enzyme gleichzeitig synthetische Enzyme?
Gentechnisch veränderte Enzyme sind nicht zwangsläufig synthetische Enzyme. Gentechnik ermöglicht es, das genetische Material eines Organismus zu verändern, um bestimmte Eigenschaften des Enzyms zu modifizieren. Synthetische Enzyme hingegen werden vollständig im Labor hergestellt und haben keine natürlichen Vorgänger. **

Ähnliche Suchbegriffe für Umbreit-Enzyme-Stabilization-and
Top-Angebote
Produkte zum Begriff Umbreit-Enzyme-Stabilization-and:
-
Enzyme 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Enzymen und Rutin Verwendung/Anwendung/Verzehrempfehlung: 1 x täglich 1 Kapsel mit Flüssigkeit verzehren. Nährwertdeklaration - Tagesdosis: Zusammensetzung pro Kapsel Alpha–Amylase 80 mg Pankreatin 50 mg Papain–Pulver 50 mg Schnurbaum–Extrakt, entspricht 50 mg • Rutin 47,5 mg Bromelain–Pulver 30 mg Lactase 25 mg Lipase 20 mg Trypsin 20 mg Cellulase 15 mg Protease 15 mg Chymotrypsin 1,0 mg Zutaten: DRCAPS (Hydroxypropylmethylcellulose, Geliermittel Gellan)*, Alpha-Amylase (Alpha-Amylase, Trägerstoff Maltodextrin) (16,7%), Pankreatin (Pankreatin, Trägerstoff Lactose) (10,44%), Schnurbaum-Extrakt (10,44%), Papain-Pulver (Papain-Pulver, Trägerstoff Maltodextrin,) (10,44%), Bromelain-Pulver (Bromelain-Pulver, Trägerstoff Maltodextrin) (6,26%), Füllstoff mikrokristalline Cellulose, Lactase (Lactase, Trägerstoff Glucose) (5,22%), Lipase (Lipase, Trägerstoff Glucose) (4,18%), Trypsin (Trypsin, Trägerstoff Sorbitol) (4,18%), Cellulase (Cellulase, Trägerstoff Maltodextrin) (3,13%), Protease (Trägerstoff Maltodextrin, Protease) (3,13%), Chymotrypsin (0,21%). * pflanzliche Kapselhülle Allergene: Lactose. Kann Spuren von Soja und Gluten enthalten. Nettofüllmenge: 30 Kapseln = 14,0 g Aufbewahrungsbedingungen: Trocken und nicht über Raumtemperatur lagern. Ursprungsland des Lebensmittels: Österreich Anschrift des Herstellers: Espara GmbH Franz-Sauer-Straße 46, Haus A 5020 Salzburg Weitere Hinweise: Glutenfrei, fructosefrei. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.espara.com Stand: 07/202018,80 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Enzyme schädlich?
Enzyme sind im Allgemeinen nicht schädlich, da sie natürliche Proteine sind, die biochemische Reaktionen im Körper beschleunigen. Tatsächlich sind Enzyme lebenswichtig für viele Prozesse im Körper, wie die Verdauung von Nahrungsmitteln oder den Stoffwechsel von Zellen. Allerdings können bestimmte Enzyme in hohen Konzentrationen oder in falschen Bereichen des Körpers schädlich sein, zum Beispiel wenn sie Gewebe angreifen oder allergische Reaktionen auslösen. Es ist wichtig, Enzyme in angemessenen Mengen und in den richtigen Kontexten zu verwenden, um ihre positiven Effekte zu nutzen und potenzielle negative Auswirkungen zu vermeiden. **
-
Wie Enzyme einnehmen?
Enzyme werden normalerweise in Form von Nahrungsergänzungsmitteln eingenommen. Es ist wichtig, die empfohlene Dosierung des jeweiligen Enzyms zu beachten, da eine Überdosierung negative Auswirkungen haben kann. Die Einnahme erfolgt in der Regel vor den Mahlzeiten, um die Verdauung zu unterstützen. Es ist ratsam, die Enzyme mit ausreichend Wasser einzunehmen, um eine optimale Wirkung zu erzielen. Bei Unsicherheiten bezüglich der Einnahme von Enzymen ist es ratsam, einen Arzt oder Ernährungsberater zu konsultieren. **
-
Wie entstehen Enzyme?
Enzyme werden von lebenden Zellen produziert und sind komplexe Proteine, die als Katalysatoren in biochemischen Reaktionen fungieren. Die genetische Information zur Herstellung von Enzymen ist im Erbgut der Zellen gespeichert und wird bei Bedarf in den Zellen abgelesen und umgesetzt. Enzyme werden durch den Prozess der Proteinbiosynthese in den Zellen hergestellt, bei dem die genetische Information in der DNA in RNA umgeschrieben und schließlich in Proteine übersetzt wird. Die spezifische Struktur eines Enzyms bestimmt seine Funktion und seine Fähigkeit, chemische Reaktionen zu beschleunigen, indem sie die Aktivierungsenergie verringert. **
-
Wann denaturieren Enzyme?
Enzyme denaturieren, wenn sie extremen Bedingungen wie hohen Temperaturen oder stark sauren oder basischen Bedingungen ausgesetzt sind. Diese Bedingungen können die räumliche Struktur des Enzyms verändern, was dazu führt, dass es seine Funktion verliert. Die denaturierten Enzyme können nicht mehr mit ihren Substraten interagieren und somit keine Reaktionen mehr katalysieren. Es ist wichtig, Enzyme unter optimalen Bedingungen zu verwenden, um ihre Stabilität und Effizienz zu gewährleisten. Wann denaturieren Enzyme? **

Sind Enzyme Botenstoffe?
Sind Enzyme Botenstoffe? Nein, Enzyme sind keine Botenstoffe. Enzyme sind Proteine, die als Katalysatoren in biochemischen Reaktionen fungieren, indem sie chemische Reaktionen beschleunigen, ohne dabei selbst verbraucht zu werden. Botenstoffe hingegen sind Moleküle, die als Signale zwischen Zellen dienen und Informationen übermitteln. Beispiele für Botenstoffe sind Hormone, Neurotransmitter und Wachstumsfaktoren. Obwohl Enzyme und Botenstoffe beide wichtige Rollen im Körper spielen, erfüllen sie unterschiedliche Funktionen und haben unterschiedliche Eigenschaften. **
Können Enzyme schaden?
Können Enzyme schaden? Enzyme sind in der Regel sehr spezifisch in ihrer Funktion und greifen nur bestimmte Substrate an. Wenn Enzyme jedoch in großen Mengen oder an falschen Stellen im Körper auftreten, können sie potenziell schädlich sein. Ein Beispiel hierfür ist die Überproduktion von Verdauungsenzymen, die zu Magen-Darm-Problemen führen kann. Es ist wichtig, Enzyme in angemessenen Mengen und in der richtigen Umgebung einzusetzen, um unerwünschte Nebenwirkungen zu vermeiden. Insgesamt sind Enzyme jedoch wichtige und nützliche Moleküle für viele biologische Prozesse im Körper. **
Top-Angebote
Produkte zum Begriff Umbreit-Enzyme-Stabilization-and:
-
Ashampoo® Video StabilizationAshampoo Video Stabilization stabilisiert verwackelte Videos, wie sie bei Action-Cams oder Drohnenvideos häufig vorkommen. Das Programm nutzt eine intelligente Automatik zur Videostabilisierung und ist denkbar einfach zu bedienen.15,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
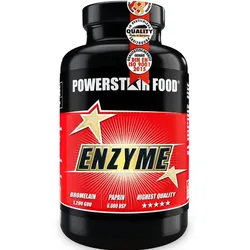
Powerstar Food - Enzyme - Eiweißspaltende Enzyme - 120 KapselnPOWERSTAR FOOD ENZYME sind Kapseln mit dem Ananasfruchtenzym Bromelain und Papayafruchtenzym Papain. HIGHLIGHTS Nahrungsergänzungsmittel - Kapseln mit Fruchtenzymen aus Ananas und Papaya Enzym-Kombi mit Bromelain und Papain In veganen magensaftresistenten DRcaps® / keine Rinder- oder Schweinegelatine Kein Magnesiumstearat enthalten19,90 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Enzyme 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Enzymen und Rutin Verwendung/Anwendung/Verzehrempfehlung: 1 x täglich 1 Kapsel mit Flüssigkeit verzehren. Nährwertdeklaration - Tagesdosis: Zusammensetzung pro Kapsel Alpha–Amylase 80 mg Pankreatin 50 mg Papain–Pulver 50 mg Schnurbaum–Extrakt, entspricht 50 mg • Rutin 47,5 mg Bromelain–Pulver 30 mg Lactase 25 mg Lipase 20 mg Trypsin 20 mg Cellulase 15 mg Protease 15 mg Chymotrypsin 1,0 mg Zutaten: DRCAPS (Hydroxypropylmethylcellulose, Geliermittel Gellan)*, Alpha-Amylase (Alpha-Amylase, Trägerstoff Maltodextrin) (16,7%), Pankreatin (Pankreatin, Trägerstoff Lactose) (10,44%), Schnurbaum-Extrakt (10,44%), Papain-Pulver (Papain-Pulver, Trägerstoff Maltodextrin,) (10,44%), Bromelain-Pulver (Bromelain-Pulver, Trägerstoff Maltodextrin) (6,26%), Füllstoff mikrokristalline Cellulose, Lactase (Lactase, Trägerstoff Glucose) (5,22%), Lipase (Lipase, Trägerstoff Glucose) (4,18%), Trypsin (Trypsin, Trägerstoff Sorbitol) (4,18%), Cellulase (Cellulase, Trägerstoff Maltodextrin) (3,13%), Protease (Trägerstoff Maltodextrin, Protease) (3,13%), Chymotrypsin (0,21%). * pflanzliche Kapselhülle Allergene: Lactose. Kann Spuren von Soja und Gluten enthalten. Nettofüllmenge: 30 Kapseln = 14,0 g Aufbewahrungsbedingungen: Trocken und nicht über Raumtemperatur lagern. Ursprungsland des Lebensmittels: Österreich Anschrift des Herstellers: Espara GmbH Franz-Sauer-Straße 46, Haus A 5020 Salzburg Weitere Hinweise: Glutenfrei, fructosefrei. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.espara.com Stand: 07/202018,80 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Enzyme und welche biologischen Prozesse steuern sie?
Enzyme sind Proteine, die als Katalysatoren in biologischen Reaktionen fungieren. Sie beschleunigen chemische Reaktionen, ohne dabei selbst verbraucht zu werden. Enzyme steuern wichtige Prozesse wie den Stoffwechsel, die Verdauung und die Zellteilung. **
-
Sind gentechnisch veränderte Enzyme gleichzeitig synthetische Enzyme?
Gentechnisch veränderte Enzyme sind nicht zwangsläufig synthetische Enzyme. Gentechnik ermöglicht es, das genetische Material eines Organismus zu verändern, um bestimmte Eigenschaften des Enzyms zu modifizieren. Synthetische Enzyme hingegen werden vollständig im Labor hergestellt und haben keine natürlichen Vorgänger. **
-
Sind Enzyme schädlich?
Enzyme sind im Allgemeinen nicht schädlich, da sie natürliche Proteine sind, die biochemische Reaktionen im Körper beschleunigen. Tatsächlich sind Enzyme lebenswichtig für viele Prozesse im Körper, wie die Verdauung von Nahrungsmitteln oder den Stoffwechsel von Zellen. Allerdings können bestimmte Enzyme in hohen Konzentrationen oder in falschen Bereichen des Körpers schädlich sein, zum Beispiel wenn sie Gewebe angreifen oder allergische Reaktionen auslösen. Es ist wichtig, Enzyme in angemessenen Mengen und in den richtigen Kontexten zu verwenden, um ihre positiven Effekte zu nutzen und potenzielle negative Auswirkungen zu vermeiden. **
-
Wie Enzyme einnehmen?
Enzyme werden normalerweise in Form von Nahrungsergänzungsmitteln eingenommen. Es ist wichtig, die empfohlene Dosierung des jeweiligen Enzyms zu beachten, da eine Überdosierung negative Auswirkungen haben kann. Die Einnahme erfolgt in der Regel vor den Mahlzeiten, um die Verdauung zu unterstützen. Es ist ratsam, die Enzyme mit ausreichend Wasser einzunehmen, um eine optimale Wirkung zu erzielen. Bei Unsicherheiten bezüglich der Einnahme von Enzymen ist es ratsam, einen Arzt oder Ernährungsberater zu konsultieren. **
Ähnliche Suchbegriffe für Umbreit-Enzyme-Stabilization-and
-
Chemical Grouting And Soil Stabilization, Revised And Expanded, Gebundene Ausgabe von Reuben H. Karol, Taylor and Francis, 978-0-8247-4065-8Chemical Grouting And Soil Stabilization, Revised And Expanded, Gebundene Ausgabe Von Reuben H. Karol, Taylor And Francis, 978-0-8247-4065-8, Seitenanzahl: 586543,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entstehen Enzyme?
Enzyme werden von lebenden Zellen produziert und sind komplexe Proteine, die als Katalysatoren in biochemischen Reaktionen fungieren. Die genetische Information zur Herstellung von Enzymen ist im Erbgut der Zellen gespeichert und wird bei Bedarf in den Zellen abgelesen und umgesetzt. Enzyme werden durch den Prozess der Proteinbiosynthese in den Zellen hergestellt, bei dem die genetische Information in der DNA in RNA umgeschrieben und schließlich in Proteine übersetzt wird. Die spezifische Struktur eines Enzyms bestimmt seine Funktion und seine Fähigkeit, chemische Reaktionen zu beschleunigen, indem sie die Aktivierungsenergie verringert. **
-
Wann denaturieren Enzyme?
Enzyme denaturieren, wenn sie extremen Bedingungen wie hohen Temperaturen oder stark sauren oder basischen Bedingungen ausgesetzt sind. Diese Bedingungen können die räumliche Struktur des Enzyms verändern, was dazu führt, dass es seine Funktion verliert. Die denaturierten Enzyme können nicht mehr mit ihren Substraten interagieren und somit keine Reaktionen mehr katalysieren. Es ist wichtig, Enzyme unter optimalen Bedingungen zu verwenden, um ihre Stabilität und Effizienz zu gewährleisten. Wann denaturieren Enzyme? **
-
Sind Enzyme Botenstoffe?
Sind Enzyme Botenstoffe? Nein, Enzyme sind keine Botenstoffe. Enzyme sind Proteine, die als Katalysatoren in biochemischen Reaktionen fungieren, indem sie chemische Reaktionen beschleunigen, ohne dabei selbst verbraucht zu werden. Botenstoffe hingegen sind Moleküle, die als Signale zwischen Zellen dienen und Informationen übermitteln. Beispiele für Botenstoffe sind Hormone, Neurotransmitter und Wachstumsfaktoren. Obwohl Enzyme und Botenstoffe beide wichtige Rollen im Körper spielen, erfüllen sie unterschiedliche Funktionen und haben unterschiedliche Eigenschaften. **
-
Können Enzyme schaden?
Können Enzyme schaden? Enzyme sind in der Regel sehr spezifisch in ihrer Funktion und greifen nur bestimmte Substrate an. Wenn Enzyme jedoch in großen Mengen oder an falschen Stellen im Körper auftreten, können sie potenziell schädlich sein. Ein Beispiel hierfür ist die Überproduktion von Verdauungsenzymen, die zu Magen-Darm-Problemen führen kann. Es ist wichtig, Enzyme in angemessenen Mengen und in der richtigen Umgebung einzusetzen, um unerwünschte Nebenwirkungen zu vermeiden. Insgesamt sind Enzyme jedoch wichtige und nützliche Moleküle für viele biologische Prozesse im Körper. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.