Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wann benutzt man im Englischen 'to be supposed to' und wann 'to be expected to'?
Im Englischen benutzt man "to be supposed to", um auszudrücken, was von jemandem erwartet wird oder was er tun sollte, basierend auf Regeln, Vereinbarungen oder Erwartungen. "To be expected to" wird verwendet, um auszudrücken, was wahrscheinlich oder erwartet wird, dass jemand tut, basierend auf der Situation oder den Umständen. Beide Ausdrücke beziehen sich auf Erwartungen, aber "to be supposed to" bezieht sich mehr auf externe Regeln oder Vereinbarungen, während "to be expected to" sich auf allgemeine Erwartungen oder Vorhersagen bezieht. **
Wie bildet man das Present Progressive bei "to be able to" und "to be allowed to"?
Um das Present Progressive bei "to be able to" zu bilden, verwendet man die entsprechende Form von "to be" (am, is, are) im Present Progressive und fügt dann "able to" hinzu. Zum Beispiel: "I am able to swim" oder "She is able to speak French". Bei "to be allowed to" bildet man das Present Progressive ebenfalls mit der entsprechenden Form von "to be" (am, is, are) im Present Progressive und fügt dann "allowed to" hinzu. Zum Beispiel: "We are allowed to park here" oder "He is allowed to stay out late". **


Ähnliche Suchbegriffe für To---Epilogue
Top-Angebote
Produkte zum Begriff To---Epilogue:
-
Internationales und Europäisches Steuerrecht, Fachbücher von Florian HaaseWer sich mit dem deutschen Steuerrecht beschäftigt, kommt nicht mehr ohne Grundkenntnisse im internationalen Steuerrecht aus. Hier setzt das vorliegende Lehrbuch an: Es führt in diejenigen Rechtsnormen und Verwaltungsvorschriften ein, die zu beachten sind, wenn ein steuerrechtlicher Sachverhalt Auslandsbeziehungen aufweist. Erläutert werden die Grundprinzipien und Strukturen des deutschen internationalen Steuerrechts sowie des europäischen Steuerrechts. Dabei wird besonderer Wert auf Systematik und Verständlichkeit gelegt; viel wichtiger als Spezialwissen ist die sichere Beherrschung der grossen Leitlinien. Dargestellt werden – unter besonderer Berücksichtigung des Ertragsteuerrechts – die verschiedenen Arten persönlicher und sachlicher Steuerpflichten, die Konsequenzen der Begründung und Aufgabe steuerlicher Anknüpfungspunkte im Inland, das deutsche Aussensteuerrecht nebst den Grundzügen von Verrechnungspreisen, das Recht der Doppelbesteuerungsabkommen sowie das europäische Steuerrecht (mit Schwerpunkt auf den Grundfreiheiten und der Frage, wann eine nationale steuerliche Norm als gemeinschaftsrechtswidrig einzustufen ist). In die systematische Darstellung eingearbeitete Beispielsfälle stellen stets den praktischen Bezug her.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
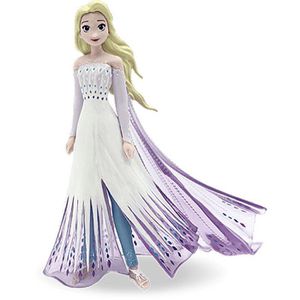
Bullyland Spielfigur Disney Frozen, ab 3 Jahre, Elsa Epilogue, 8,2 x 9,5 cmOriginalgetreue Nachbildung von Elsa aus Die Eiskönigin 2 Handbemalt und mit Liebe gestaltet Mit Elsa und weiteren Figuren aus dem Walt Disney Film Die Eiskönigin lässt sich eine farbenfrohe und abenteuerreiche Spielwelt erschaffen Original Bullyland Spielfigur zum Sammeln, Verschenken & Dekorieren Merkmale: Serie: Disney Altersempfehlung: ab 3 Jahre Themenwelt: Film & TV Ausführung: Einzelfigur sonstiges: Hinweis: Achtung! Nicht für Kinder unter 3 Jahren geeignet! Erstickungsgefahr wegen verschluckbarer Kleinteile.10,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wirtschaft und Finanzen neu gedacht, Sachbücher von Ulrich GausmannDas Buch "Wirtschaft und Finanzen neu gedacht" von Ulrich Gausmann bietet eine kritische Auseinandersetzung mit den bestehenden Wirtschafts- und Finanzsystemen. In einer Zeit, in der die gesellschaftlichen Grundlagen durch verschiedene Krisen bedroht sind, präsentiert der Autor alternative Ansätze und Modelle, die bereits in der Praxis erprobt werden. Gausmann beleuchtet die Herausforderungen des Kapitalismus und stellt Initiativen vor, die innovative Lösungen für eine gerechtere und nachhaltigere Wirtschaft entwickeln. Die Vielfalt der vorgestellten Projekte zeigt, dass es zahlreiche Wege gibt, um den aktuellen Herausforderungen zu begegnen. Durch die Stimmen der Akteure selbst wird ein lebendiges Bild der alternativen Wirtschaftsformen gezeichnet, die in Deutschland und darüber hinaus entstehen. Dieses Buch ist eine Einladung, über den Tellerrand hinauszuschauen und neue Perspektiven für die Zukunft von Wirtschaft und Finanzen zu entdecken.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Demokratieprinzip und Internationales Steuerrecht, Fachbücher von Tim Niklas DapprichDas Fachbuch "Demokratieprinzip und Internationales Steuerrecht" von Tim Niklas Dapprich untersucht die Herausforderungen, die das internationale Steuerrecht im Hinblick auf die Legitimation und Repräsentation im Kontext des deutschen Demokratieprinzips mit sich bringt. Es wird die enge Verbindung zwischen Besteuerung und Demokratie beleuchtet und Defizite im internationalen Steuerrecht aufgezeigt, die die Umsetzung des Demokratieprinzips beeinträchtigen. Der Autor, der über umfangreiche Erfahrungen im Bereich des internationalen Steuerrechts verfügt, entwickelt in diesem Werk Ansätze zur Verbesserung der bestehenden Systeme. Die Analyse ist sowohl für Fachleute als auch für Studierende von Interesse, die sich mit den komplexen Wechselwirkungen zwischen Steuerrecht und demokratischen Prinzipien auseinandersetzen möchten.119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann soll ich 'able to', 'allowed to' und 'have to' verwenden?
Du solltest "able to" verwenden, wenn du die Fähigkeit oder Möglichkeit hast, etwas zu tun. "Allowed to" wird benutzt, um zu beschreiben, dass du die Erlaubnis hast, etwas zu tun. "Have to" wird verwendet, um auszudrücken, dass du verpflichtet bist, etwas zu tun, also keine Wahl hast. **
-
Wann benutzt man "not to be supposed to" und wann benutzt man "not to be expected to"?
"not to be supposed to" wird verwendet, um auszudrücken, dass etwas nicht erwartet oder erlaubt ist, basierend auf Regeln, Normen oder Erwartungen. Zum Beispiel: "Kinder sind nicht dazu bestimmt, bis spät in die Nacht aufzubleiben." "not to be expected to" wird verwendet, um auszudrücken, dass etwas nicht erwartet wird, basierend auf den Fähigkeiten oder Möglichkeiten einer Person. Zum Beispiel: "Er ist nicht dazu erwartet, alleine eine komplexe Aufgabe zu lösen." **
-
Warum wird To Love-Ru To Love-Ru genannt? - Warum wird To Love-Ru als To Love-Ru bezeichnet?
To Love-Ru wird als To Love-Ru bezeichnet, weil dies der Titel des Manga und des Anime ist. Der Name "To Love-Ru" stammt von der Hauptfigur Lala Satalin Deviluke, die aus dem Planeten Deviluke stammt. In der Geschichte geht es um Liebe und Romantik, daher passt der Titel "To Love-Ru" gut zu dem Inhalt der Serie. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
Top-Angebote
Produkte zum Begriff To---Epilogue:
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Internationales Steuerrecht, Fachbücher von Detlef Pieske-KontnyDas Fachbuch "Spezialwissen Internationales Steuerrecht" bietet eine umfassende Analyse der Gewinnaufteilung bei ausländischen Betriebsstätten. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Mit einem kartonierten Einband und einer Seitenanzahl von 220 ist das Buch sowohl handlich als auch informativ. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, behandelt relevante Themen und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen und praktischen Herausforderungen, die bei der Gewinnaufteilung in internationalen Kontexten auftreten können. Verfasst in deutscher Sprache, ist dieses Sachbuch eine wertvolle Ressource für Studierende, Praktiker und alle, die sich mit den aktuellen Entwicklungen im Steuerrecht vertraut machen möchten. Es kombiniert theoretische Grundlagen mit praktischen Beispielen und ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit internationalen steuerrechtlichen Fragestellungen beschäftigen.77,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales und Europäisches Steuerrecht, Fachbücher von Florian HaaseWer sich mit dem deutschen Steuerrecht beschäftigt, kommt nicht mehr ohne Grundkenntnisse im internationalen Steuerrecht aus. Hier setzt das vorliegende Lehrbuch an: Es führt in diejenigen Rechtsnormen und Verwaltungsvorschriften ein, die zu beachten sind, wenn ein steuerrechtlicher Sachverhalt Auslandsbeziehungen aufweist. Erläutert werden die Grundprinzipien und Strukturen des deutschen internationalen Steuerrechts sowie des europäischen Steuerrechts. Dabei wird besonderer Wert auf Systematik und Verständlichkeit gelegt; viel wichtiger als Spezialwissen ist die sichere Beherrschung der grossen Leitlinien. Dargestellt werden – unter besonderer Berücksichtigung des Ertragsteuerrechts – die verschiedenen Arten persönlicher und sachlicher Steuerpflichten, die Konsequenzen der Begründung und Aufgabe steuerlicher Anknüpfungspunkte im Inland, das deutsche Aussensteuerrecht nebst den Grundzügen von Verrechnungspreisen, das Recht der Doppelbesteuerungsabkommen sowie das europäische Steuerrecht (mit Schwerpunkt auf den Grundfreiheiten und der Frage, wann eine nationale steuerliche Norm als gemeinschaftsrechtswidrig einzustufen ist). In die systematische Darstellung eingearbeitete Beispielsfälle stellen stets den praktischen Bezug her.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bullyland Spielfigur Disney Frozen, ab 3 Jahre, Elsa Epilogue, 8,2 x 9,5 cmOriginalgetreue Nachbildung von Elsa aus Die Eiskönigin 2 Handbemalt und mit Liebe gestaltet Mit Elsa und weiteren Figuren aus dem Walt Disney Film Die Eiskönigin lässt sich eine farbenfrohe und abenteuerreiche Spielwelt erschaffen Original Bullyland Spielfigur zum Sammeln, Verschenken & Dekorieren Merkmale: Serie: Disney Altersempfehlung: ab 3 Jahre Themenwelt: Film & TV Ausführung: Einzelfigur sonstiges: Hinweis: Achtung! Nicht für Kinder unter 3 Jahren geeignet! Erstickungsgefahr wegen verschluckbarer Kleinteile.10,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann benutzt man im Englischen 'to be supposed to' und wann 'to be expected to'?
Im Englischen benutzt man "to be supposed to", um auszudrücken, was von jemandem erwartet wird oder was er tun sollte, basierend auf Regeln, Vereinbarungen oder Erwartungen. "To be expected to" wird verwendet, um auszudrücken, was wahrscheinlich oder erwartet wird, dass jemand tut, basierend auf der Situation oder den Umständen. Beide Ausdrücke beziehen sich auf Erwartungen, aber "to be supposed to" bezieht sich mehr auf externe Regeln oder Vereinbarungen, während "to be expected to" sich auf allgemeine Erwartungen oder Vorhersagen bezieht. **
-
Wie bildet man das Present Progressive bei "to be able to" und "to be allowed to"?
Um das Present Progressive bei "to be able to" zu bilden, verwendet man die entsprechende Form von "to be" (am, is, are) im Present Progressive und fügt dann "able to" hinzu. Zum Beispiel: "I am able to swim" oder "She is able to speak French". Bei "to be allowed to" bildet man das Present Progressive ebenfalls mit der entsprechenden Form von "to be" (am, is, are) im Present Progressive und fügt dann "allowed to" hinzu. Zum Beispiel: "We are allowed to park here" oder "He is allowed to stay out late". **
-
Wann soll ich 'able to', 'allowed to' und 'have to' verwenden?
Du solltest "able to" verwenden, wenn du die Fähigkeit oder Möglichkeit hast, etwas zu tun. "Allowed to" wird benutzt, um zu beschreiben, dass du die Erlaubnis hast, etwas zu tun. "Have to" wird verwendet, um auszudrücken, dass du verpflichtet bist, etwas zu tun, also keine Wahl hast. **
-
Wann benutzt man "not to be supposed to" und wann benutzt man "not to be expected to"?
"not to be supposed to" wird verwendet, um auszudrücken, dass etwas nicht erwartet oder erlaubt ist, basierend auf Regeln, Normen oder Erwartungen. Zum Beispiel: "Kinder sind nicht dazu bestimmt, bis spät in die Nacht aufzubleiben." "not to be expected to" wird verwendet, um auszudrücken, dass etwas nicht erwartet wird, basierend auf den Fähigkeiten oder Möglichkeiten einer Person. Zum Beispiel: "Er ist nicht dazu erwartet, alleine eine komplexe Aufgabe zu lösen." **
Ähnliche Suchbegriffe für To---Epilogue
-
Wirtschaft und Finanzen neu gedacht, Sachbücher von Ulrich GausmannDas Buch "Wirtschaft und Finanzen neu gedacht" von Ulrich Gausmann bietet eine kritische Auseinandersetzung mit den bestehenden Wirtschafts- und Finanzsystemen. In einer Zeit, in der die gesellschaftlichen Grundlagen durch verschiedene Krisen bedroht sind, präsentiert der Autor alternative Ansätze und Modelle, die bereits in der Praxis erprobt werden. Gausmann beleuchtet die Herausforderungen des Kapitalismus und stellt Initiativen vor, die innovative Lösungen für eine gerechtere und nachhaltigere Wirtschaft entwickeln. Die Vielfalt der vorgestellten Projekte zeigt, dass es zahlreiche Wege gibt, um den aktuellen Herausforderungen zu begegnen. Durch die Stimmen der Akteure selbst wird ein lebendiges Bild der alternativen Wirtschaftsformen gezeichnet, die in Deutschland und darüber hinaus entstehen. Dieses Buch ist eine Einladung, über den Tellerrand hinauszuschauen und neue Perspektiven für die Zukunft von Wirtschaft und Finanzen zu entdecken.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Demokratieprinzip und Internationales Steuerrecht, Fachbücher von Tim Niklas DapprichDas Fachbuch "Demokratieprinzip und Internationales Steuerrecht" von Tim Niklas Dapprich untersucht die Herausforderungen, die das internationale Steuerrecht im Hinblick auf die Legitimation und Repräsentation im Kontext des deutschen Demokratieprinzips mit sich bringt. Es wird die enge Verbindung zwischen Besteuerung und Demokratie beleuchtet und Defizite im internationalen Steuerrecht aufgezeigt, die die Umsetzung des Demokratieprinzips beeinträchtigen. Der Autor, der über umfangreiche Erfahrungen im Bereich des internationalen Steuerrechts verfügt, entwickelt in diesem Werk Ansätze zur Verbesserung der bestehenden Systeme. Die Analyse ist sowohl für Fachleute als auch für Studierende von Interesse, die sich mit den komplexen Wechselwirkungen zwischen Steuerrecht und demokratischen Prinzipien auseinandersetzen möchten.119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales Steuerrecht, Fachbücher von Christian Kubik, Thomas Rupp, Manuel HüllDas Lehrbuch stellt zunächst die Regelungen des internationalen Steuerrechts sowie das Recht der Doppelbesteuerungsabkommen systematisch und methodisch dar. Einen weiteren Schwerpunkt bilden die Vorschriften des Aussensteuergesetzes sowie insbesondere die Ausführungen zur Gewinnabgrenzung zwischen verbundenen Unternehmen (Verrechnungspreisproblematik). Schliesslich werden auch verfahrensrechtliche Fragen bei grenzüberschreitenden Sachverhalten aufgegriffen. Die Grundlagen und Detailregelungen des internationalen Steuerrechts werden aus den Blickwinkeln sowohl der Steuerinländer als auch der Steuerausländer beleuchtet. Die komplizierte Materie wird mit einer Vielzahl von Beispielen, Fällen und Übungen erläutert und verdeutlicht. Die 6. Auflage berücksichtigt unter anderem: ATAD Umsetzungsgesetz nebst den Anwendungsschreiben der Finanzverwaltung, Steueroasenabwehrgesetz nebst dem Anwendungsschreiben der Finanzverwaltung, Verrechnungspreise: Gesetz zur Umsetzung der DAC7-Richtlinie, Neufassung der Funktionsverlagerungsverordnung, Verwaltungsgrundsätze Verrechnungspreise 2023, grenzüberschreitende Arbeitnehmertätigkeit: BMF-Schreiben vom 12. Dezember 2023, EU-DBA Streitbeilegungsgesetz nebst Neufassung Merkblatt zum internationalen Verständigungs- und Schiedsverfahren. Rechtsstand: 1. Juli 2025.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klausur-Leitfaden Internationales Steuerrecht, Schulbücher von Jan-Hendrik Hillers, Ken KeiperBestens vorbereitet in die Klausur "Ertragsteuerrecht - Sachverhalte aus dem internationalen Steuerrecht". Dieser Leitfaden verknüpft Wissen und Anwendung und zeigt Ihnen Schritt für Schritt die richtige Herangehensweise an die Klausur. Die Klausur stellt eine grosse Herausforderung in der Steuerberaterprüfung dar. Neben der Kenntnis der konkreten Vorschriften ist vor allem die richtige Herangehensweise ein entscheidender Erfolgsfaktor. Der vorliegende Klausur-Leitfaden verknüpft beides und unterscheidet sich damit deutlich von den herkömmlichen Lehrbüchern. Anhand zahlreicher Praxisfälle und mit vielen Tipps und Hinweisen zeigt dieser Leitfaden Schritt für Schritt, welche Vorschriften im konkreten Fall beachtet werden müssen und wie die jeweilige Lösung grundsätzlich aufgebaut und dargestellt werden sollte. Mit der Kombination aus Wissen und Anwendung schafft der Leitfaden eine fundierte Basis für eine erfolgreiche Klausur. Inhaltsverzeichnis: I. Gegenstand der Prüfungsfragen aus dem internationalen Steuerrecht II. Prüfungsvorbereitung und Prüfungstechnik III. Unbeschränkte Steuerpflicht IV. Beschränkte Steuerpflicht V. AStG und Entstrickungsbesteuerung VI. Teilaufgaben aus Steuerberaterprüfungen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum wird To Love-Ru To Love-Ru genannt? - Warum wird To Love-Ru als To Love-Ru bezeichnet?
To Love-Ru wird als To Love-Ru bezeichnet, weil dies der Titel des Manga und des Anime ist. Der Name "To Love-Ru" stammt von der Hauptfigur Lala Satalin Deviluke, die aus dem Planeten Deviluke stammt. In der Geschichte geht es um Liebe und Romantik, daher passt der Titel "To Love-Ru" gut zu dem Inhalt der Serie. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.