Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **

Ähnliche Suchbegriffe für T-DMB
Top-Angebote
Produkte zum Begriff T-DMB:
-
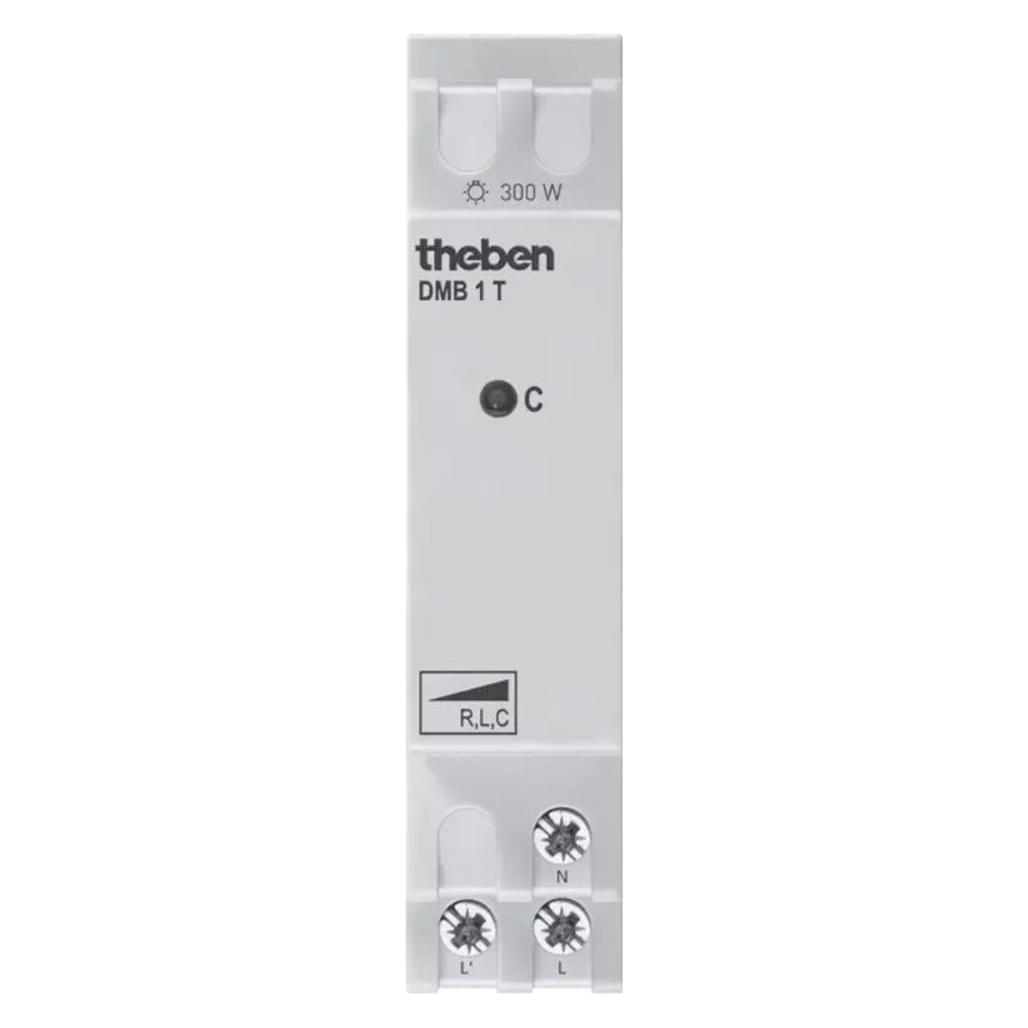
Theben Universaldimmer Dimmbooster DMB 1 T 1 Kanal (4930279)Einleitung Der Theben Universaldimmer Dimmbooster DMB 1 T 1 Kanal ist ein vielseitiges Steuergerät zur Regelung von Beleuchtungsstärken in verschiedenen Anwendungen. Eigenschaften • Erweiterung der Dimmleistung um 400 W/VA pro Kanal \n• Reiheneinbaugehäuse mit 1 TE Breite \n• Steuerung von bis zu 5 Dimmboostern pro Steuerausgang möglich \n• Kompatibel mit Glühlampen, Niedervolt- und Hochvolt-Halogenlampen \n• Geeignet für dimmbare Energiesparlampen und LED-Retrofitlampen \n• Auch zur Ansteuerung vieler Lüfter geeignet Lieferumfang • 1 x Universaldimmer Dimmbooster DMB 1 T (4930279)104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
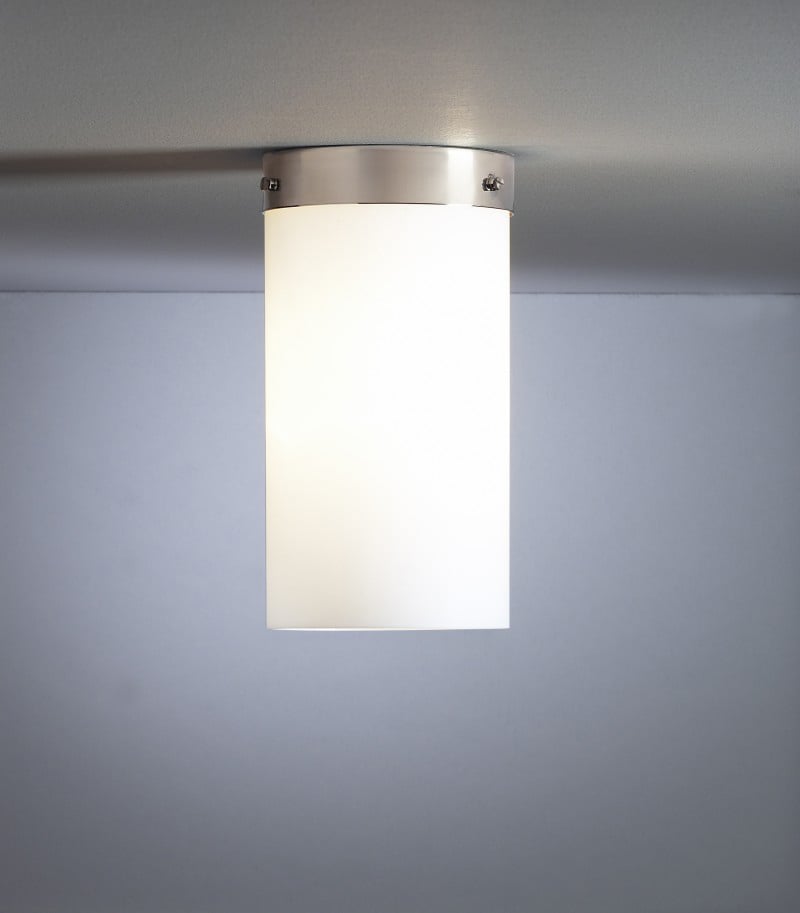
Tecnolumen DMB 31 DeckenleuchteDie Tecnolumen DMB 31 Deckenleuchte ist besonders schlicht und im Bauhausstil gehalten. Bereits 1928 entwarf die Designerin Marianne Brandt diese wunderschöne Leuchte, die sich seither großer Beliebtheit erfreut. Die Tecnolumen DMB 31 Deckenleuchte hat einen Diffusor aus opalem Glas der nahtlos in den Sockel aus vernickeltem Metall übergeht. Durch den Einsatz eines 75W Leuchtmittels (im Lieferumfang nicht entahlten) verstrahlt die Tecnolumen DMB 31 Deckenleuchte ein gleichmäßiges, helles und blendfreies Licht. Dank der E27 Fassung kann die Leuchte auch mit einem LED Leuchtmittel mit Retrofit Fassung verwendet werden. Jede Tecnolumen DMB 31 Deckenleuchte trägt das Bauhaus- und Tecnolumen-Zeichen und ist fortlaufend nummeriert, um ihre Authentizität zu gewährleisten. Wir führen alle Artikel von Tecnolumen. Sollten Sie Ihr Wunschprodukt in unserem Onlineshop nicht finden, sprechen Sie uns ...266,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Sind T- und B-Lymphozyten dasselbe wie T-Killerzellen und T-Helferzellen?
Nein, T- und B-Lymphozyten sind nicht dasselbe wie T-Killerzellen und T-Helferzellen. T- und B-Lymphozyten sind verschiedene Arten von weißen Blutkörperchen, die eine wichtige Rolle im Immunsystem spielen. T-Killerzellen und T-Helferzellen sind spezifische Untergruppen von T-Lymphozyten, die jeweils unterschiedliche Funktionen haben. T-Killerzellen sind für die direkte Abtötung von infizierten Zellen verantwortlich, während T-Helferzellen die Immunantwort koordinieren und andere Zellen des Immunsystems aktivieren. **
-
Warum heißt der T-Draht T-Draht bzw. wofür steht das T?
Der T-Draht wird so genannt, weil er die Form eines T hat. Das T steht dabei für die Form des Drahtes, der horizontal verläuft und an dessen Ende ein senkrechter Stab angebracht ist. Diese Form ermöglicht es, den Draht leicht in den Boden zu stecken und ihn gleichzeitig stabil zu halten. **
-
Warum heißt das T Shirt T Shirt?
Das T-Shirt hat seinen Namen von seiner charakteristischen T-Form, die durch die Verbindung von Ärmeln und Rumpf entsteht. Der Buchstabe "T" beschreibt die Form des Kleidungsstücks, wenn es flach auf dem Boden liegt. Diese Form hat sich im Laufe der Zeit als praktisch und bequem erwiesen, was zur Beliebtheit des T-Shirts beigetragen hat. Der Begriff "Shirt" stammt aus dem Englischen und bezieht sich allgemein auf ein Kleidungsstück, das den Oberkörper bedeckt. Zusammen ergibt sich also der Name "T-Shirt" für dieses spezielle Kleidungsstück. **


Wofür steht das "T" bei INFP-T?
Das "T" in INFP-T steht für "Turbulent". Es ist eine Unterkategorie des Persönlichkeitstyps INFP im Myers-Briggs-Typindikator (MBTI). INFP-T bezieht sich auf Menschen, die tendenziell eher unsicher und ängstlich sind und Schwierigkeiten haben, mit Stress umzugehen. **
Warum heißt der ICE T ICE T?
Der ICE T heißt so, weil er eine Variante des ICE (Intercity-Express) ist und das "T" für "Triebzug" steht. Der ICE T ist ein Triebzug, also ein Zug, der von eigenen Motoren angetrieben wird und nicht auf eine Lokomotive angewiesen ist. **
Top-Angebote
Produkte zum Begriff T-DMB:
-
Theben Universaldimmer Dimmbooster DMB 1 T 1 Kanal (4930279)Einleitung Der Theben Universaldimmer Dimmbooster DMB 1 T 1 Kanal ist ein vielseitiges Steuergerät zur Regelung von Beleuchtungsstärken in verschiedenen Anwendungen. Eigenschaften • Erweiterung der Dimmleistung um 400 W/VA pro Kanal \n• Reiheneinbaugehäuse mit 1 TE Breite \n• Steuerung von bis zu 5 Dimmboostern pro Steuerausgang möglich \n• Kompatibel mit Glühlampen, Niedervolt- und Hochvolt-Halogenlampen \n• Geeignet für dimmbare Energiesparlampen und LED-Retrofitlampen \n• Auch zur Ansteuerung vieler Lüfter geeignet Lieferumfang • 1 x Universaldimmer Dimmbooster DMB 1 T (4930279)104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Sind T- und B-Lymphozyten dasselbe wie T-Killerzellen und T-Helferzellen?
Nein, T- und B-Lymphozyten sind nicht dasselbe wie T-Killerzellen und T-Helferzellen. T- und B-Lymphozyten sind verschiedene Arten von weißen Blutkörperchen, die eine wichtige Rolle im Immunsystem spielen. T-Killerzellen und T-Helferzellen sind spezifische Untergruppen von T-Lymphozyten, die jeweils unterschiedliche Funktionen haben. T-Killerzellen sind für die direkte Abtötung von infizierten Zellen verantwortlich, während T-Helferzellen die Immunantwort koordinieren und andere Zellen des Immunsystems aktivieren. **
Ähnliche Suchbegriffe für T-DMB
-
Tecnolumen DMB 31 DeckenleuchteDie Tecnolumen DMB 31 Deckenleuchte ist besonders schlicht und im Bauhausstil gehalten. Bereits 1928 entwarf die Designerin Marianne Brandt diese wunderschöne Leuchte, die sich seither großer Beliebtheit erfreut. Die Tecnolumen DMB 31 Deckenleuchte hat einen Diffusor aus opalem Glas der nahtlos in den Sockel aus vernickeltem Metall übergeht. Durch den Einsatz eines 75W Leuchtmittels (im Lieferumfang nicht entahlten) verstrahlt die Tecnolumen DMB 31 Deckenleuchte ein gleichmäßiges, helles und blendfreies Licht. Dank der E27 Fassung kann die Leuchte auch mit einem LED Leuchtmittel mit Retrofit Fassung verwendet werden. Jede Tecnolumen DMB 31 Deckenleuchte trägt das Bauhaus- und Tecnolumen-Zeichen und ist fortlaufend nummeriert, um ihre Authentizität zu gewährleisten. Wir führen alle Artikel von Tecnolumen. Sollten Sie Ihr Wunschprodukt in unserem Onlineshop nicht finden, sprechen Sie uns ...266,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tecnolumen Bauhaus DMB 31 DeckenleuchteBauhaus Deckenlampe DMB 31 von Tecnolumen Ebenso schlicht wie die Bezeichnung kommt auch das Design der Bauhaus Deckenlampe DMB 31 daher. Genau diese geradlinige Einfachheit brachte der Deckenleuchte aus der Bauhaus-Ära der 1920er Jahre jedoch den Ruhm und die Berühmtheit, die sie heute inne hat. Wie aus einem Guss scheint das Opalglas mit dem Sockel verschmolzen. Der zylindrische Beleuchtungskörper, der im Durchmesser schmale 13 cm misst, gibt seinen schönen Schein blendfrei nach unten ab, dabei fallen diffuse Strahlen zur Seite. Von eleganter Schlichtheit ist der Entwurf der Bauhaus-Jüngerin Marianne Brandt, die das 25,5 cm hohe Designobjekt bereits 1929 gestaltete. Der richtige Raum für die Bauhaus Deckenlampe von Marianne Brandt Überall dort, wo Strahlkraft verbunden mit gemütlichem Schein im Hause gewünscht ist, kommt die DMB 31 Deckenleuchte mit 75 Watt (Energiesparlampe 15 W) in der E27-Fassung zum Einsatz. Vom Entrée bis in den Arbeitsbereich überzeugt die Tecnolumen Leuchte dezent im Bauhausstil. Im Jahre 1923 gelangte Marianne Brandt, die bereits eine künstlerische Ausbildung in Weimar und etliche Studien in Frankreich genossen hatte, an das Bauhaus des Walter Gropius. Bei Paul Klee und Wassily Kandinsky vervollständigte sie ihre Studien in Weimar und durchbrach als eine der ersten Frauen die Männerdomäne der Metallwerkstatt, deren Leiterin sie wenige Jahre später wurde.Metall und Glas waren ihre Elemente. Durch Entwürfe, die später in Serie gefertigt wurden, erlangte sie unter anderem einen hohen Bekanntheitsgrad in der Welt des Designs und des Interieurs, damals ebenso wie heute.260,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theben 4930279 KNX Dimm-Leistungserweiterung 1fach, Dimm-Boster DMB 1 T KNX1 Kanal-Dimmleistungserweiterung um 400 W/VA von DMG 2 T und DME 2 T. Reiheneinbaugehäuse, Breite 1 TE, mit jedem Steuerausgang von DMG 2 T und DME 2 T können bis zu 5 Dimmboosters DMB 1 T mit max. 5x400W/VA Leistung pro Kanal angesteuert werden. Zum Dimmen von Glühlampen, Niedervolt und Hochvolt-Halogenlampen, dimmbare Energiesparlampen, dimmbare LED-Retrofitlampen, auch zur Ansteuerung von vielen Lüftern geeignet107,52 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Warum heißt der T-Draht T-Draht bzw. wofür steht das T?
Der T-Draht wird so genannt, weil er die Form eines T hat. Das T steht dabei für die Form des Drahtes, der horizontal verläuft und an dessen Ende ein senkrechter Stab angebracht ist. Diese Form ermöglicht es, den Draht leicht in den Boden zu stecken und ihn gleichzeitig stabil zu halten. **
-
Warum heißt das T Shirt T Shirt?
Das T-Shirt hat seinen Namen von seiner charakteristischen T-Form, die durch die Verbindung von Ärmeln und Rumpf entsteht. Der Buchstabe "T" beschreibt die Form des Kleidungsstücks, wenn es flach auf dem Boden liegt. Diese Form hat sich im Laufe der Zeit als praktisch und bequem erwiesen, was zur Beliebtheit des T-Shirts beigetragen hat. Der Begriff "Shirt" stammt aus dem Englischen und bezieht sich allgemein auf ein Kleidungsstück, das den Oberkörper bedeckt. Zusammen ergibt sich also der Name "T-Shirt" für dieses spezielle Kleidungsstück. **
-
Wofür steht das "T" bei INFP-T?
Das "T" in INFP-T steht für "Turbulent". Es ist eine Unterkategorie des Persönlichkeitstyps INFP im Myers-Briggs-Typindikator (MBTI). INFP-T bezieht sich auf Menschen, die tendenziell eher unsicher und ängstlich sind und Schwierigkeiten haben, mit Stress umzugehen. **
-
Warum heißt der ICE T ICE T?
Der ICE T heißt so, weil er eine Variante des ICE (Intercity-Express) ist und das "T" für "Triebzug" steht. Der ICE T ist ein Triebzug, also ein Zug, der von eigenen Motoren angetrieben wird und nicht auf eine Lokomotive angewiesen ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.