Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie schließe ich einen Kontroll-Wechselschalter an?
Um einen Kontroll-Wechselschalter anzuschließen, benötigst du drei Schalter und zwei Lampen. Verbinde den Eingang des ersten Schalters mit dem Eingang des zweiten Schalters und den Eingang des dritten Schalters mit dem Ausgang des zweiten Schalters. Verbinde dann den Ausgang des ersten Schalters mit der ersten Lampe und den Ausgang des dritten Schalters mit der zweiten Lampe. So kannst du die Lampen von zwei verschiedenen Schaltern aus ein- und ausschalten. **
Wie kann man eine Kontroll-LED einbauen?
Um eine Kontroll-LED einzubauen, benötigt man eine LED, einen Vorwiderstand und eine Stromquelle. Die LED wird mit dem Vorwiderstand in Reihe geschaltet und an die Stromquelle angeschlossen. Wenn die Stromquelle eingeschaltet wird, leuchtet die LED auf und signalisiert somit die Kontrolle. **

Ähnliche Suchbegriffe für System-Kontroll-Verfahren
Top-Angebote
Produkte zum Begriff System-Kontroll-Verfahren:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die gängigen Verfahren und Best Practices für die Vorbereitung auf eine Betriebsprüfung in den Bereichen Steuerrecht, Buchhaltung und Compliance?
Die Vorbereitung auf eine Betriebsprüfung im Bereich Steuerrecht, Buchhaltung und Compliance erfordert eine sorgfältige Dokumentation aller relevanten Unterlagen und Transaktionen. Dazu gehört die ordnungsgemäße Aufbewahrung von Belegen, Verträgen und anderen wichtigen Dokumenten. Zudem ist es ratsam, interne Kontrollsysteme zu implementieren, um die Einhaltung von steuerlichen Vorschriften und gesetzlichen Bestimmungen sicherzustellen. Darüber hinaus ist es wichtig, sich frühzeitig auf die Prüfung vorzubereiten, indem man sich mit den geltenden Gesetzen und Vorschriften vertraut macht und gegebenenfalls externe Berater hinzuzieht, um die Compliance zu gewährleisten. Schließlich ist es entscheidend, während der Prüfung ko **
-
Wie schließe ich eine 12V-Kontroll-LED zwischen Schalter und Lampe an?
Um eine 12V-Kontroll-LED zwischen Schalter und Lampe anzuschließen, müssen Sie den Schalter in Serie mit der LED und der Lampe verbinden. Schließen Sie das positive Ende der LED an den Schalter an und das negative Ende der LED an das positive Ende der Lampe. Das negative Ende der Lampe wird dann mit dem negativen Anschluss der Stromquelle verbunden. **
-
Wie lautet die korrekte grammatische Frage zu "Drucktaster mit Kontroll-LED für 12V"?
Welche Funktion hat der Drucktaster mit Kontroll-LED und für welche Spannung ist er ausgelegt? **
-
Was sind die Funktionen der Medien, insbesondere die Informationsfunktion, Meinungsbildungsfunktion, Kontroll- und Kritikfunktion?
Die Informationsfunktion der Medien besteht darin, die Öffentlichkeit über aktuelle Ereignisse und Entwicklungen zu informieren. Sie liefern Fakten und Hintergrundinformationen, um den Bürgern eine informierte Meinungsbildung zu ermöglichen. Die Meinungsbildungsfunktion der Medien besteht darin, verschiedene Standpunkte und Perspektiven zu präsentieren und so die öffentliche Diskussion und den Austausch von Meinungen zu fördern. Die Kontroll- und Kritikfunktion der Medien besteht darin, die Regierung und andere Machtstrukturen zu überwachen und zu kritisieren, um Missstände aufzudecken und die Verantwortlichen zur Rechenschaft zu ziehen. **

Was sind die gängigen Verfahren zur Autorisierung von Benutzern in einem digitalen System?
Die gängigen Verfahren zur Autorisierung von Benutzern in einem digitalen System sind Passwörter, biometrische Daten wie Fingerabdrücke oder Gesichtserkennung und Zwei-Faktor-Authentifizierung. Passwörter sind die am weitesten verbreitete Methode, erfordern jedoch regelmäßige Aktualisierungen und können leicht kompromittiert werden. Biometrische Daten bieten eine höhere Sicherheit, erfordern jedoch spezielle Hardware und können Datenschutzbedenken aufwerfen. **
Was sind die typischen Verfahren zur initiierung einer Verfassungsänderung in einem demokratischen System?
Typische Verfahren zur Initiierung einer Verfassungsänderung in einem demokratischen System sind die Einleitung durch das Parlament, die Einberufung einer Verfassunggebenden Versammlung oder die Volksabstimmung. Oftmals ist eine qualifizierte Mehrheit im Parlament oder eine hohe Zustimmung der Bevölkerung erforderlich, um eine Verfassungsänderung zu beschließen. Die genauen Verfahren können je nach Land und Verfassung variieren. **
Top-Angebote
Produkte zum Begriff System-Kontroll-Verfahren:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schließe ich einen Kontroll-Wechselschalter an?
Um einen Kontroll-Wechselschalter anzuschließen, benötigst du drei Schalter und zwei Lampen. Verbinde den Eingang des ersten Schalters mit dem Eingang des zweiten Schalters und den Eingang des dritten Schalters mit dem Ausgang des zweiten Schalters. Verbinde dann den Ausgang des ersten Schalters mit der ersten Lampe und den Ausgang des dritten Schalters mit der zweiten Lampe. So kannst du die Lampen von zwei verschiedenen Schaltern aus ein- und ausschalten. **
-
Wie kann man eine Kontroll-LED einbauen?
Um eine Kontroll-LED einzubauen, benötigt man eine LED, einen Vorwiderstand und eine Stromquelle. Die LED wird mit dem Vorwiderstand in Reihe geschaltet und an die Stromquelle angeschlossen. Wenn die Stromquelle eingeschaltet wird, leuchtet die LED auf und signalisiert somit die Kontrolle. **
-
Was sind die gängigen Verfahren und Best Practices für die Vorbereitung auf eine Betriebsprüfung in den Bereichen Steuerrecht, Buchhaltung und Compliance?
Die Vorbereitung auf eine Betriebsprüfung im Bereich Steuerrecht, Buchhaltung und Compliance erfordert eine sorgfältige Dokumentation aller relevanten Unterlagen und Transaktionen. Dazu gehört die ordnungsgemäße Aufbewahrung von Belegen, Verträgen und anderen wichtigen Dokumenten. Zudem ist es ratsam, interne Kontrollsysteme zu implementieren, um die Einhaltung von steuerlichen Vorschriften und gesetzlichen Bestimmungen sicherzustellen. Darüber hinaus ist es wichtig, sich frühzeitig auf die Prüfung vorzubereiten, indem man sich mit den geltenden Gesetzen und Vorschriften vertraut macht und gegebenenfalls externe Berater hinzuzieht, um die Compliance zu gewährleisten. Schließlich ist es entscheidend, während der Prüfung ko **
-
Wie schließe ich eine 12V-Kontroll-LED zwischen Schalter und Lampe an?
Um eine 12V-Kontroll-LED zwischen Schalter und Lampe anzuschließen, müssen Sie den Schalter in Serie mit der LED und der Lampe verbinden. Schließen Sie das positive Ende der LED an den Schalter an und das negative Ende der LED an das positive Ende der Lampe. Das negative Ende der Lampe wird dann mit dem negativen Anschluss der Stromquelle verbunden. **
Ähnliche Suchbegriffe für System-Kontroll-Verfahren
-
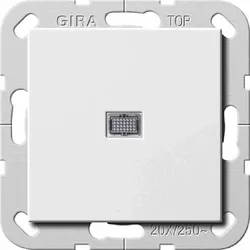
Gira System 55 Kontroll-Wippschalter, reinweiß, Unterputz, IP20, 1f, 283403Wippschalter British Standard (BS EN 60669-1) 20 AX 250 V~ mit Wippe und Kontrolllicht Ausschalter 2-polig Reinweiß glänzend Merkmale: Mit Schraubklemmen. Hinweise : Nur für Schraubbefestigung.41,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die korrekte grammatische Frage zu "Drucktaster mit Kontroll-LED für 12V"?
Welche Funktion hat der Drucktaster mit Kontroll-LED und für welche Spannung ist er ausgelegt? **
-
Was sind die Funktionen der Medien, insbesondere die Informationsfunktion, Meinungsbildungsfunktion, Kontroll- und Kritikfunktion?
Die Informationsfunktion der Medien besteht darin, die Öffentlichkeit über aktuelle Ereignisse und Entwicklungen zu informieren. Sie liefern Fakten und Hintergrundinformationen, um den Bürgern eine informierte Meinungsbildung zu ermöglichen. Die Meinungsbildungsfunktion der Medien besteht darin, verschiedene Standpunkte und Perspektiven zu präsentieren und so die öffentliche Diskussion und den Austausch von Meinungen zu fördern. Die Kontroll- und Kritikfunktion der Medien besteht darin, die Regierung und andere Machtstrukturen zu überwachen und zu kritisieren, um Missstände aufzudecken und die Verantwortlichen zur Rechenschaft zu ziehen. **
-
Was sind die gängigen Verfahren zur Autorisierung von Benutzern in einem digitalen System?
Die gängigen Verfahren zur Autorisierung von Benutzern in einem digitalen System sind Passwörter, biometrische Daten wie Fingerabdrücke oder Gesichtserkennung und Zwei-Faktor-Authentifizierung. Passwörter sind die am weitesten verbreitete Methode, erfordern jedoch regelmäßige Aktualisierungen und können leicht kompromittiert werden. Biometrische Daten bieten eine höhere Sicherheit, erfordern jedoch spezielle Hardware und können Datenschutzbedenken aufwerfen. **
-
Was sind die typischen Verfahren zur initiierung einer Verfassungsänderung in einem demokratischen System?
Typische Verfahren zur Initiierung einer Verfassungsänderung in einem demokratischen System sind die Einleitung durch das Parlament, die Einberufung einer Verfassunggebenden Versammlung oder die Volksabstimmung. Oftmals ist eine qualifizierte Mehrheit im Parlament oder eine hohe Zustimmung der Bevölkerung erforderlich, um eine Verfassungsänderung zu beschließen. Die genauen Verfahren können je nach Land und Verfassung variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.