Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie schalte ich bei Howrse Sonderfunktionen frei?
Um Sonderfunktionen bei Howrse freizuschalten, musst du bestimmte Bedingungen erfüllen. Zum Beispiel musst du eine bestimmte Anzahl von Tagen auf Howrse aktiv sein, eine bestimmte Anzahl von Pferden besitzen oder bestimmte Ziele erreichen. Sobald du diese Bedingungen erfüllt hast, werden die Sonderfunktionen automatisch freigeschaltet. **
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **

Ähnliche Suchbegriffe für Sonderfunktionen
Top-Angebote
Produkte zum Begriff Sonderfunktionen:
-
TCS IMM1500-0140 Audio Türtelefon Serie IMM mit Sonderfunktionen 4 + 3 Tasten, Aufputzmontage weiß IMM15000140AP-Montage / aufstellbar (Tischzubehör), Gegensprechen, Gehäuse aus antistatischem und recycelbarem Kunststoff, blaue Türöffnertaste mit aktivierbarer Etagentüröffnerfunktion, Lichttaste, 1 Funktionstaste ab Werk: mit Steuerfunktion belegt / aktivierbare, Alternativbelegung: Internruf, Türöffnerautomatik, Rufumleitung, Auswahl aus 13 Ruftönen, akustische und optische Rufunterscheidung zwischen Haus-, Wohnungstür und Internruf, akustische Türrufunterscheidung f. 2 Türen, Ruftonlautstärke / manuell einstellbar, Ruftonabschaltung mit optischer Anzeige, 1 Parallelruf aktivierbar, optische Kurzzeitspeicherung von Türrufen, optische Besetztanzeige bei bestehender Sprechverbindung, Mithörsperre und automatische Gesprächsabschaltung, Audio- und Video-Innenstationen sind innerhalb einer Anlage kombinierbar, 3 farbige Tasten (rot, gelb grün) zum optionalen Senden verschiedener Steuerfunktionen, Funktionstaste rot: akustische Raumüberwachung aktivieren, Internruf 3, Steuerfunktion 10 Funktionstaste gelb: Steuerfunktion 1 / Steuerfunktion 2 (im Wechsel, = rastende Steuerfunktion), Internruf 2, Licht schalten, Funktionstaste grün: Steuerfunktion 8, Internruf 1, Rufumleitung, 3 LED’s zur Zustandsanzeige, den Tasten zugeordnet, Beschriftungsfeld, Bewegungssensor zum Erkennen von längeren Aktivitätspausen im Erfassungsbereich - sendet steuerfunktion nach einstellbarer Zeit (15min-63 h, deaktivierbar), Empfindlichkeit einstellbar, Optische Signalisierung eingehender Rufe und Durchsagen (helle LED), Mikrofon f. Raumüberwachung, Empfindlichkeit einstellbar, in den Raum hineinhören und -sprechen: nur in Verbindung mit Anwenderprogramm Rufzentrale PCSWxxxx oder Pförtnerstationen PFSxx-EN möglich., Anschlussklemme f. externen Taster, Optional Ausstattung mit Funkempfangsplatine (0022930 / RRM02-5001AS-02), zur Rufauslösung, Ansteuerung durch Funksensor, 1-Kanal, Armband (0022931 / RT26-5001C-02.0-06), Ansteuerung durch Funksensor, 1-Kanal, Halsband (0022932 / RT27-5001C-01.0-06), Ansteuerung durch maximal 5 Funksensoren möglich, Bei der Planung muss bedacht werden, dass eine Funkübertragung räumlich begrenzt oder gestört sein kann!, Hinweis: Die Innenstation IMM1500 darf nicht in Rufanlagen nach DIN VDE 0834 und EN50134 verwendet werden. Entsprechend DIN 77800 muss eine gesonderte Notrufsicherung eingerichtet werden. Die mit einer Innenstation mit Sonderfunktionen ausgestattete Anlage stellt keine Notrufanlage im Sinne vorgenannter Normen dar. Die Innenstation mit Sonderfunktionen darf nicht in lebensrettenden oder lebenserhaltenden Systemen eingesetzt werden. Auch die Kombination mit Anlagenteilen, die vorgenannte. Normen erfüllen, ist unzulässig., Farbe: weiß, 3-Draht-Technik erforderlich, Eingangsstrom: I(a) = 0,42 mA, I(P) = 12,2 mA in Ruhe, maximaler Eingangsstrom: I(Pmax) = 87,7 mA, zulässige Umgebungstemperatur: -5 Grad C bis 40 Grad C, Gehäusemaß (H/B/T): 215x172x43mm236,11 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Funktionen und Sonderfunktionen im Nutzfahrzeugmodellbau, Taschenbuch von Jürgen Ritter, Vth, 978-3-88180-519-3Funktionen Und Sonderfunktionen Im Nutzfahrzeugmodellbau, Taschenbuch Von Jürgen Ritter, Vth, 978-3-88180-519-3, Seitenanzahl: 25639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
'Einschalten einer Flutlichtanlage - Simulation mit LOGO!Soft unter Einbringung von Sonderfunktionen' als Unterrichtsthema in der Berufsfachschule'einschalten Einer Flutlichtanlage - Simulation Mit Logo!soft Unter Einbringung Von Sonderfunktionen' Als Unterrichtsthema In Der Berufsfachschule Mechatronik, Taschenbuch Von Trinus Bussmann, Grin, 978-3-640-74538-8, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Tools zur Erfassung, Speicherung und Verwaltung von Belegen eingesetzt werden. Automatisierte Prozesse wie OCR-Technologie können die manuelle Dateneingabe reduzieren und die Genauigkeit verbessern. Eine klare und gut dokumentierte Belegverwaltungspolitik sowie Schulungen für Mitarbeiter können dazu beitragen, dass alle Beteiligten die Prozesse verstehen und einhalten. Die regelmäßige Überprüfung und Aktualisierung der Belegmanagementprozesse gemäß den aktuellen Vorschriften und Best Practices ist entscheidend, um die Compliance zu gewährleisten und potenzielle Risiken zu minimieren. **

Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und rechtskonform gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Dokumentenmanagement-Systeme eingesetzt werden, um Belege elektronisch zu erfassen, zu speichern und zu verwalten. Durch die Automatisierung von Prozessen können Fehler reduziert und die Bearbeitungszeiten verkürzt werden. Um rechtskonform zu bleiben, ist es wichtig, die gesetzlichen Anforderungen an die Aufbewahrung und Archivierung von Belegen zu beachten und sicherzustellen, dass alle steuerlichen und rechtlichen Vorschriften eingehalten werden. Zudem sollten interne Kontrollmechanismen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften zu überwachen und sicherzustellen. Schulungen und regelmäßige Updates für Mitarbeiter im Bereich Buchhaltung, Steuern und Compliance sind **
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizient und sicher gestaltet werden?
Die Belegverwaltung kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Durch die Automatisierung von Prozessen können Fehler reduziert und die Effizienz gesteigert werden. Zudem sollten klare interne Richtlinien und Kontrollmechanismen implementiert werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die regelmäßige Schulung der Mitarbeiter im Umgang mit Belegen und die Einhaltung von Datenschutzbestimmungen tragen ebenfalls zur Sicherheit der Belegverwaltung bei. **
Top-Angebote
Produkte zum Begriff Sonderfunktionen:
-
Ritter:Funktionen und Sonderfunktionen, Ratgeber von Jürgen RitterFunktionen und Sonderfunktionen im Nutzfahrzeugmodellbau Die Miniaturisierung und Verfügbarkeit spezieller Komponenten macht im Nutzfahrzeugmodellbau vieles möglich. War man vor einigen Jahren schon froh, wenn ein Modell überhaupt fuhr, so gibt es heute kaum eine Original-Funktion, die nicht auch im Modell nachgebaut werden kann. Ein Modellbauer, der dies mit Begeisterung umsetzt, ist Jürgen Ritter. Ob bei seinen Strassen-Lkw oder seinen vielbeachteten Landmaschinenmodellen: seine Modelle sind stets mit Sonderfunktionen und speziellen Ideen angefüllt. In diesem Buch zeigt er seine aussergewöhnlichen Bauweisen, spannende Ideen für spezielle Funktionen und wie sich diese vielfach mit einfachen Mitteln verwirklichen lassen. Peppen Sie also auch Ihr Modell mithilfe dieses reich bebilderten Fachbuchs auf! Aus dem Inhalt: - Grundlagen der verwendeten Maschinen mit kleinen Tipps - Verwendete elektronische Komponenten - Informationen und Massstab - Elektromechanische Lösungen - Bewegungen über Seilzug - Elektrische Lösungen - Motorendabschaltungen - Fahrzeugbeleuchtung - Soundmodule - Details und Aufkleber.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
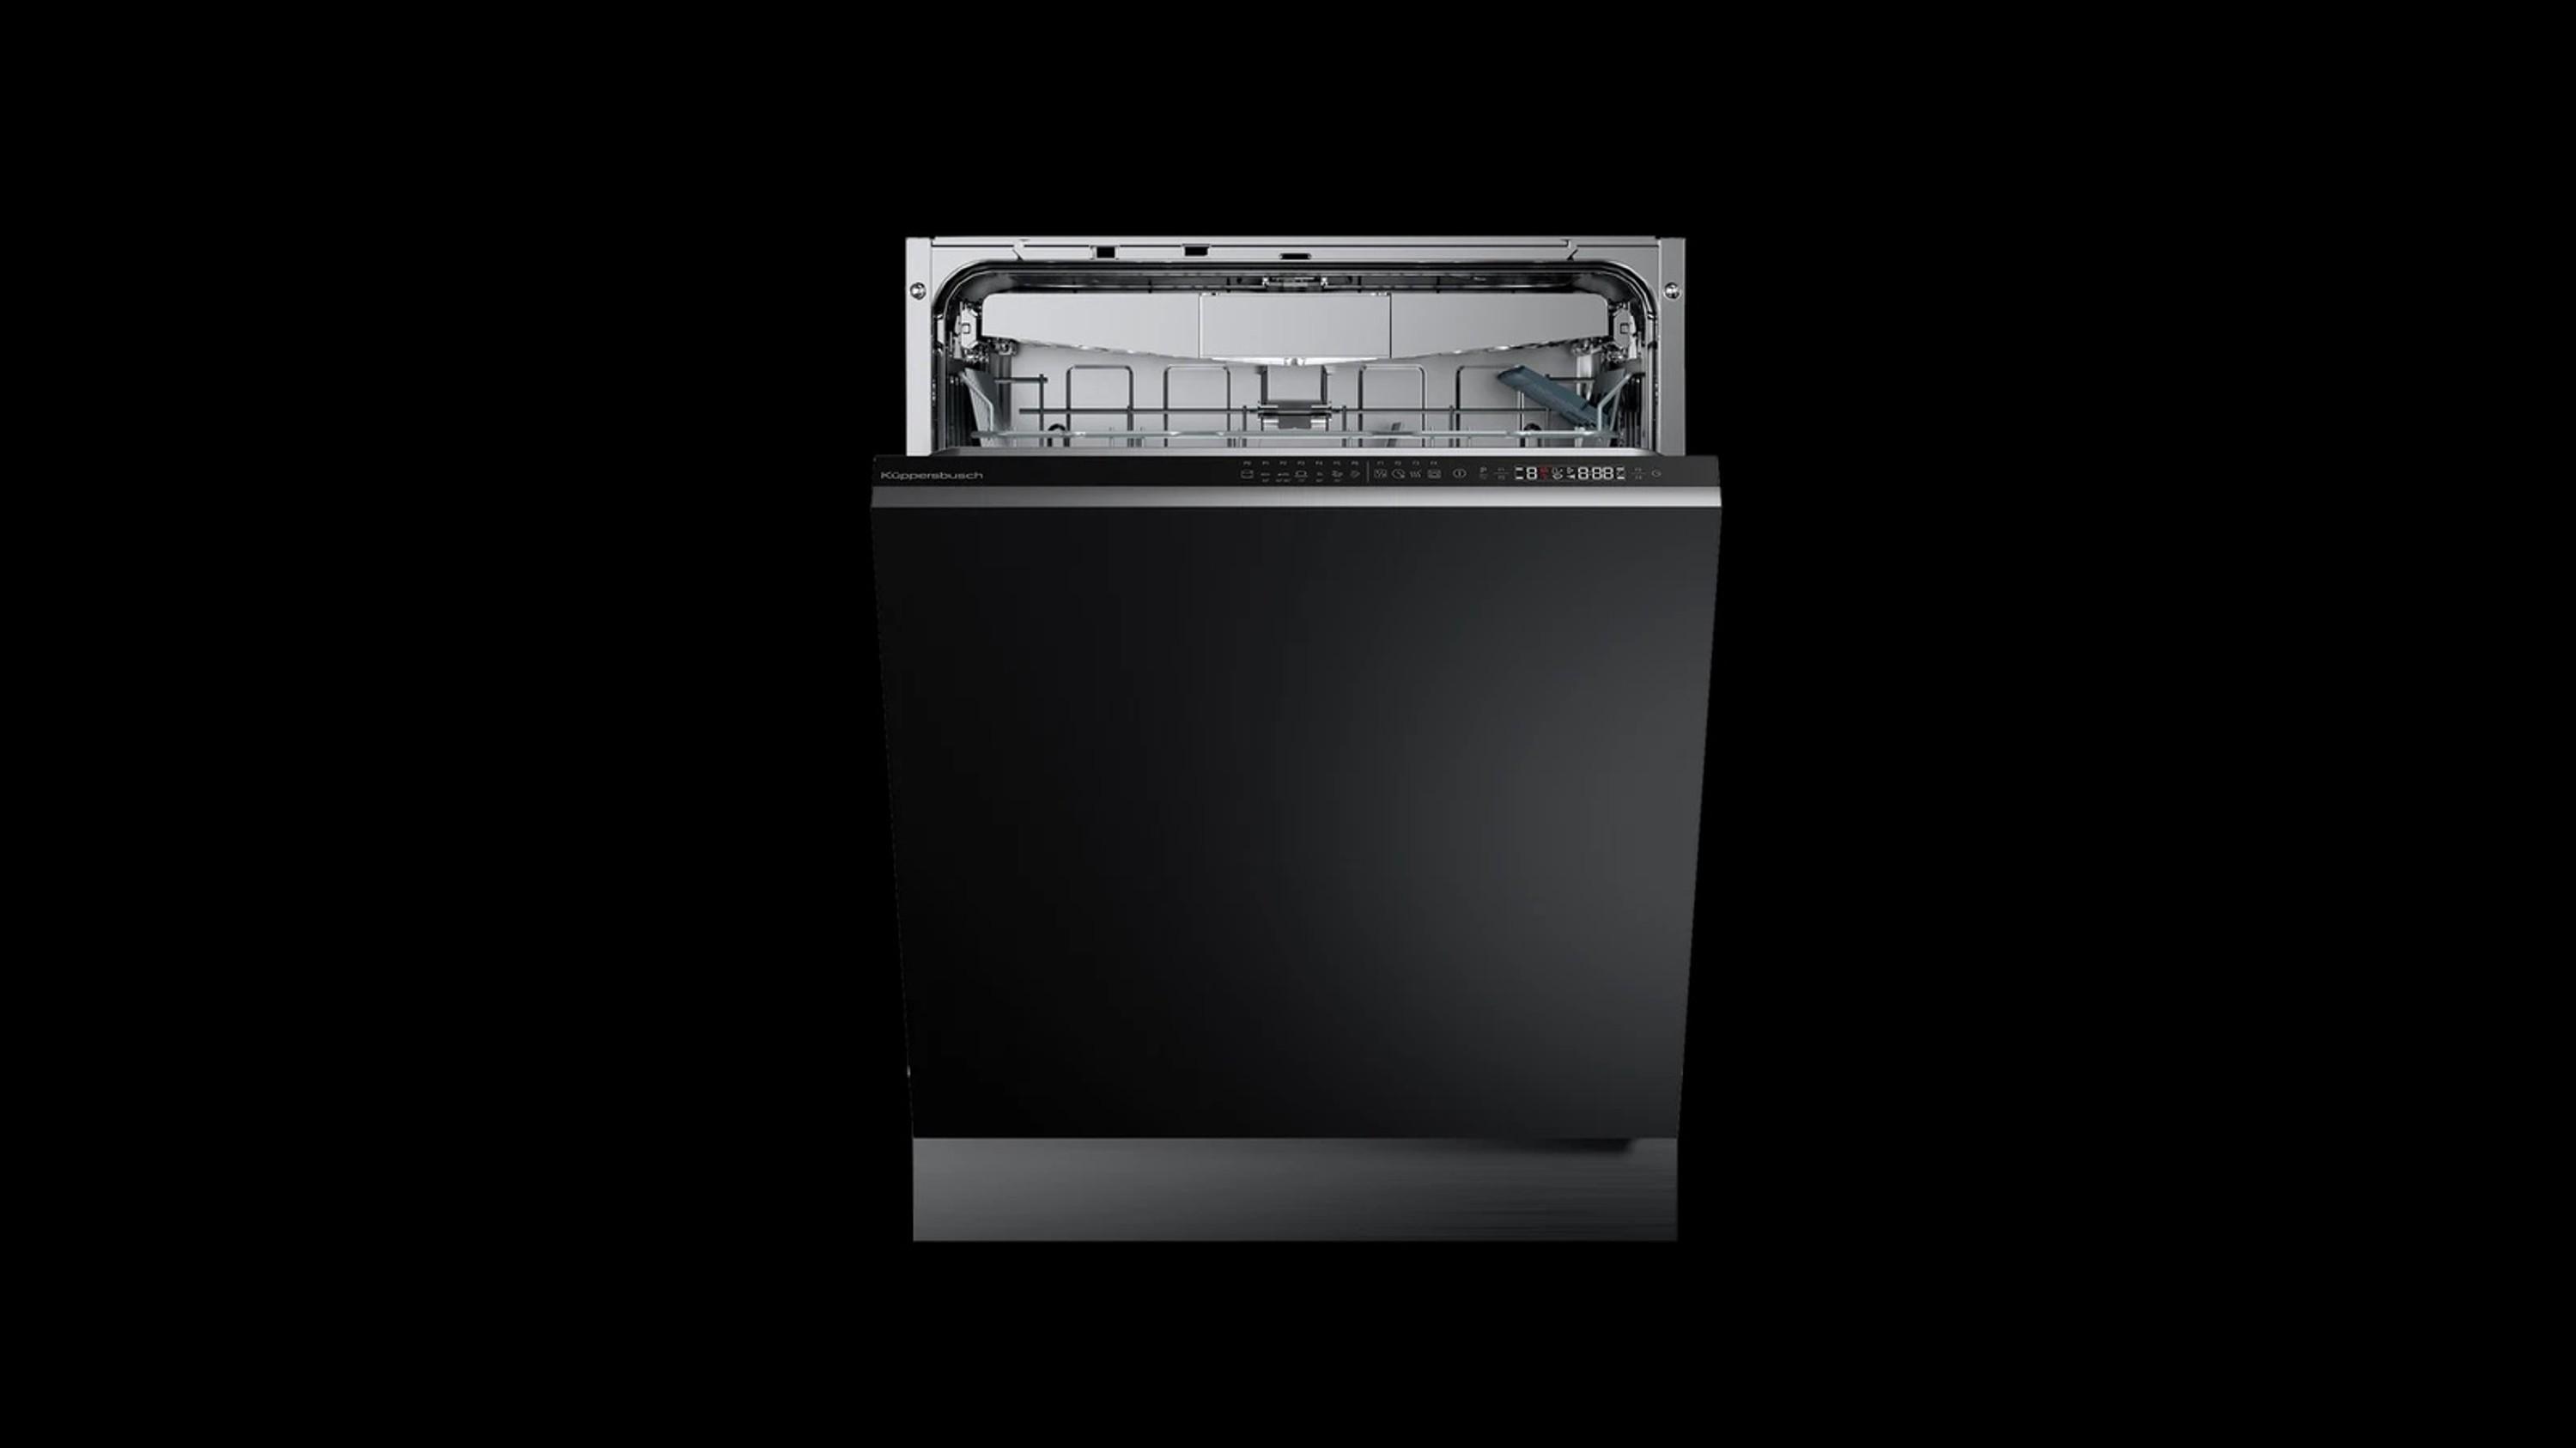
Küppersbusch Projectline/Smartline 60 cm Geschirrspüler mit 7 Programmen und 4 Sonderfunktionen G6300.0vAusstattung Kapazität für 15 internationale Maßgedecke 7 Programme: Intensivprogramm 70°C, Automatikprogramm 40°C - 65°C, ECO Programm 50°C, Schnellprogramm 35°C, 1h Programm 60°C, Maschinenpflegeprogramm, Vorspülen Sonderfunktionen: Express-System, Halbe Beladung, IntensiveClean, IntensiveDry LED Display Elektronische Zeitvorwahl 24h Bedienung über Drucktasten Elektronische Nachfüllanzeige für Salz und Klarspüler Akustisches Signal bei Programmende multiflex-Korbsystem I multiflex-Schublade I Besteckkorb inklusive Höhenverstellbarer Oberkorb, auch bei Beladung Innenbehälter Edelstahl / Boden Edelstahl Technisch für Hocheinbau geeignet Abmessungen Produktmaße Höhe (mm): 818 Breite (mm): 598 Tiefe (mm): 550 Gewicht (kg): 38,1 Maximale Anschlussleistung (W)2100Frequenz (Hz)50Volt (V)220/240Kabelanschlusslänge (cm)170SteckertypEU Breite in cm:59.8Tiefe in cm:55Einbauart:voll-integrierbarBauart:EinbaugerätAnzahl Maßgedecke:15Anzahl Programme:5Wasserverbrauch in Liter / Programm:9.5Höhe in746,90 €*Versand: 99,99 €Sichere Weiterleitung zum Anbieter
-
TCS IMM1500-0140 Audio Türtelefon Serie IMM mit Sonderfunktionen 4 + 3 Tasten, Aufputzmontage weiß IMM15000140AP-Montage / aufstellbar (Tischzubehör), Gegensprechen, Gehäuse aus antistatischem und recycelbarem Kunststoff, blaue Türöffnertaste mit aktivierbarer Etagentüröffnerfunktion, Lichttaste, 1 Funktionstaste ab Werk: mit Steuerfunktion belegt / aktivierbare, Alternativbelegung: Internruf, Türöffnerautomatik, Rufumleitung, Auswahl aus 13 Ruftönen, akustische und optische Rufunterscheidung zwischen Haus-, Wohnungstür und Internruf, akustische Türrufunterscheidung f. 2 Türen, Ruftonlautstärke / manuell einstellbar, Ruftonabschaltung mit optischer Anzeige, 1 Parallelruf aktivierbar, optische Kurzzeitspeicherung von Türrufen, optische Besetztanzeige bei bestehender Sprechverbindung, Mithörsperre und automatische Gesprächsabschaltung, Audio- und Video-Innenstationen sind innerhalb einer Anlage kombinierbar, 3 farbige Tasten (rot, gelb grün) zum optionalen Senden verschiedener Steuerfunktionen, Funktionstaste rot: akustische Raumüberwachung aktivieren, Internruf 3, Steuerfunktion 10 Funktionstaste gelb: Steuerfunktion 1 / Steuerfunktion 2 (im Wechsel, = rastende Steuerfunktion), Internruf 2, Licht schalten, Funktionstaste grün: Steuerfunktion 8, Internruf 1, Rufumleitung, 3 LED’s zur Zustandsanzeige, den Tasten zugeordnet, Beschriftungsfeld, Bewegungssensor zum Erkennen von längeren Aktivitätspausen im Erfassungsbereich - sendet steuerfunktion nach einstellbarer Zeit (15min-63 h, deaktivierbar), Empfindlichkeit einstellbar, Optische Signalisierung eingehender Rufe und Durchsagen (helle LED), Mikrofon f. Raumüberwachung, Empfindlichkeit einstellbar, in den Raum hineinhören und -sprechen: nur in Verbindung mit Anwenderprogramm Rufzentrale PCSWxxxx oder Pförtnerstationen PFSxx-EN möglich., Anschlussklemme f. externen Taster, Optional Ausstattung mit Funkempfangsplatine (0022930 / RRM02-5001AS-02), zur Rufauslösung, Ansteuerung durch Funksensor, 1-Kanal, Armband (0022931 / RT26-5001C-02.0-06), Ansteuerung durch Funksensor, 1-Kanal, Halsband (0022932 / RT27-5001C-01.0-06), Ansteuerung durch maximal 5 Funksensoren möglich, Bei der Planung muss bedacht werden, dass eine Funkübertragung räumlich begrenzt oder gestört sein kann!, Hinweis: Die Innenstation IMM1500 darf nicht in Rufanlagen nach DIN VDE 0834 und EN50134 verwendet werden. Entsprechend DIN 77800 muss eine gesonderte Notrufsicherung eingerichtet werden. Die mit einer Innenstation mit Sonderfunktionen ausgestattete Anlage stellt keine Notrufanlage im Sinne vorgenannter Normen dar. Die Innenstation mit Sonderfunktionen darf nicht in lebensrettenden oder lebenserhaltenden Systemen eingesetzt werden. Auch die Kombination mit Anlagenteilen, die vorgenannte. Normen erfüllen, ist unzulässig., Farbe: weiß, 3-Draht-Technik erforderlich, Eingangsstrom: I(a) = 0,42 mA, I(P) = 12,2 mA in Ruhe, maximaler Eingangsstrom: I(Pmax) = 87,7 mA, zulässige Umgebungstemperatur: -5 Grad C bis 40 Grad C, Gehäusemaß (H/B/T): 215x172x43mm236,11 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schalte ich bei Howrse Sonderfunktionen frei?
Um Sonderfunktionen bei Howrse freizuschalten, musst du bestimmte Bedingungen erfüllen. Zum Beispiel musst du eine bestimmte Anzahl von Tagen auf Howrse aktiv sein, eine bestimmte Anzahl von Pferden besitzen oder bestimmte Ziele erreichen. Sobald du diese Bedingungen erfüllt hast, werden die Sonderfunktionen automatisch freigeschaltet. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
Ähnliche Suchbegriffe für Sonderfunktionen
-
Funktionen und Sonderfunktionen im Nutzfahrzeugmodellbau, Taschenbuch von Jürgen Ritter, Vth, 978-3-88180-519-3Funktionen Und Sonderfunktionen Im Nutzfahrzeugmodellbau, Taschenbuch Von Jürgen Ritter, Vth, 978-3-88180-519-3, Seitenanzahl: 25639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
'Einschalten einer Flutlichtanlage - Simulation mit LOGO!Soft unter Einbringung von Sonderfunktionen' als Unterrichtsthema in der Berufsfachschule'einschalten Einer Flutlichtanlage - Simulation Mit Logo!soft Unter Einbringung Von Sonderfunktionen' Als Unterrichtsthema In Der Berufsfachschule Mechatronik, Taschenbuch Von Trinus Bussmann, Grin, 978-3-640-74538-8, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DATEV Buchhaltung im Überblick, Taschenbuch von Elmar Goldstein, FVSR Fachverlag für Steuern und Recht, 978-3-941729-09-4Datev Buchhaltung Im Überblick, Taschenbuch Von Elmar Goldstein, Fvsr Fachverlag Für Steuern Und Recht, 978-3-941729-09-4, Seitenanzahl: 10415,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Tools zur Erfassung, Speicherung und Verwaltung von Belegen eingesetzt werden. Automatisierte Prozesse wie OCR-Technologie können die manuelle Dateneingabe reduzieren und die Genauigkeit verbessern. Eine klare und gut dokumentierte Belegverwaltungspolitik sowie Schulungen für Mitarbeiter können dazu beitragen, dass alle Beteiligten die Prozesse verstehen und einhalten. Die regelmäßige Überprüfung und Aktualisierung der Belegmanagementprozesse gemäß den aktuellen Vorschriften und Best Practices ist entscheidend, um die Compliance zu gewährleisten und potenzielle Risiken zu minimieren. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und rechtskonform gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Dokumentenmanagement-Systeme eingesetzt werden, um Belege elektronisch zu erfassen, zu speichern und zu verwalten. Durch die Automatisierung von Prozessen können Fehler reduziert und die Bearbeitungszeiten verkürzt werden. Um rechtskonform zu bleiben, ist es wichtig, die gesetzlichen Anforderungen an die Aufbewahrung und Archivierung von Belegen zu beachten und sicherzustellen, dass alle steuerlichen und rechtlichen Vorschriften eingehalten werden. Zudem sollten interne Kontrollmechanismen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften zu überwachen und sicherzustellen. Schulungen und regelmäßige Updates für Mitarbeiter im Bereich Buchhaltung, Steuern und Compliance sind **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizient und sicher gestaltet werden?
Die Belegverwaltung kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Durch die Automatisierung von Prozessen können Fehler reduziert und die Effizienz gesteigert werden. Zudem sollten klare interne Richtlinien und Kontrollmechanismen implementiert werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die regelmäßige Schulung der Mitarbeiter im Umgang mit Belegen und die Einhaltung von Datenschutzbestimmungen tragen ebenfalls zur Sicherheit der Belegverwaltung bei. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.