Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was ist eine Callistephus chinensis L. Nees?
Callistephus chinensis L. Nees ist der wissenschaftliche Name für die Garten-Chrysantheme oder auch China-Aster. Es handelt sich um eine beliebte Zierpflanze, die vor allem aufgrund ihrer auffälligen Blüten in verschiedenen Farben angebaut wird. Die China-Aster wird oft in Gärten, Blumenbeeten und als Schnittblume verwendet. **
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Ähnliche Suchbegriffe für Schisandra chinensis
Top-Angebote
Produkte zum Begriff Schisandra chinensis:
-
Schisandra 600mg 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Schisandra-Extrakt Verwendung/Anwendung/Verzehrempfehlung: Täglich 2 Kapseln zu oder zwischen den Mahlzeiten einnehmen. Nährwertdeklaration: Nährstoffe: pro 2 Kapseln %NRV* Schisandra-Extrakt (10:1) 1200 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Schisandra-Extrakt, Überzugsmittel Hydroxypropylmethylcellulose (Kapselhülle). Allergene: keine Nettofüllmenge: 60 Kapseln = 43,2 g Aufbewahrungsbedingungen: Kühl, und trocken lagern. Nach Anbruch stets fest verschließen und zügig aufbrauchen. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: 11A Nutritheke GmbH Hauptstraße 3a 91341 Röttenbach Weitere Hinweise: Lactosefrei, glutenfrei, gelatinefrei, farbstofffrei, vegan, pflanzliche Kapselhülle, ohne Gentechnik. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: https://www.nutritheke.de und Angaben der Verpackung Stand: 06/202516,96 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Schisandra Kapseln 90 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Fruchtsaftpulver aus Schisandrabeeren Verwendung/Anwendung/Verzehrempfehlung: 3 x 1 Kapsel täglich verzehren. Nährwertdeklaration: Nährwerte pro 1 Kapsel pro 3 Kapseln %NRV* Schisandra–Fruchtextrakt 300 mg 900 mg% ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Schisandra Chinensis Fruchtsaftpulver (60 %), Maltodextrin, Hydroxypropylmethylcellulose (Kapselhülle), Trennmittel Magnesiumsalze der Speisefettsäuren. Allergene: keine Nettofüllmenge: 90 Kapseln = 45 g Aufbewahrungsbedingungen: Trocken aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: allcura Naturheilmittel GmbH Reichenäcker 7 97877 Wertheim Weitere Hinweise: Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.allcura.de Stand: 11/20209,88 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Tools zur Erfassung, Speicherung und Verwaltung von Belegen eingesetzt werden. Automatisierte Prozesse wie OCR-Technologie können die manuelle Dateneingabe reduzieren und die Genauigkeit verbessern. Eine klare und gut dokumentierte Belegverwaltungspolitik sowie Schulungen für Mitarbeiter können dazu beitragen, dass alle Beteiligten die Prozesse verstehen und einhalten. Die regelmäßige Überprüfung und Aktualisierung der Belegmanagementprozesse gemäß den aktuellen Vorschriften und Best Practices ist entscheidend, um die Compliance zu gewährleisten und potenzielle Risiken zu minimieren. **


Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und rechtskonform gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Dokumentenmanagement-Systeme eingesetzt werden, um Belege elektronisch zu erfassen, zu speichern und zu verwalten. Durch die Automatisierung von Prozessen können Fehler reduziert und die Bearbeitungszeiten verkürzt werden. Um rechtskonform zu bleiben, ist es wichtig, die gesetzlichen Anforderungen an die Aufbewahrung und Archivierung von Belegen zu beachten und sicherzustellen, dass alle steuerlichen und rechtlichen Vorschriften eingehalten werden. Zudem sollten interne Kontrollmechanismen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften zu überwachen und sicherzustellen. Schulungen und regelmäßige Updates für Mitarbeiter im Bereich Buchhaltung, Steuern und Compliance sind **
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizient und sicher gestaltet werden?
Die Belegverwaltung kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Durch die Automatisierung von Prozessen können Fehler reduziert und die Effizienz gesteigert werden. Zudem sollten klare interne Richtlinien und Kontrollmechanismen implementiert werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die regelmäßige Schulung der Mitarbeiter im Umgang mit Belegen und die Einhaltung von Datenschutzbestimmungen tragen ebenfalls zur Sicherheit der Belegverwaltung bei. **
Top-Angebote
Produkte zum Begriff Schisandra chinensis:
-
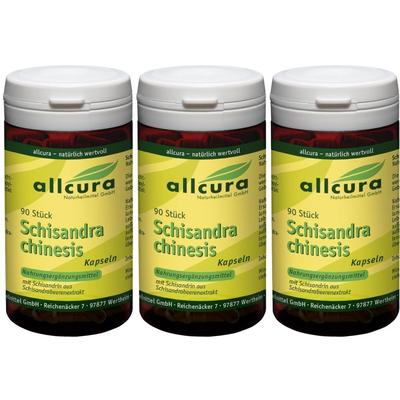
allcura Schisandra chinensis 3x90 St KapselnNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält3x allcura Schisandra chinensis 90 StSchisandra chinensis Kapseln Die Beeren der Kletterpflanze Schisandra werden...39,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thea Chinensis D12 10 GWichtige Hinweise (Pflichtangaben): Thea Chinensis D 12. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Warnhinweis: Dieses Arzneimittel enthält Sucrose (Saccharose / Zucker). Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Thea Chinensis D 12 Streukügelchen Lesen Sie die gesamte Packungsbeilage sorgfältig durch, denn sie enthält wichtige Informationen für Sie. Dieses Arzneimittel ist ohne Verschreibung erhältlich. Um einen bestmöglichen Behandlungserfolg zu erzielen, muss Thea Chinensis D 12 jedoch vorschriftsgemäß angewendet werden. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Fragen Sie Ihren Arzt oder Apotheker, wenn Sie weitere Informationen oder einen Rat benötigen. Wenn sich Ihre Symptome verschlimmern oder keine Besserung eintritt, müssen Sie auf jeden Fall einen Arzt aufsuchen. Informieren Sie bitte Ihren Arzt oder Apotheker, wenn Sie Nebenwirkungen bemerken. Diese Packungsbeilage beinhaltet: WAS IST THEA CHINENSIS D 12 UND WOFÜR WIRD ES ANGEWENDET? WAS MÜSSEN SIE VOR DER ANWENDUNG VON THEA CHINENSIS D 12 BEACHTEN? WIE IST THEA CHINENSIS D 12 ANZUWENDEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE IST THEA CHINENSIS D 12 AUFZUBEWAHREN? WEITERE INFORMATIONEN 1. WAS IST THEA CHINENSIS D 12 UND WOFÜR WIRD ES ANGEWENDET? Thea Chinensis D 12 ist ein homöopathisches Arzneimittel. Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. 2. WAS MÜSSEN SIE VOR DER ANWENDUNG VON THEA CHINENSIS D 12 BEACHTEN? Thea Chinensis D 12 darf nicht angewendet werden: Wenn Sie überempfindlich (allergisch) gegen einen der Bestandteile von Thea Chinensis D 12 sind. Besondere Vorsicht bei der Anwendung von Thea Chinensis D 12 ist erforderlich: Bei anhaltenden, unklaren oder neu auftretenden Beschwerden sollten Sie medizinischen Rat einholen. Bei Anwendung von Thea Chinensis D 12 mit anderen Arzneimitteln: Bitte informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel anwenden bzw. vor kurzem angewendet haben, auch wenn es sich um nicht verschreibungspflichtige Arzneimittel handelt. Eine Beeinflussung der Wirkung von Thea Chinensis D 12 durch andere Arzneimittel ist bisher nicht bekannt. Bei Anwendung von Thea Chinensis D 12 zusammen mit Nahrungsmitteln und Getränken: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Schwangerschaft und Stillzeit: Fragen Sie vor der Anwendung von allen Arzneimitteln Ihren Arzt um Rat. Verkehrstüchtigkeit und das Bedienen von Maschinen: Es sind keine besonderen Vorsichtsmaßnahmen erforderlich. Wichtige Informationen über bestimmte sonstige Bestandteile von Thea Chinensis D 12: Dieses Arzneimittel enthält Sucrose (Saccharose / Zucker). Bitte nehmen Sie es daher erst nach Rücksprache mit dem Arzt ein, wenn Ihnen bekannt ist, dass Sie unter einer Unverträglichkeit gegenüber bestimmten Zuckern leiden. 3. WIE IST THEA CHINENSIS D 12 ANZUWENDEN? Sie sollten die Streukügelchen eine halbe Stunde vor oder nach dem Essen einnehmen und sie vorzugsweise langsam im Mund zergehen lassen. Auch homöopathische Medikamente sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Wenn Sie eine größere Menge Thea Chinensis D 12 angewendet haben, als Sie sollten: Es sind bisher keine schädlichen Wirkungen von Überdosierungen bekannt. Falls Sie dieses Arzneimittel erheblich überdosiert haben, sollten Sie Rücksprache mit einem Arzt halten. Wenn Sie die Anwendung von Thea Chinensis D 12 vergessen haben: Nehmen Sie nicht die doppelte Dosis ein, wenn Sie die vorherige Einnahme vergessen haben. Wenn Sie die Anwendung von Thea Chinensis D 12 abbrechen: Es sind keine schädlichen Auswirkungen zu erwarten, wenn Sie die Anwendung von Thea Chinensis D 12 abbrechen. Allgemeiner Hinweis: Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker. 4. WELCHE NEBENWIRKUNGEN SIND MÖGLICH? Wie alle Arzneimittel kann Thea Chinensis D 12 Nebenwirkungen haben, die aber nicht bei jedem auftreten müssen. Nebenwirkungen sind bisher keine bekannt. Hinweis: Bei der Einnahme eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Informieren Sie bitte Ihren Arzt oder Apotheker, wenn Sie Nebenwirkungen bemerken. 5. WIE IST THEA CHINENSIS D 12 AUFZUBEWAH8,54 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Schisandra 600mg 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Schisandra-Extrakt Verwendung/Anwendung/Verzehrempfehlung: Täglich 2 Kapseln zu oder zwischen den Mahlzeiten einnehmen. Nährwertdeklaration: Nährstoffe: pro 2 Kapseln %NRV* Schisandra-Extrakt (10:1) 1200 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Schisandra-Extrakt, Überzugsmittel Hydroxypropylmethylcellulose (Kapselhülle). Allergene: keine Nettofüllmenge: 60 Kapseln = 43,2 g Aufbewahrungsbedingungen: Kühl, und trocken lagern. Nach Anbruch stets fest verschließen und zügig aufbrauchen. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: 11A Nutritheke GmbH Hauptstraße 3a 91341 Röttenbach Weitere Hinweise: Lactosefrei, glutenfrei, gelatinefrei, farbstofffrei, vegan, pflanzliche Kapselhülle, ohne Gentechnik. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: https://www.nutritheke.de und Angaben der Verpackung Stand: 06/202516,96 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Callistephus chinensis L. Nees?
Callistephus chinensis L. Nees ist der wissenschaftliche Name für die Garten-Chrysantheme oder auch China-Aster. Es handelt sich um eine beliebte Zierpflanze, die vor allem aufgrund ihrer auffälligen Blüten in verschiedenen Farben angebaut wird. Die China-Aster wird oft in Gärten, Blumenbeeten und als Schnittblume verwendet. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
Ähnliche Suchbegriffe für Schisandra chinensis
-
Schisandra Kapseln 90 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Fruchtsaftpulver aus Schisandrabeeren Verwendung/Anwendung/Verzehrempfehlung: 3 x 1 Kapsel täglich verzehren. Nährwertdeklaration: Nährwerte pro 1 Kapsel pro 3 Kapseln %NRV* Schisandra–Fruchtextrakt 300 mg 900 mg% ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Schisandra Chinensis Fruchtsaftpulver (60 %), Maltodextrin, Hydroxypropylmethylcellulose (Kapselhülle), Trennmittel Magnesiumsalze der Speisefettsäuren. Allergene: keine Nettofüllmenge: 90 Kapseln = 45 g Aufbewahrungsbedingungen: Trocken aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: allcura Naturheilmittel GmbH Reichenäcker 7 97877 Wertheim Weitere Hinweise: Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.allcura.de Stand: 11/20209,88 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Tools zur Erfassung, Speicherung und Verwaltung von Belegen eingesetzt werden. Automatisierte Prozesse wie OCR-Technologie können die manuelle Dateneingabe reduzieren und die Genauigkeit verbessern. Eine klare und gut dokumentierte Belegverwaltungspolitik sowie Schulungen für Mitarbeiter können dazu beitragen, dass alle Beteiligten die Prozesse verstehen und einhalten. Die regelmäßige Überprüfung und Aktualisierung der Belegmanagementprozesse gemäß den aktuellen Vorschriften und Best Practices ist entscheidend, um die Compliance zu gewährleisten und potenzielle Risiken zu minimieren. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und rechtskonform gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Dokumentenmanagement-Systeme eingesetzt werden, um Belege elektronisch zu erfassen, zu speichern und zu verwalten. Durch die Automatisierung von Prozessen können Fehler reduziert und die Bearbeitungszeiten verkürzt werden. Um rechtskonform zu bleiben, ist es wichtig, die gesetzlichen Anforderungen an die Aufbewahrung und Archivierung von Belegen zu beachten und sicherzustellen, dass alle steuerlichen und rechtlichen Vorschriften eingehalten werden. Zudem sollten interne Kontrollmechanismen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften zu überwachen und sicherzustellen. Schulungen und regelmäßige Updates für Mitarbeiter im Bereich Buchhaltung, Steuern und Compliance sind **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizient und sicher gestaltet werden?
Die Belegverwaltung kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Durch die Automatisierung von Prozessen können Fehler reduziert und die Effizienz gesteigert werden. Zudem sollten klare interne Richtlinien und Kontrollmechanismen implementiert werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die regelmäßige Schulung der Mitarbeiter im Umgang mit Belegen und die Einhaltung von Datenschutzbestimmungen tragen ebenfalls zur Sicherheit der Belegverwaltung bei. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.