Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie groß ist ss im Vergleich zu a und ss zusammen?
Die Größe von ss im Vergleich zu a und ss zusammen hängt von den spezifischen Werten von a und ss ab. Ohne weitere Informationen ist es nicht möglich, eine genaue Aussage darüber zu treffen. **
Bitte geben Sie die Werte für sin a, cos a, tan a, sin ss, cos ss und tan ss im Dreieck ABC auf Seite 1356 an, wobei die Hypotenuse c dreimal so lang ist wie die Kathete a.
Da die Hypotenuse c dreimal so lang ist wie die Kathete a, können wir die Beziehung a : c = 1 : 3 verwenden. Mit Hilfe des Satzes des Pythagoras können wir die Länge der anderen Kathete b berechnen. Anschließend können wir die Werte für sin a, cos a, tan a, sin ss, cos ss und tan ss mit den entsprechenden trigonometrischen Funktionen berechnen. **


Ähnliche Suchbegriffe für SS-A
Top-Angebote
Produkte zum Begriff SS-A:
-
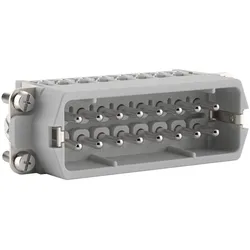
Lapp Zubehör EPIC-H-A-16-SS H-A 16 SS PH1Anzahl der Leistungskontakte=16Kontakteinsatz ohne Kontakte=neinKontaktausführung=StiftPolzahl=16Durchmesser des Steckkontaktes=2,5 mmWerkstoff des Steckverbindereinsatzes=ThermoplastBemessungsstrom In=14 AUmgebungstemperatur=-40..125 °CBetriebstemperatur=-40..100 °CBemessungsspannung=400 VBemessungsstoßspannung=4 kVÜberspannungskategorie=IIIVerschmutzungsgrad=3Ausführung des elektrischen Anschlusses=SchraubanschlussMit Drahtschutz=neinAnschließbarer Leiterquerschnitt feindrähtig ohne Aderendhülse=0,5..2,5 mm2Anschließbarer Leiterquerschnitt feindrähtig mit Aderendhülse=0,5..2,5 mm2Anschließbarer Leiterquerschnitt eindrähtig=0,5..2,5 mm2Anschließbarer Leiterquerschnitt mehrdrähtig=0,5..2,5 mm2Werkstoff der Kontaktbeschichtung=SilberWerkstoff des Kontaktes=MessingBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Mit Schutzleiter=jaMin. Anzahl der Steckzyklen=500Breite=23 mmHöhe=29 mm...41,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Kann man ss generell durch ss ersetzen?
Nein, man kann nicht immer "ss" durch "ß" ersetzen. Die Verwendung von "ss" oder "ß" hängt von den Rechtschreibregeln ab. In der deutschen Rechtschreibung wird "ss" in bestimmten Fällen verwendet, zum Beispiel nach einem kurzen Vokal oder am Wortende. "ß" wird hingegen nach langem Vokal oder Diphthong geschrieben. **
-
Gehört die Totenkopf-SS zur Waffen-SS?
Ja, die Totenkopf-SS war eine spezielle Einheit innerhalb der Waffen-SS. Sie war verantwortlich für die Verwaltung und Bewachung der Konzentrationslager und wurde später auch als Kampfeinheit eingesetzt. **
-
Kann man "ss" durch "ss", "sss" oder "sz" ersetzen?
Nein, man kann "ss" nicht durch "sss" oder "sz" ersetzen. Das "ss" wird verwendet, um den sogenannten "scharfen S-Laut" darzustellen, während "sz" den "stimmlosen S-Laut" repräsentiert. Die Verwendung von "sss" wäre orthografisch inkorrekt. **
-
Wie schreibt man den Nachnamen statt "ss" mit "ss"?
Der Nachname wird in der Regel mit einem "ß" geschrieben, wenn er im Deutschen vorkommt. Wenn jedoch das "ß" nicht verfügbar ist, kann es durch "ss" ersetzt werden. Dies ist vor allem bei der Verwendung von Computern oder in Ländern, in denen das "ß" nicht verwendet wird, der Fall. **

Was ist der Unterschied zwischen SS und Waffen-SS?
Die SS (Schutzstaffel) war eine paramilitärische Organisation, die ursprünglich als Leibwache für Adolf Hitler gegründet wurde. Die Waffen-SS war ein Teil der SS und fungierte als Kampftruppe während des Zweiten Weltkriegs. Sie war für Kriegsverbrechen und Verbrechen gegen die Menschlichkeit verantwortlich und wurde nach dem Krieg als kriminelle Organisation eingestuft. **
Wann verwendet man im Deutschen "ss" und wofür steht "ss"?
Im Deutschen verwendet man "ss" nach einem kurzen Vokal, um den stimmlosen s-Laut darzustellen. Es steht für den Buchstaben "s" und wird verwendet, um die Aussprache des vorherigen Vokals zu verlängern. Zum Beispiel in Wörtern wie "Hass" oder "Kuss". **
Top-Angebote
Produkte zum Begriff SS-A:
-
Lapp Zubehör EPIC-H-A-4-SS H-A 4 SSAnzahl der Leistungskontakte=4Kontakteinsatz ohne Kontakte=neinKontaktausführung=StiftPolzahl=4Durchmesser des Steckkontaktes=1,6 mmWerkstoff des Steckverbindereinsatzes=ThermoplastBemessungsstrom In=10 AUmgebungstemperatur=-40..125 °CBetriebstemperatur=-40..100 °CBemessungsspannung=400 VBemessungsstoßspannung=4 kVÜberspannungskategorie=IIIVerschmutzungsgrad=3Ausführung des elektrischen Anschlusses=SchraubanschlussMit Drahtschutz=neinAnschließbarer Leiterquerschnitt feindrähtig ohne Aderendhülse=0,5..2,5 mm2Anschließbarer Leiterquerschnitt feindrähtig mit Aderendhülse=0,5..2,5 mm2Anschließbarer Leiterquerschnitt eindrähtig=0,5..2,5 mm2Anschließbarer Leiterquerschnitt mehrdrähtig=0,5..2,5 mm2Werkstoff der Kontaktbeschichtung=SilberWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=MessingBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Mit Schutzleiter=jaMin. Anzahl der S...59,04 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Lapp Zubehör EPIC-H-A-10-SS H-A 10 SS PH1Anzahl der Leistungskontakte=10Kontakteinsatz ohne Kontakte=neinKontaktausführung=StiftPolzahl=10Durchmesser des Steckkontaktes=2,5 mmWerkstoff des Steckverbindereinsatzes=ThermoplastBemessungsstrom In=16 AUmgebungstemperatur=-40..125 °CBetriebstemperatur=-40..100 °CBemessungsspannung=400 VBemessungsstoßspannung=4 kVÜberspannungskategorie=IIIVerschmutzungsgrad=3Ausführung des elektrischen Anschlusses=SchraubanschlussMit Drahtschutz=neinAnschließbarer Leiterquerschnitt feindrähtig ohne Aderendhülse=0,5..2,5 mm2Anschließbarer Leiterquerschnitt feindrähtig mit Aderendhülse=0,5..2,5 mm2Anschließbarer Leiterquerschnitt eindrähtig=0,5..2,5 mm2Anschließbarer Leiterquerschnitt mehrdrähtig=0,5..2,5 mm2Werkstoff der Kontaktbeschichtung=SilberWerkstoff des Kontaktes=MessingBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Mit Schutzleiter=jaMin. Anzahl der Steckzyklen=500Breite=23 mmTiefe=57 mm...33,57 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Lapp Zubehör EPIC-H-A-16-SS H-A 16 SS PH1Anzahl der Leistungskontakte=16Kontakteinsatz ohne Kontakte=neinKontaktausführung=StiftPolzahl=16Durchmesser des Steckkontaktes=2,5 mmWerkstoff des Steckverbindereinsatzes=ThermoplastBemessungsstrom In=14 AUmgebungstemperatur=-40..125 °CBetriebstemperatur=-40..100 °CBemessungsspannung=400 VBemessungsstoßspannung=4 kVÜberspannungskategorie=IIIVerschmutzungsgrad=3Ausführung des elektrischen Anschlusses=SchraubanschlussMit Drahtschutz=neinAnschließbarer Leiterquerschnitt feindrähtig ohne Aderendhülse=0,5..2,5 mm2Anschließbarer Leiterquerschnitt feindrähtig mit Aderendhülse=0,5..2,5 mm2Anschließbarer Leiterquerschnitt eindrähtig=0,5..2,5 mm2Anschließbarer Leiterquerschnitt mehrdrähtig=0,5..2,5 mm2Werkstoff der Kontaktbeschichtung=SilberWerkstoff des Kontaktes=MessingBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Mit Schutzleiter=jaMin. Anzahl der Steckzyklen=500Breite=23 mmHöhe=29 mm...41,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie groß ist ss im Vergleich zu a und ss zusammen?
Die Größe von ss im Vergleich zu a und ss zusammen hängt von den spezifischen Werten von a und ss ab. Ohne weitere Informationen ist es nicht möglich, eine genaue Aussage darüber zu treffen. **
-
Bitte geben Sie die Werte für sin a, cos a, tan a, sin ss, cos ss und tan ss im Dreieck ABC auf Seite 1356 an, wobei die Hypotenuse c dreimal so lang ist wie die Kathete a.
Da die Hypotenuse c dreimal so lang ist wie die Kathete a, können wir die Beziehung a : c = 1 : 3 verwenden. Mit Hilfe des Satzes des Pythagoras können wir die Länge der anderen Kathete b berechnen. Anschließend können wir die Werte für sin a, cos a, tan a, sin ss, cos ss und tan ss mit den entsprechenden trigonometrischen Funktionen berechnen. **
-
Kann man ss generell durch ss ersetzen?
Nein, man kann nicht immer "ss" durch "ß" ersetzen. Die Verwendung von "ss" oder "ß" hängt von den Rechtschreibregeln ab. In der deutschen Rechtschreibung wird "ss" in bestimmten Fällen verwendet, zum Beispiel nach einem kurzen Vokal oder am Wortende. "ß" wird hingegen nach langem Vokal oder Diphthong geschrieben. **
-
Gehört die Totenkopf-SS zur Waffen-SS?
Ja, die Totenkopf-SS war eine spezielle Einheit innerhalb der Waffen-SS. Sie war verantwortlich für die Verwaltung und Bewachung der Konzentrationslager und wurde später auch als Kampfeinheit eingesetzt. **
Ähnliche Suchbegriffe für SS-A
-
Kann man "ss" durch "ss", "sss" oder "sz" ersetzen?
Nein, man kann "ss" nicht durch "sss" oder "sz" ersetzen. Das "ss" wird verwendet, um den sogenannten "scharfen S-Laut" darzustellen, während "sz" den "stimmlosen S-Laut" repräsentiert. Die Verwendung von "sss" wäre orthografisch inkorrekt. **
-
Wie schreibt man den Nachnamen statt "ss" mit "ss"?
Der Nachname wird in der Regel mit einem "ß" geschrieben, wenn er im Deutschen vorkommt. Wenn jedoch das "ß" nicht verfügbar ist, kann es durch "ss" ersetzt werden. Dies ist vor allem bei der Verwendung von Computern oder in Ländern, in denen das "ß" nicht verwendet wird, der Fall. **
-
Was ist der Unterschied zwischen SS und Waffen-SS?
Die SS (Schutzstaffel) war eine paramilitärische Organisation, die ursprünglich als Leibwache für Adolf Hitler gegründet wurde. Die Waffen-SS war ein Teil der SS und fungierte als Kampftruppe während des Zweiten Weltkriegs. Sie war für Kriegsverbrechen und Verbrechen gegen die Menschlichkeit verantwortlich und wurde nach dem Krieg als kriminelle Organisation eingestuft. **
-
Wann verwendet man im Deutschen "ss" und wofür steht "ss"?
Im Deutschen verwendet man "ss" nach einem kurzen Vokal, um den stimmlosen s-Laut darzustellen. Es steht für den Buchstaben "s" und wird verwendet, um die Aussprache des vorherigen Vokals zu verlängern. Zum Beispiel in Wörtern wie "Hass" oder "Kuss". **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.