Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
In welchen Lebensmitteln sind MAO-Hemmer enthalten?
MAO-Hemmer sind in verschiedenen Lebensmitteln enthalten, insbesondere in fermentierten Lebensmitteln wie Käse, Sauerkraut, Sojasauce und Rotwein. Sie können auch in einigen Hülsenfrüchten wie Bohnen und Linsen vorkommen. Es ist wichtig, diese Lebensmittel in Maßen zu konsumieren, da MAO-Hemmer Wechselwirkungen mit bestimmten Medikamenten haben können. **
Ist Kratom ein MAO-Hemmer bzw. kann ich Kratom als MAO-Hemmer einordnen?
Ja, Kratom enthält Alkaloide, die als MAO-Hemmer wirken können. MAO-Hemmer sind Substanzen, die die Aktivität des Enzyms Monoaminooxidase (MAO) hemmen, was zu einer erhöhten Verfügbarkeit von Neurotransmittern wie Serotonin, Noradrenalin und Dopamin führen kann. Es ist jedoch wichtig zu beachten, dass die Wirkung von Kratom auf die MAO-Aktivität noch nicht vollständig erforscht ist und weitere Untersuchungen erforderlich sind. **

Ähnliche Suchbegriffe für Religious-Change-in-Post-Mao
Top-Angebote
Produkte zum Begriff Religious-Change-in-Post-Mao:
-
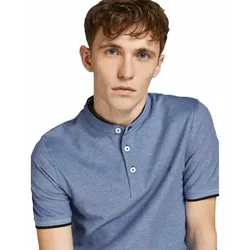
Jack & Jones Poloshirt Paulos mit Mao Kragen in Blau-LKurzärmeliges Polohemd mit kleinem Stehkragen - Trageangenehme Baumwollmischung in Pikee-Strick - Passgenauer Sitz und ausgezeichneter Komfort - Die kurzen Ärmel enden in einem Rippbündchen - Fotomodell ist 188 cm groß und trägt Größe L29,87 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Religious Literacy in Secular Religious EducationReligious Literacy in Secular Religious Education , Nordic Perspectives and Beyond , Tönungsfolien > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240115, Titel der Reihe: Religious Diversity and Education in Europe#46#, Redaktion: Flensner, Karin K.~Kardemark, Wilhelm~Enstedt, Daniel, Edition: NED, Seitenzahl/Blattzahl: 259, Keyword: Sweden; Norway; religious practice; christian literacy; religious empathy; Finland; Denmark; pluralistic; RE; theology; Religionspädagogik, Fachschema: Pädagogik / Religion~Religionspädagogik, Fachkategorie: Religion, allgemein, Warengruppe: TB/Religion/Theologie/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 18, Gewicht: 488, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist trazodon ein MAO Hemmer?
Ist trazodon ein MAO Hemmer? Nein, Trazodon ist kein MAO-Hemmer, sondern ein Antidepressivum aus der Gruppe der Serotonin-Antagonisten und -Wiederaufnahmehemmer. Es wirkt, indem es die Wiederaufnahme von Serotonin im Gehirn hemmt und dadurch die Stimmung verbessert. MAO-Hemmer hingegen sind eine andere Klasse von Medikamenten, die die Aktivität des Enzyms Monoaminoxidase hemmen, was zu einer erhöhten Konzentration von Neurotransmittern wie Serotonin führt. Es ist wichtig, dass Patienten wissen, welche Art von Medikament sie einnehmen, um Wechselwirkungen und unerwünschte Nebenwirkungen zu vermeiden. **
-
Wie findet ihr Mao Zedong?
Als KI haben wir keine persönlichen Meinungen oder Gefühle. Mao Zedong war jedoch eine umstrittene Figur in der Geschichte Chinas. Einige sehen ihn als einen visionären Führer, der das Land modernisiert und die soziale Gleichheit vorangetrieben hat, während andere seine Politik als autoritär und verantwortlich für Millionen von Todesopfern betrachten. **
-
Ist Opipramol ein MAO Hemmer?
Opipramol ist kein MAO-Hemmer. Es gehört zur Gruppe der trizyklischen Antidepressiva und wird hauptsächlich zur Behandlung von Angststörungen und depressiven Erkrankungen eingesetzt. MAO-Hemmer hingegen sind eine andere Klasse von Medikamenten, die die Aktivität des Enzyms Monoaminooxidase hemmen, was zu einer Erhöhung der Konzentration von Neurotransmittern wie Serotonin, Noradrenalin und Dopamin führt. Es ist wichtig, MAO-Hemmer nicht mit anderen Medikamenten zu kombinieren, da dies zu lebensbedrohlichen Wechselwirkungen führen kann. Daher ist es wichtig, vor der Einnahme von Medikamenten immer Rücksprache mit einem Arzt oder Apotheker zu halten. **
-
Ist Trittico ein MAO Hemmer?
Nein, Trittico (auch bekannt als Trazodon) ist kein MAO-Hemmer. Es gehört zur Klasse der atypischen Antidepressiva und wirkt hauptsächlich als Serotonin-Wiederaufnahmehemmer und Antagonist an bestimmten Serotonin-Rezeptoren. MAO-Hemmer sind eine andere Klasse von Antidepressiva, die die Aktivität des Enzyms Monoaminoxidase hemmen, was zu einer Erhöhung der Konzentration von Neurotransmittern wie Serotonin, Noradrenalin und Dopamin führt. Es ist wichtig, diese Unterschiede zu beachten, da die Kombination von MAO-Hemmern mit bestimmten Medikamenten oder Lebensmitteln zu lebensbedrohlichen Nebenwirkungen führen kann. **

Wie wirken MAO-Hemmer in Verbindung mit Koffein?
MAO-Hemmer sind Medikamente, die das Enzym Monoaminooxidase (MAO) hemmen, das für den Abbau von Neurotransmittern wie Dopamin, Serotonin und Noradrenalin verantwortlich ist. Koffein ist ein Stimulans, das die Freisetzung dieser Neurotransmitter erhöht. Wenn MAO-Hemmer und Koffein kombiniert werden, kann dies zu einer verstärkten Wirkung von Koffein führen, da die Hemmung von MAO den Abbau der Neurotransmitter verlangsamt und ihre Wirkung verstärkt. Dies kann zu einer erhöhten Energie, gesteigerter Aufmerksamkeit und möglicherweise auch zu Nebenwirkungen wie erhöhtem Blutdruck und Herzfrequenz führen. **
Kann ich ein internationales Päckchen in den Post-Briefkasten werfen?
Nein, internationale Päckchen können nicht in den normalen Post-Briefkasten geworfen werden. Für internationale Sendungen müssen Sie in der Regel den Service eines Paketdienstes oder einer Postfiliale in Anspruch nehmen. Dort können Sie das Päckchen aufgeben und die entsprechenden Versandkosten bezahlen. **
Top-Angebote
Produkte zum Begriff Religious-Change-in-Post-Mao:
-
Jack & Jones Poloshirt Paulos mit Mao Kragen in Blau-LKurzärmeliges Polohemd mit kleinem Stehkragen - Trageangenehme Baumwollmischung in Pikee-Strick - Passgenauer Sitz und ausgezeichneter Komfort - Die kurzen Ärmel enden in einem Rippbündchen - Fotomodell ist 188 cm groß und trägt Größe L29,87 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
In welchen Lebensmitteln sind MAO-Hemmer enthalten?
MAO-Hemmer sind in verschiedenen Lebensmitteln enthalten, insbesondere in fermentierten Lebensmitteln wie Käse, Sauerkraut, Sojasauce und Rotwein. Sie können auch in einigen Hülsenfrüchten wie Bohnen und Linsen vorkommen. Es ist wichtig, diese Lebensmittel in Maßen zu konsumieren, da MAO-Hemmer Wechselwirkungen mit bestimmten Medikamenten haben können. **
-
Ist Kratom ein MAO-Hemmer bzw. kann ich Kratom als MAO-Hemmer einordnen?
Ja, Kratom enthält Alkaloide, die als MAO-Hemmer wirken können. MAO-Hemmer sind Substanzen, die die Aktivität des Enzyms Monoaminooxidase (MAO) hemmen, was zu einer erhöhten Verfügbarkeit von Neurotransmittern wie Serotonin, Noradrenalin und Dopamin führen kann. Es ist jedoch wichtig zu beachten, dass die Wirkung von Kratom auf die MAO-Aktivität noch nicht vollständig erforscht ist und weitere Untersuchungen erforderlich sind. **
-
Ist trazodon ein MAO Hemmer?
Ist trazodon ein MAO Hemmer? Nein, Trazodon ist kein MAO-Hemmer, sondern ein Antidepressivum aus der Gruppe der Serotonin-Antagonisten und -Wiederaufnahmehemmer. Es wirkt, indem es die Wiederaufnahme von Serotonin im Gehirn hemmt und dadurch die Stimmung verbessert. MAO-Hemmer hingegen sind eine andere Klasse von Medikamenten, die die Aktivität des Enzyms Monoaminoxidase hemmen, was zu einer erhöhten Konzentration von Neurotransmittern wie Serotonin führt. Es ist wichtig, dass Patienten wissen, welche Art von Medikament sie einnehmen, um Wechselwirkungen und unerwünschte Nebenwirkungen zu vermeiden. **
-
Wie findet ihr Mao Zedong?
Als KI haben wir keine persönlichen Meinungen oder Gefühle. Mao Zedong war jedoch eine umstrittene Figur in der Geschichte Chinas. Einige sehen ihn als einen visionären Führer, der das Land modernisiert und die soziale Gleichheit vorangetrieben hat, während andere seine Politik als autoritär und verantwortlich für Millionen von Todesopfern betrachten. **
Ähnliche Suchbegriffe für Religious-Change-in-Post-Mao
-
Religious Literacy in Secular Religious EducationReligious Literacy in Secular Religious Education , Nordic Perspectives and Beyond , Tönungsfolien > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240115, Titel der Reihe: Religious Diversity and Education in Europe#46#, Redaktion: Flensner, Karin K.~Kardemark, Wilhelm~Enstedt, Daniel, Edition: NED, Seitenzahl/Blattzahl: 259, Keyword: Sweden; Norway; religious practice; christian literacy; religious empathy; Finland; Denmark; pluralistic; RE; theology; Religionspädagogik, Fachschema: Pädagogik / Religion~Religionspädagogik, Fachkategorie: Religion, allgemein, Warengruppe: TB/Religion/Theologie/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 18, Gewicht: 488, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Opipramol ein MAO Hemmer?
Opipramol ist kein MAO-Hemmer. Es gehört zur Gruppe der trizyklischen Antidepressiva und wird hauptsächlich zur Behandlung von Angststörungen und depressiven Erkrankungen eingesetzt. MAO-Hemmer hingegen sind eine andere Klasse von Medikamenten, die die Aktivität des Enzyms Monoaminooxidase hemmen, was zu einer Erhöhung der Konzentration von Neurotransmittern wie Serotonin, Noradrenalin und Dopamin führt. Es ist wichtig, MAO-Hemmer nicht mit anderen Medikamenten zu kombinieren, da dies zu lebensbedrohlichen Wechselwirkungen führen kann. Daher ist es wichtig, vor der Einnahme von Medikamenten immer Rücksprache mit einem Arzt oder Apotheker zu halten. **
-
Ist Trittico ein MAO Hemmer?
Nein, Trittico (auch bekannt als Trazodon) ist kein MAO-Hemmer. Es gehört zur Klasse der atypischen Antidepressiva und wirkt hauptsächlich als Serotonin-Wiederaufnahmehemmer und Antagonist an bestimmten Serotonin-Rezeptoren. MAO-Hemmer sind eine andere Klasse von Antidepressiva, die die Aktivität des Enzyms Monoaminoxidase hemmen, was zu einer Erhöhung der Konzentration von Neurotransmittern wie Serotonin, Noradrenalin und Dopamin führt. Es ist wichtig, diese Unterschiede zu beachten, da die Kombination von MAO-Hemmern mit bestimmten Medikamenten oder Lebensmitteln zu lebensbedrohlichen Nebenwirkungen führen kann. **
-
Wie wirken MAO-Hemmer in Verbindung mit Koffein?
MAO-Hemmer sind Medikamente, die das Enzym Monoaminooxidase (MAO) hemmen, das für den Abbau von Neurotransmittern wie Dopamin, Serotonin und Noradrenalin verantwortlich ist. Koffein ist ein Stimulans, das die Freisetzung dieser Neurotransmitter erhöht. Wenn MAO-Hemmer und Koffein kombiniert werden, kann dies zu einer verstärkten Wirkung von Koffein führen, da die Hemmung von MAO den Abbau der Neurotransmitter verlangsamt und ihre Wirkung verstärkt. Dies kann zu einer erhöhten Energie, gesteigerter Aufmerksamkeit und möglicherweise auch zu Nebenwirkungen wie erhöhtem Blutdruck und Herzfrequenz führen. **
-
Kann ich ein internationales Päckchen in den Post-Briefkasten werfen?
Nein, internationale Päckchen können nicht in den normalen Post-Briefkasten geworfen werden. Für internationale Sendungen müssen Sie in der Regel den Service eines Paketdienstes oder einer Postfiliale in Anspruch nehmen. Dort können Sie das Päckchen aufgeben und die entsprechenden Versandkosten bezahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.