Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was bedeutet RPL?
RPL steht für "Recognition of Prior Learning" und bezieht sich auf die Anerkennung von bereits erworbenen Kenntnissen und Fähigkeiten einer Person. Dieser Prozess ermöglicht es Personen, ihre Erfahrungen außerhalb des formalen Bildungssystems anzuerkennen und in formale Qualifikationen umzuwandeln. RPL kann dazu beitragen, den Bildungszugang für Menschen zu erleichtern, die über praktische Erfahrungen verfügen, aber keine formale Ausbildung absolviert haben. Durch RPL können Personen ihre Kompetenzen validieren lassen und gegebenenfalls verkürzte Bildungswege einschlagen. Insgesamt trägt RPL dazu bei, die Vielfalt der Bildungswege und -formen zu fördern und die Anerkennung informellen Lernens zu verbessern. **
Warum Polizei RPL Kennzeichen?
Warum Polizei RPL Kennzeichen? Die Kennzeichen dienen zur Identifizierung von Polizeifahrzeugen aus Rheinland-Pfalz. Dadurch können Bürgerinnen und Bürger schnell erkennen, dass es sich um ein offizielles Fahrzeug handelt. Zudem erleichtert es die Zuordnung von Polizeieinsätzen und sorgt für Transparenz im Einsatzgeschehen. Durch die einheitliche Kennzeichnung wird außerdem die Sicherheit im Straßenverkehr erhöht, da Polizeifahrzeuge leichter erkennbar sind. **

Ähnliche Suchbegriffe für RPL-RM85-12DC
Top-Angebote
Produkte zum Begriff RPL-RM85-12DC:
-
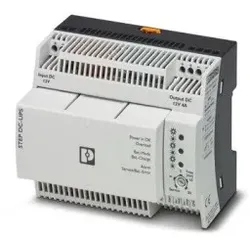
Phoenix Contact 1082548 Unterbrechungsfreie Stromversorgung STEP-UPS/12DC/12DC/4/46WH STEPUPS12DC12DC446WHUnterbrechungsfreie Stromversorgung mit integrierter Batterie. Die Batterie STEP-BAT/LI-ION/18.5DC/46WH kann einzeln nachbestellt werden.334,95 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inverter-Klimaanlage Nippon KFR 12DC + KFR 12DC SILVER ION 2 / 12 000 BTUNippon KFR 12DC SILVER ION 2 Inverter-Klimaanlage mit 12000 BTU (3.5 kW) Kühlleistung. Leiser Betrieb, energieeffizient, ganzjähriger Komfort. Hauptmerkmale Modell KFR 12DC SILVER ION 2 Kühlleistung 12000 BTU Kühlleistung 3.5 kW Heizleistung 3.8 kW Empfohlene Raumgröße 20–25 m2 Kältemittel R32 Leistung SEER (Kühlen): 6.19 Installation Split-System: Außen- und Inneneinheit Über die Marke Nippon bietet zuverlässige Inverter-Technik zu attraktiven Preisen. Die Inverter-Kompressor-Technologie regelt die Leistung stufenlos und sorgt so für gleichmäßige Raumtemperaturen bei niedrigem Energieverbrauch. Geeignet für Wohnräume und kleinere Gewerbeflächen. Rechtliche Hinweise — Installation & F-Gas-Verordnung Fluorierte Treibhausgase: Dieses Gerät enthält das Kältemittel R-32 (GWP 675 laut Herstellerangabe — Typ, Füllmenge und CO2-Äquivalent im Produktdatenblatt). Installation, Wartung und Entsorgung müssen gemäß F-Gas-Verordnung (EU) 2024/573 (Nachfolgerin der Verordnung (EU) 517/2014) durch einen zertifizierten Kältetechniker erfolgen. Deutschland: Die Installation ist gemäß Chemikalien-Klimaschutzverordnung (ChemKlimaschutzV § 5) ausschließlich Personen mit gültigem F-Gas-Sachkundenachweis vorbehalten. Österreich: Es gilt die HFKW-Verordnung (BGBl. II Nr. 139/2023). Installation und Wartung müssen durch geprüfte Sachkundige nach österreichischem Recht erfolgen. Eigeninstallation: Eine eigenständige Installation ist nicht zulässig. Die Installation übernimmt ein zertifizierter Fachbetrieb Ihrer Wahl. Häufige Fragen Welche BTU-Größe brauche ich für meinen Raum? Maßgeblich ist die vom Hersteller empfohlene Raumgröße dieses Geräts — Sie finden sie in den technischen Daten des Produkts. Bei südseitigen Räumen oder Dachgeschoss empfehlen wir die nächstgrößere Leistungsklasse. Unser Team berät Sie gerne. Brauche ich einen zertifizierten Techniker für die Installation? Ja — Split-Klimaanlagen mit fluoriertem Kältemittel dürfen ausschließlich durch zertifizierte F-Gas-Kältetechniker montiert werden (F-Gas-Verordnung (EU) 517/2014, ChemKlimaschutzV in Deutschland, HFKW-VO in Österreich). Eine Eigeninstallation ist nicht zulässig. Die Installation übernimmt ein zertifizierter Fachbetrieb Ihrer Wahl. Welche Garantie ist enthalten? Zusätzlich zur gesetzlichen Gewährleistung gilt für das Gerät die Herstellergarantie nach den Garantiebedingungen des Herstellers, sofern die Installation durch einen zertifizierten F-Gas-Fachbetrieb erfolgt ist. Detaillierte Garantiebedingungen finden Sie im Produkt-Datenblatt. Was bedeuten SEER und SCOP? SEER (Seasonal Energy Efficiency Ratio) ist der saisonale Kühl-Wirkungsgrad — je höher, desto besser. SCOP (Seasonal Coefficient of Performance) ist der saisonale Heiz-Wirkungsgrad. SEER ≥ 6,0 und SCOP ≥ 4,0 gelten als sehr gut für Wohn-Split-Klimaanlagen.439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **

Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Tools zur Erfassung, Speicherung und Verwaltung von Belegen eingesetzt werden. Automatisierte Prozesse wie OCR-Technologie können die manuelle Dateneingabe reduzieren und die Genauigkeit verbessern. Eine klare und gut dokumentierte Belegverwaltungspolitik sowie Schulungen für Mitarbeiter können dazu beitragen, dass alle Beteiligten die Prozesse verstehen und einhalten. Die regelmäßige Überprüfung und Aktualisierung der Belegmanagementprozesse gemäß den aktuellen Vorschriften und Best Practices ist entscheidend, um die Compliance zu gewährleisten und potenzielle Risiken zu minimieren. **
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und rechtskonform gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Dokumentenmanagement-Systeme eingesetzt werden, um Belege elektronisch zu erfassen, zu speichern und zu verwalten. Durch die Automatisierung von Prozessen können Fehler reduziert und die Bearbeitungszeiten verkürzt werden. Um rechtskonform zu bleiben, ist es wichtig, die gesetzlichen Anforderungen an die Aufbewahrung und Archivierung von Belegen zu beachten und sicherzustellen, dass alle steuerlichen und rechtlichen Vorschriften eingehalten werden. Zudem sollten interne Kontrollmechanismen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften zu überwachen und sicherzustellen. Schulungen und regelmäßige Updates für Mitarbeiter im Bereich Buchhaltung, Steuern und Compliance sind **
Top-Angebote
Produkte zum Begriff RPL-RM85-12DC:
-
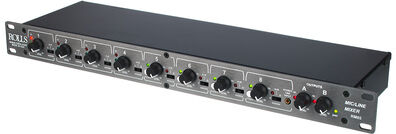
Rolls RM85Rolls RM85, 2 Zonen Mic/Line Rackmixer, 4x XLR Mic/Line Eingang mit 48V Phantomspeisung, 8x 6,35mm Klinke Eingang (stereo oder mono summiert), 1x 3,5mm stereo Klinke Eingang frontseitig, Routing schaltbar: A / B / A+B, 2x XLR Ausgang (symmetrisch), Ausgänge schaltbar Mic/Line Pegel, Clip LED pro Kanal, Signal Present LED (Eingänge 1-4), Pegelsteller pro Kanal, 1HE, 19", Abmessungen: 483 x 45 x 100mm, Gewicht: 2,3kg599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact 1082548 Unterbrechungsfreie Stromversorgung STEP-UPS/12DC/12DC/4/46WH STEPUPS12DC12DC446WHUnterbrechungsfreie Stromversorgung mit integrierter Batterie. Die Batterie STEP-BAT/LI-ION/18.5DC/46WH kann einzeln nachbestellt werden.334,95 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet RPL?
RPL steht für "Recognition of Prior Learning" und bezieht sich auf die Anerkennung von bereits erworbenen Kenntnissen und Fähigkeiten einer Person. Dieser Prozess ermöglicht es Personen, ihre Erfahrungen außerhalb des formalen Bildungssystems anzuerkennen und in formale Qualifikationen umzuwandeln. RPL kann dazu beitragen, den Bildungszugang für Menschen zu erleichtern, die über praktische Erfahrungen verfügen, aber keine formale Ausbildung absolviert haben. Durch RPL können Personen ihre Kompetenzen validieren lassen und gegebenenfalls verkürzte Bildungswege einschlagen. Insgesamt trägt RPL dazu bei, die Vielfalt der Bildungswege und -formen zu fördern und die Anerkennung informellen Lernens zu verbessern. **
-
Warum Polizei RPL Kennzeichen?
Warum Polizei RPL Kennzeichen? Die Kennzeichen dienen zur Identifizierung von Polizeifahrzeugen aus Rheinland-Pfalz. Dadurch können Bürgerinnen und Bürger schnell erkennen, dass es sich um ein offizielles Fahrzeug handelt. Zudem erleichtert es die Zuordnung von Polizeieinsätzen und sorgt für Transparenz im Einsatzgeschehen. Durch die einheitliche Kennzeichnung wird außerdem die Sicherheit im Straßenverkehr erhöht, da Polizeifahrzeuge leichter erkennbar sind. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
Ähnliche Suchbegriffe für RPL-RM85-12DC
-
Inverter-Klimaanlage Nippon KFR 12DC + KFR 12DC SILVER ION 2 / 12 000 BTUNippon KFR 12DC SILVER ION 2 Inverter-Klimaanlage mit 12000 BTU (3.5 kW) Kühlleistung. Leiser Betrieb, energieeffizient, ganzjähriger Komfort. Hauptmerkmale Modell KFR 12DC SILVER ION 2 Kühlleistung 12000 BTU Kühlleistung 3.5 kW Heizleistung 3.8 kW Empfohlene Raumgröße 20–25 m2 Kältemittel R32 Leistung SEER (Kühlen): 6.19 Installation Split-System: Außen- und Inneneinheit Über die Marke Nippon bietet zuverlässige Inverter-Technik zu attraktiven Preisen. Die Inverter-Kompressor-Technologie regelt die Leistung stufenlos und sorgt so für gleichmäßige Raumtemperaturen bei niedrigem Energieverbrauch. Geeignet für Wohnräume und kleinere Gewerbeflächen. Rechtliche Hinweise — Installation & F-Gas-Verordnung Fluorierte Treibhausgase: Dieses Gerät enthält das Kältemittel R-32 (GWP 675 laut Herstellerangabe — Typ, Füllmenge und CO2-Äquivalent im Produktdatenblatt). Installation, Wartung und Entsorgung müssen gemäß F-Gas-Verordnung (EU) 2024/573 (Nachfolgerin der Verordnung (EU) 517/2014) durch einen zertifizierten Kältetechniker erfolgen. Deutschland: Die Installation ist gemäß Chemikalien-Klimaschutzverordnung (ChemKlimaschutzV § 5) ausschließlich Personen mit gültigem F-Gas-Sachkundenachweis vorbehalten. Österreich: Es gilt die HFKW-Verordnung (BGBl. II Nr. 139/2023). Installation und Wartung müssen durch geprüfte Sachkundige nach österreichischem Recht erfolgen. Eigeninstallation: Eine eigenständige Installation ist nicht zulässig. Die Installation übernimmt ein zertifizierter Fachbetrieb Ihrer Wahl. Häufige Fragen Welche BTU-Größe brauche ich für meinen Raum? Maßgeblich ist die vom Hersteller empfohlene Raumgröße dieses Geräts — Sie finden sie in den technischen Daten des Produkts. Bei südseitigen Räumen oder Dachgeschoss empfehlen wir die nächstgrößere Leistungsklasse. Unser Team berät Sie gerne. Brauche ich einen zertifizierten Techniker für die Installation? Ja — Split-Klimaanlagen mit fluoriertem Kältemittel dürfen ausschließlich durch zertifizierte F-Gas-Kältetechniker montiert werden (F-Gas-Verordnung (EU) 517/2014, ChemKlimaschutzV in Deutschland, HFKW-VO in Österreich). Eine Eigeninstallation ist nicht zulässig. Die Installation übernimmt ein zertifizierter Fachbetrieb Ihrer Wahl. Welche Garantie ist enthalten? Zusätzlich zur gesetzlichen Gewährleistung gilt für das Gerät die Herstellergarantie nach den Garantiebedingungen des Herstellers, sofern die Installation durch einen zertifizierten F-Gas-Fachbetrieb erfolgt ist. Detaillierte Garantiebedingungen finden Sie im Produkt-Datenblatt. Was bedeuten SEER und SCOP? SEER (Seasonal Energy Efficiency Ratio) ist der saisonale Kühl-Wirkungsgrad — je höher, desto besser. SCOP (Seasonal Coefficient of Performance) ist der saisonale Heiz-Wirkungsgrad. SEER ≥ 6,0 und SCOP ≥ 4,0 gelten als sehr gut für Wohn-Split-Klimaanlagen.439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
reflecta LED Videoleuchte RPL 105Moderne LED Videoleuchte reflecta RPL 105 mit LED Lichtquelle für bessere Aufnahmen bei ungünstigen Lichtverhältnissen. Durch 105 dimmbare LED’s (entspricht 6,5 Watt) und dem breiten Ausleuchtwinkel von 55° ist die RPL 105 ein Muss für jeden Fotografen und101,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
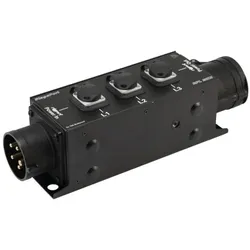
RIGPORT RPL-16 MK2 StromverteilerRIGPORT RPL-16 MK2 Stromverteiler Optimal für robuste Bodenanwendungen Schwarze CEE-Steckverbinder für unauffälligen Einsatz, z.B. auf Bühnen oder bei aktiver PA Ermöglicht Weiterverwendung vorhandener Kabel Leichter als herkömmliche Verkabelung Vielfältige Befestigungsmöglichkeiten für Safety, Standard-Coupler, RPL-Clamp oder Rohrschellen Flexible Anpassung an verschiedene Anforderungen (1 Phase, 3 Phasen 16 A oder 40 A) Einfacher Austausch einzelner Anschlüsse der Hauptleitung, z.B. für Dimmer, Schalter, Motorregler oder DMX-Splitter Made in Europe Ideal für Anwendungsgebiete wie Theater, Messe- und Ladenbau Lieferumfang: 1 x RIGPORT RPL-16 MK2 Stromverteiler Technische Daten: Schutzart: IP20 Stromanschluss: Stromeinspeisung über CEE 16A 5-pol (M) Einbauversion Stromausgang: 1 x CEE 16A 5-pol (W) Einbauversion, 3 x PowerCON (grau) Einbauversion Gewicht: 1,56 kg169,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Tools zur Erfassung, Speicherung und Verwaltung von Belegen eingesetzt werden. Automatisierte Prozesse wie OCR-Technologie können die manuelle Dateneingabe reduzieren und die Genauigkeit verbessern. Eine klare und gut dokumentierte Belegverwaltungspolitik sowie Schulungen für Mitarbeiter können dazu beitragen, dass alle Beteiligten die Prozesse verstehen und einhalten. Die regelmäßige Überprüfung und Aktualisierung der Belegmanagementprozesse gemäß den aktuellen Vorschriften und Best Practices ist entscheidend, um die Compliance zu gewährleisten und potenzielle Risiken zu minimieren. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und rechtskonform gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Dokumentenmanagement-Systeme eingesetzt werden, um Belege elektronisch zu erfassen, zu speichern und zu verwalten. Durch die Automatisierung von Prozessen können Fehler reduziert und die Bearbeitungszeiten verkürzt werden. Um rechtskonform zu bleiben, ist es wichtig, die gesetzlichen Anforderungen an die Aufbewahrung und Archivierung von Belegen zu beachten und sicherzustellen, dass alle steuerlichen und rechtlichen Vorschriften eingehalten werden. Zudem sollten interne Kontrollmechanismen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften zu überwachen und sicherzustellen. Schulungen und regelmäßige Updates für Mitarbeiter im Bereich Buchhaltung, Steuern und Compliance sind **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.