Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie funktioniert Power to Gas?
Power to Gas ist ein Prozess, bei dem überschüssiger Strom aus erneuerbaren Energiequellen in Wasserstoff oder Methan umgewandelt wird. Zunächst wird der Strom mittels Elektrolyse in Wasserstoff und Sauerstoff aufgespalten. Der erzeugte Wasserstoff kann dann entweder direkt genutzt oder weiter zu Methan umgewandelt werden, indem er mit CO2 reagiert. Das so entstandene Methan kann in das bestehende Erdgasnetz eingespeist oder als Brennstoff für Fahrzeuge verwendet werden. Power to Gas ermöglicht die Speicherung von überschüssiger erneuerbarer Energie und die Nutzung in Zeiten mit geringer Stromerzeugung. **
Was versteht man unter Power to Gas?
Power to Gas bezeichnet die Umwandlung von elektrischer Energie in gasförmige Energieträger wie Wasserstoff oder Methan. Dieser Prozess ermöglicht die Speicherung von überschüssigem Strom aus erneuerbaren Energien, um ihn später bei Bedarf wieder in Strom umzuwandeln. Durch Power to Gas kann die Integration von erneuerbaren Energien in das Energiesystem verbessert werden, da die Flexibilität der Gasinfrastruktur genutzt werden kann. Diese Technologie spielt eine wichtige Rolle bei der Dekarbonisierung des Energiesektors und der Reduzierung von Treibhausgasemissionen. **
Ähnliche Suchbegriffe für Power-to-Gas
Top-Angebote
Produkte zum Begriff Power-to-Gas:
-
Acerbis 0025756 KTM/Gas Gas/Husqvarna, X-Power Kit - DunkelblauMotor-Kurbelgehäuse- und Zündungs-/Kupplungsabdeckungen, die vor Verschleiß durch Stiefel, Stöße, Schmutz, Schlamm und andere Ablagerungen schützen. Eigenschaften Rechte Seite: bietet Schutz für den Kupplungsdeckel, die Wasserpumpe und das untere Gehäuse Linke Seite: bietet Schutz für die Zündabdeckung und den Kupplungsaktuator Geformte Öffnungen für den Zugang zum Filterdeckel und zum Öldeckel Einfache Montage unter Verwendung der Originalschrauben des Kurbelgehäuses und des Zündungs-/Kupplungsdeckels Beständig gegen hohe Temperaturen So konzipiert, dass die Stiefel nicht behindert werden Kompatibel mit Acerbis-Motorschutzplatten Passend für GAS GAS EC 125 2025 GAS GAS MC 125 2025-2026 GAS GAS MC 150 2024-2025 HUSQVARNA TC 125 2023-2026 HUSQVARNA TC 150 2025 HUSQVARNA TE 125 2025-2026 HUSQVARNA TE 150 2024-2025 KTM EXC 150 2024-2025 KTM SX 125 2023-2026 KTM XC 125 2023-2025 KTM XC-W 125 2025-2026 KTM XC-W 150 2024-202649,46 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
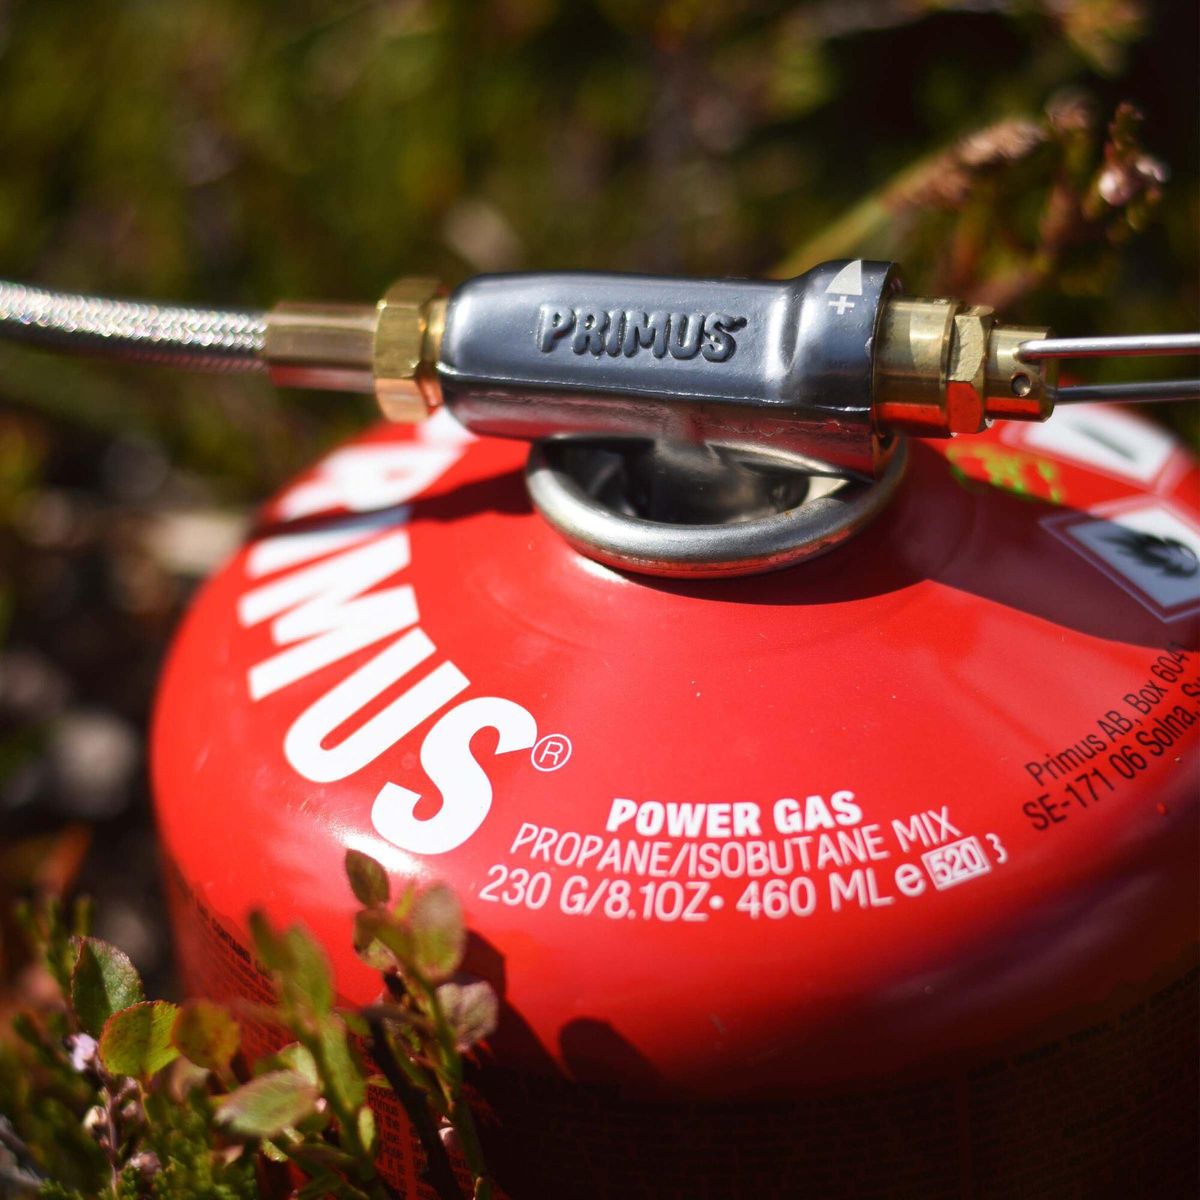
Primus 'Power Gas' Schraubkartusche kalte JahreszeitPrimus 'Power Gas' Schraubkartusche kalte Jahreszeit SIP Power Gas ist unser nachhaltigstes Gas. Es wirkt sich positiv auf die CO2-Bilanz aus und sorgt für mehr Nachhaltigkeit, indem wir das Prinzip des Mengenausgleichs anwenden sowie die Transportwege verkürzen. Für jede SIP Power Gas Kartusche kaufen wir Biogas (das aus Lebensmittelresten gewonnen wurde) anstatt aus fossilem Brennstoff. Alle Komponenten von SIP Power Gas stammen aus Europa. Nahe zu unseren Hauptmärkten ¿ vom Stahl der für die Produktion der Kartusche benötigt wird, bis zum Brennstoff. SIP Power5,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Power-to-Gas: Modellierung der Energieverwertungspfade und Einflussnahme einer veränderten Strommarktsituation, Taschenbuch von Martin Kirchmayr,Power-to-gas: Modellierung Der Energieverwertungspfade Und Einflussnahme Einer Veränderten Strommarktsituation, Taschenbuch Von Martin Kirchmayr, Diplomica Verlag Gmbh, 978-3-8428-9391-7, Seitenanzahl: 11239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Warum nimmt der Piaggio NRG Power kein Gas an?
Es gibt mehrere mögliche Gründe, warum der Piaggio NRG Power kein Gas annimmt. Es könnte ein Problem mit der Kraftstoffzufuhr geben, wie zum Beispiel eine verstopfte oder defekte Kraftstoffpumpe oder ein verstopfter Kraftstofffilter. Es könnte auch ein Problem mit der Zündung geben, wie zum Beispiel eine defekte Zündkerze oder eine fehlerhafte Zündspule. Es ist am besten, einen Fachmann zu konsultieren, um das genaue Problem zu diagnostizieren und zu beheben. **
-
Wie lautet die Ansprache für den Vertrieb von Strom und Gas door-to-door?
Sehr geehrte Damen und Herren, mein Name ist [Ihr Name] und ich vertrete [Name des Unternehmens]. Ich möchte Ihnen heute unsere attraktiven Strom- und Gasangebote vorstellen, die Ihnen helfen können, Ihre Energiekosten zu senken. Unsere Produkte bieten nicht nur günstige Preise, sondern auch einen zuverlässigen Kundenservice. Lassen Sie uns gemeinsam über Ihre individuellen Bedürfnisse sprechen und wie wir Ihnen dabei helfen können, von unseren Angeboten zu profitieren. Mit freundlichen Grüßen, [Ihr Name] **
-
Was ist besser: System Power oder Pure Power?
Es ist schwer zu sagen, welches System besser ist, da es von den individuellen Bedürfnissen und Anforderungen abhängt. Das System Power bietet möglicherweise eine höhere Leistung und Effizienz, während das Pure Power System möglicherweise eine bessere Klangqualität und weniger Verzerrungen bietet. Es ist ratsam, die technischen Spezifikationen und Bewertungen der jeweiligen Systeme zu vergleichen, um eine informierte Entscheidung zu treffen. **
-
Habe ich recht, dass das Gas gesperrt ist?
Das kann ich nicht mit Sicherheit sagen, da ich nicht über Informationen zu Ihrer spezifischen Situation verfüge. Es wäre am besten, sich an Ihren Gasversorger zu wenden, um diese Frage zu klären. **
Wann benutzt man im Englischen 'to be supposed to' und wann 'to be expected to'?
Im Englischen benutzt man "to be supposed to", um auszudrücken, was von jemandem erwartet wird oder was er tun sollte, basierend auf Regeln, Vereinbarungen oder Erwartungen. "To be expected to" wird verwendet, um auszudrücken, was wahrscheinlich oder erwartet wird, dass jemand tut, basierend auf der Situation oder den Umständen. Beide Ausdrücke beziehen sich auf Erwartungen, aber "to be supposed to" bezieht sich mehr auf externe Regeln oder Vereinbarungen, während "to be expected to" sich auf allgemeine Erwartungen oder Vorhersagen bezieht. **
Wie bildet man das Present Progressive bei "to be able to" und "to be allowed to"?
Um das Present Progressive bei "to be able to" zu bilden, verwendet man die entsprechende Form von "to be" (am, is, are) im Present Progressive und fügt dann "able to" hinzu. Zum Beispiel: "I am able to swim" oder "She is able to speak French". Bei "to be allowed to" bildet man das Present Progressive ebenfalls mit der entsprechenden Form von "to be" (am, is, are) im Present Progressive und fügt dann "allowed to" hinzu. Zum Beispiel: "We are allowed to park here" oder "He is allowed to stay out late". **
Top-Angebote
Produkte zum Begriff Power-to-Gas:
-
Acerbis 0025756 KTM/Gas Gas/Husqvarna, X-Power Kit - DunkelblauMotor-Kurbelgehäuse- und Zündungs-/Kupplungsabdeckungen, die vor Verschleiß durch Stiefel, Stöße, Schmutz, Schlamm und andere Ablagerungen schützen. Eigenschaften Rechte Seite: bietet Schutz für den Kupplungsdeckel, die Wasserpumpe und das untere Gehäuse Linke Seite: bietet Schutz für die Zündabdeckung und den Kupplungsaktuator Geformte Öffnungen für den Zugang zum Filterdeckel und zum Öldeckel Einfache Montage unter Verwendung der Originalschrauben des Kurbelgehäuses und des Zündungs-/Kupplungsdeckels Beständig gegen hohe Temperaturen So konzipiert, dass die Stiefel nicht behindert werden Kompatibel mit Acerbis-Motorschutzplatten Passend für GAS GAS EC 125 2025 GAS GAS MC 125 2025-2026 GAS GAS MC 150 2024-2025 HUSQVARNA TC 125 2023-2026 HUSQVARNA TC 150 2025 HUSQVARNA TE 125 2025-2026 HUSQVARNA TE 150 2024-2025 KTM EXC 150 2024-2025 KTM SX 125 2023-2026 KTM XC 125 2023-2025 KTM XC-W 125 2025-2026 KTM XC-W 150 2024-202649,46 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Power to Gas?
Power to Gas ist ein Prozess, bei dem überschüssiger Strom aus erneuerbaren Energiequellen in Wasserstoff oder Methan umgewandelt wird. Zunächst wird der Strom mittels Elektrolyse in Wasserstoff und Sauerstoff aufgespalten. Der erzeugte Wasserstoff kann dann entweder direkt genutzt oder weiter zu Methan umgewandelt werden, indem er mit CO2 reagiert. Das so entstandene Methan kann in das bestehende Erdgasnetz eingespeist oder als Brennstoff für Fahrzeuge verwendet werden. Power to Gas ermöglicht die Speicherung von überschüssiger erneuerbarer Energie und die Nutzung in Zeiten mit geringer Stromerzeugung. **
-
Was versteht man unter Power to Gas?
Power to Gas bezeichnet die Umwandlung von elektrischer Energie in gasförmige Energieträger wie Wasserstoff oder Methan. Dieser Prozess ermöglicht die Speicherung von überschüssigem Strom aus erneuerbaren Energien, um ihn später bei Bedarf wieder in Strom umzuwandeln. Durch Power to Gas kann die Integration von erneuerbaren Energien in das Energiesystem verbessert werden, da die Flexibilität der Gasinfrastruktur genutzt werden kann. Diese Technologie spielt eine wichtige Rolle bei der Dekarbonisierung des Energiesektors und der Reduzierung von Treibhausgasemissionen. **
-
Warum nimmt der Piaggio NRG Power kein Gas an?
Es gibt mehrere mögliche Gründe, warum der Piaggio NRG Power kein Gas annimmt. Es könnte ein Problem mit der Kraftstoffzufuhr geben, wie zum Beispiel eine verstopfte oder defekte Kraftstoffpumpe oder ein verstopfter Kraftstofffilter. Es könnte auch ein Problem mit der Zündung geben, wie zum Beispiel eine defekte Zündkerze oder eine fehlerhafte Zündspule. Es ist am besten, einen Fachmann zu konsultieren, um das genaue Problem zu diagnostizieren und zu beheben. **
-
Wie lautet die Ansprache für den Vertrieb von Strom und Gas door-to-door?
Sehr geehrte Damen und Herren, mein Name ist [Ihr Name] und ich vertrete [Name des Unternehmens]. Ich möchte Ihnen heute unsere attraktiven Strom- und Gasangebote vorstellen, die Ihnen helfen können, Ihre Energiekosten zu senken. Unsere Produkte bieten nicht nur günstige Preise, sondern auch einen zuverlässigen Kundenservice. Lassen Sie uns gemeinsam über Ihre individuellen Bedürfnisse sprechen und wie wir Ihnen dabei helfen können, von unseren Angeboten zu profitieren. Mit freundlichen Grüßen, [Ihr Name] **
Ähnliche Suchbegriffe für Power-to-Gas
-
Primus 'Power Gas' Schraubkartusche kalte JahreszeitPrimus 'Power Gas' Schraubkartusche kalte Jahreszeit SIP Power Gas ist unser nachhaltigstes Gas. Es wirkt sich positiv auf die CO2-Bilanz aus und sorgt für mehr Nachhaltigkeit, indem wir das Prinzip des Mengenausgleichs anwenden sowie die Transportwege verkürzen. Für jede SIP Power Gas Kartusche kaufen wir Biogas (das aus Lebensmittelresten gewonnen wurde) anstatt aus fossilem Brennstoff. Alle Komponenten von SIP Power Gas stammen aus Europa. Nahe zu unseren Hauptmärkten ¿ vom Stahl der für die Produktion der Kartusche benötigt wird, bis zum Brennstoff. SIP Power5,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Power-to-Gas: Modellierung der Energieverwertungspfade und Einflussnahme einer veränderten Strommarktsituation, Taschenbuch von Martin Kirchmayr,Power-to-gas: Modellierung Der Energieverwertungspfade Und Einflussnahme Einer Veränderten Strommarktsituation, Taschenbuch Von Martin Kirchmayr, Diplomica Verlag Gmbh, 978-3-8428-9391-7, Seitenanzahl: 11239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Primus SIP Power Gas 230g L1 neutral P220722Produktdetails Optimal für: Camping Gewicht: 390g Features: Versatile fuel blend for the bulk of early spring to late fall cooking needs. Mixture of propane and isobutane. Available in 3 sizes. EN, SE, FR, DE, NO, FI, NL, IS, ES, IT, DK, GR, PO, TR, NP10,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was ist besser: System Power oder Pure Power?
Es ist schwer zu sagen, welches System besser ist, da es von den individuellen Bedürfnissen und Anforderungen abhängt. Das System Power bietet möglicherweise eine höhere Leistung und Effizienz, während das Pure Power System möglicherweise eine bessere Klangqualität und weniger Verzerrungen bietet. Es ist ratsam, die technischen Spezifikationen und Bewertungen der jeweiligen Systeme zu vergleichen, um eine informierte Entscheidung zu treffen. **
-
Habe ich recht, dass das Gas gesperrt ist?
Das kann ich nicht mit Sicherheit sagen, da ich nicht über Informationen zu Ihrer spezifischen Situation verfüge. Es wäre am besten, sich an Ihren Gasversorger zu wenden, um diese Frage zu klären. **
-
Wann benutzt man im Englischen 'to be supposed to' und wann 'to be expected to'?
Im Englischen benutzt man "to be supposed to", um auszudrücken, was von jemandem erwartet wird oder was er tun sollte, basierend auf Regeln, Vereinbarungen oder Erwartungen. "To be expected to" wird verwendet, um auszudrücken, was wahrscheinlich oder erwartet wird, dass jemand tut, basierend auf der Situation oder den Umständen. Beide Ausdrücke beziehen sich auf Erwartungen, aber "to be supposed to" bezieht sich mehr auf externe Regeln oder Vereinbarungen, während "to be expected to" sich auf allgemeine Erwartungen oder Vorhersagen bezieht. **
-
Wie bildet man das Present Progressive bei "to be able to" und "to be allowed to"?
Um das Present Progressive bei "to be able to" zu bilden, verwendet man die entsprechende Form von "to be" (am, is, are) im Present Progressive und fügt dann "able to" hinzu. Zum Beispiel: "I am able to swim" oder "She is able to speak French". Bei "to be allowed to" bildet man das Present Progressive ebenfalls mit der entsprechenden Form von "to be" (am, is, are) im Present Progressive und fügt dann "allowed to" hinzu. Zum Beispiel: "We are allowed to park here" oder "He is allowed to stay out late". **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.