Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was übernimmt die PKV?
Die private Krankenversicherung (PKV) übernimmt in der Regel die Kosten für ambulante und stationäre Behandlungen, Zahnbehandlungen, Vorsorgeuntersuchungen, Medikamente, Heil- und Hilfsmittel sowie alternative Heilmethoden, je nach gewähltem Tarif. Darüber hinaus können auch Leistungen wie Chefarztbehandlungen, Ein- oder Zwei-Bett-Zimmer im Krankenhaus, sowie zusätzliche Leistungen wie Sehhilfen oder Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die individuellen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. **
Welche PKV ist gemeint?
Es wurde keine spezifische private Krankenversicherung (PKV) erwähnt, daher kann ich keine bestimmte PKV nennen. Es gibt jedoch verschiedene private Krankenversicherungen in Deutschland, wie zum Beispiel die Allianz, die Debeka oder die DKV. **


Ähnliche Suchbegriffe für PKV-Nummer
Top-Angebote
Produkte zum Begriff PKV-Nummer:
-
Rutenbeck Patchkabel PKV Cat6Aiso 10m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=10 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:124,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
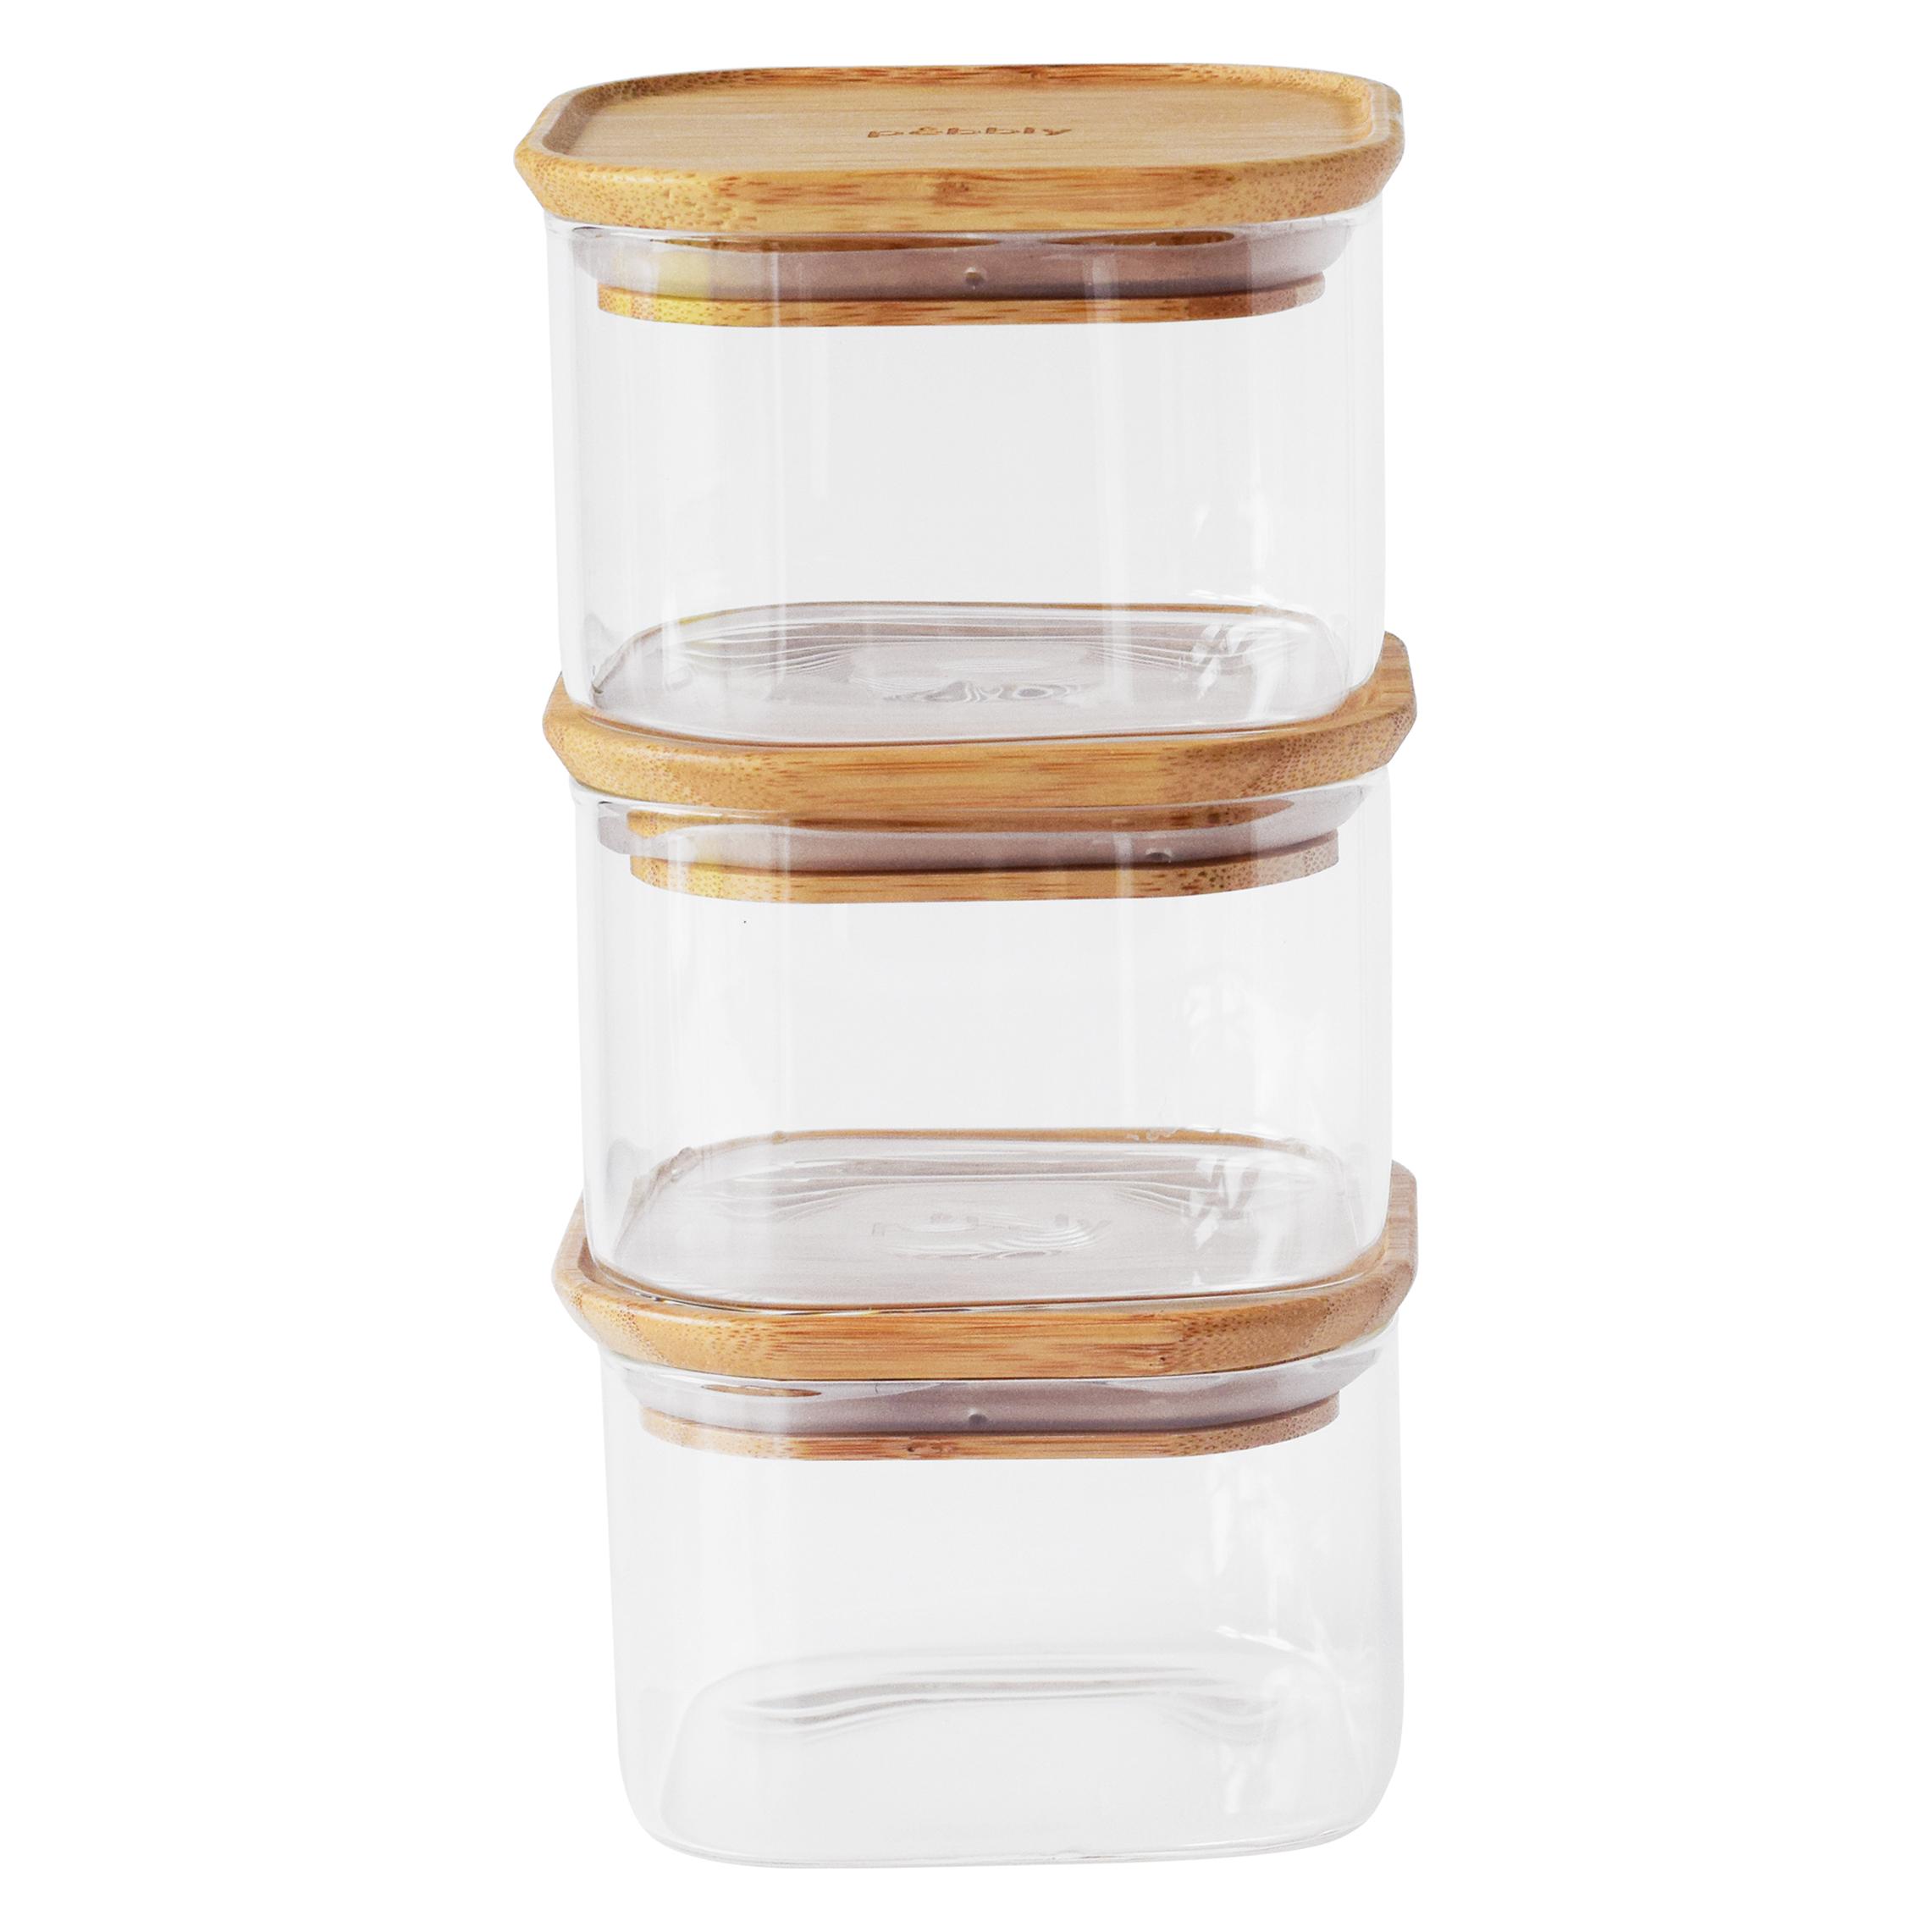
Pebbly PKV-034 Set mit 3 Glasdosen, 500 mlDosen-Set - Material der Dose: Glas, quadratisch, Dichtend, Stapelbar und BPA-frei, Deckel: Aufsetzbar, Material des Deckels: Bambus, geeignet für Spülmaschine, 3 Dosen Das Set mit 3 Glasdosen Pebbly PKV-034 erleichtert die Organisation der Zutaten in der Küche. Sie können die Behälter zum Aufbewahren von Mehl, Nudeln, Linsen, Haferflocken, Nüssen, Couscous, Kaffee,33,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Was sind Hilfsmittel PKV?
Was sind Hilfsmittel PKV? Hilfsmittel in der privaten Krankenversicherung (PKV) sind medizinische Geräte, Produkte oder Ausrüstungen, die dazu dienen, die Gesundheit zu erhalten, wiederherzustellen oder zu verbessern. Dazu gehören beispielsweise Rollstühle, Hörgeräte, orthopädische Schuhe oder Prothesen. Die Kosten für Hilfsmittel werden in der Regel von der PKV übernommen, sofern sie medizinisch notwendig sind und ärztlich verordnet wurden. Es ist wichtig, sich vor der Anschaffung eines Hilfsmittels mit der PKV abzustimmen, um sicherzustellen, dass die Kosten erstattet werden. **
-
Wer zahlt PKV bei Kurzarbeit?
Wer zahlt PKV bei Kurzarbeit? In der Regel müssen Arbeitnehmer während der Kurzarbeit ihre Beiträge zur privaten Krankenversicherung (PKV) weiterhin selbst zahlen. Der Arbeitgeber ist jedoch verpflichtet, den Arbeitnehmerzuschuss zum Krankenversicherungsbeitrag in Höhe von 50% des Beitrags zu leisten. Es ist wichtig, dass Arbeitnehmer während der Kurzarbeit ihre Beiträge zur PKV weiterhin pünktlich zahlen, um den Versicherungsschutz aufrechtzuerhalten. Es empfiehlt sich, sich bei der eigenen PKV oder dem Arbeitgeber über die genauen Regelungen und Möglichkeiten zur Beitragszahlung während der Kurzarbeit zu informieren. **
-
Welches brutto zählt für PKV?
Für die private Krankenversicherung (PKV) zählt das Bruttogehalt als maßgebliche Einkommensgrundlage. Dabei werden alle Einkünfte vor Abzug von Steuern und Sozialversicherungsbeiträgen berücksichtigt. Dies umfasst neben dem regulären Gehalt auch Bonuszahlungen, Provisionen, Prämien und andere geldwerte Vorteile. Selbstständige und Freiberufler müssen ihr zu versteuerndes Einkommen als Grundlage für die Beitragsberechnung angeben. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, da dies die Höhe des PKV-Beitrags maßgeblich beeinflusst. **
-
Welche PKV ist die beste?
Welche PKV ist die beste? Diese Frage lässt sich nicht pauschal beantworten, da die beste private Krankenversicherung für jeden individuell unterschiedlich sein kann. Es kommt darauf an, welche Leistungen und Services einem persönlich wichtig sind, wie hoch das Budget ist und welche individuellen Bedürfnisse man hat. Daher ist es ratsam, verschiedene Anbieter zu vergleichen und sich individuell beraten zu lassen, um die für sich beste PKV zu finden. Letztendlich hängt die Wahl der besten PKV von den persönlichen Vorlieben und Bedürfnissen ab. **


Wie hoch ist Basistarif PKV?
Der Basistarif in der privaten Krankenversicherung (PKV) ist eine gesetzlich vorgeschriebene Mindestabsicherung für Personen, die aus ihrer bisherigen PKV aussteigen möchten oder müssen. Er bietet einen eingeschränkten Leistungsumfang zu einem reduzierten Beitrag. Die genaue Höhe des Beitrags für den Basistarif hängt von verschiedenen Faktoren ab, wie dem Eintrittsalter, dem Gesundheitszustand und dem gewählten Tarif. Es gibt daher keine pauschale Antwort auf die Frage, wie hoch der Basistarif in der PKV ist. Interessierte sollten sich direkt bei den Versicherungsunternehmen informieren, um konkrete Angebote zu erhalten. **
Kann man altersrückstellungen PKV mitnehmen?
Kann man Altersrückstellungen in der privaten Krankenversicherung (PKV) mitnehmen? Ja, grundsätzlich ist es möglich, die Altersrückstellungen bei einem Wechsel innerhalb der PKV mitzunehmen. Dies bedeutet, dass die angesparten Gelder für die Altersvorsorge auch bei einem Wechsel des Versicherungsunternehmens erhalten bleiben. Allerdings ist dies nicht in allen Fällen uneingeschränkt möglich, da die neuen Versicherungsbedingungen des neuen Anbieters berücksichtigt werden müssen. Es ist daher ratsam, sich vor einem Wechsel genau über die Möglichkeiten der Mitnahme der Altersrückstellungen zu informieren. **
Top-Angebote
Produkte zum Begriff PKV-Nummer:
-
Rutenbeck Patchkabel PKV Cat6Aiso 3,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=3 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:112,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rutenbeck Patchkabel PKV Cat6Aiso 5,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=5 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:113,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rutenbeck Patchkabel PKV Cat6Aiso 10m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=10 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:124,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was übernimmt die PKV?
Die private Krankenversicherung (PKV) übernimmt in der Regel die Kosten für ambulante und stationäre Behandlungen, Zahnbehandlungen, Vorsorgeuntersuchungen, Medikamente, Heil- und Hilfsmittel sowie alternative Heilmethoden, je nach gewähltem Tarif. Darüber hinaus können auch Leistungen wie Chefarztbehandlungen, Ein- oder Zwei-Bett-Zimmer im Krankenhaus, sowie zusätzliche Leistungen wie Sehhilfen oder Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die individuellen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. **
-
Welche PKV ist gemeint?
Es wurde keine spezifische private Krankenversicherung (PKV) erwähnt, daher kann ich keine bestimmte PKV nennen. Es gibt jedoch verschiedene private Krankenversicherungen in Deutschland, wie zum Beispiel die Allianz, die Debeka oder die DKV. **
-
Was sind Hilfsmittel PKV?
Was sind Hilfsmittel PKV? Hilfsmittel in der privaten Krankenversicherung (PKV) sind medizinische Geräte, Produkte oder Ausrüstungen, die dazu dienen, die Gesundheit zu erhalten, wiederherzustellen oder zu verbessern. Dazu gehören beispielsweise Rollstühle, Hörgeräte, orthopädische Schuhe oder Prothesen. Die Kosten für Hilfsmittel werden in der Regel von der PKV übernommen, sofern sie medizinisch notwendig sind und ärztlich verordnet wurden. Es ist wichtig, sich vor der Anschaffung eines Hilfsmittels mit der PKV abzustimmen, um sicherzustellen, dass die Kosten erstattet werden. **
-
Wer zahlt PKV bei Kurzarbeit?
Wer zahlt PKV bei Kurzarbeit? In der Regel müssen Arbeitnehmer während der Kurzarbeit ihre Beiträge zur privaten Krankenversicherung (PKV) weiterhin selbst zahlen. Der Arbeitgeber ist jedoch verpflichtet, den Arbeitnehmerzuschuss zum Krankenversicherungsbeitrag in Höhe von 50% des Beitrags zu leisten. Es ist wichtig, dass Arbeitnehmer während der Kurzarbeit ihre Beiträge zur PKV weiterhin pünktlich zahlen, um den Versicherungsschutz aufrechtzuerhalten. Es empfiehlt sich, sich bei der eigenen PKV oder dem Arbeitgeber über die genauen Regelungen und Möglichkeiten zur Beitragszahlung während der Kurzarbeit zu informieren. **
Ähnliche Suchbegriffe für PKV-Nummer
-
Pebbly PKV-034 Set mit 3 Glasdosen, 500 mlDosen-Set - Material der Dose: Glas, quadratisch, Dichtend, Stapelbar und BPA-frei, Deckel: Aufsetzbar, Material des Deckels: Bambus, geeignet für Spülmaschine, 3 Dosen Das Set mit 3 Glasdosen Pebbly PKV-034 erleichtert die Organisation der Zutaten in der Küche. Sie können die Behälter zum Aufbewahren von Mehl, Nudeln, Linsen, Haferflocken, Nüssen, Couscous, Kaffee,33,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Internationales Steuerrecht, Fachbücher von Detlef Pieske-KontnyDas Fachbuch "Spezialwissen Internationales Steuerrecht" bietet eine umfassende Analyse der Gewinnaufteilung bei ausländischen Betriebsstätten. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Mit einem kartonierten Einband und einer Seitenanzahl von 220 ist das Buch sowohl handlich als auch informativ. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, behandelt relevante Themen und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen und praktischen Herausforderungen, die bei der Gewinnaufteilung in internationalen Kontexten auftreten können. Verfasst in deutscher Sprache, ist dieses Sachbuch eine wertvolle Ressource für Studierende, Praktiker und alle, die sich mit den aktuellen Entwicklungen im Steuerrecht vertraut machen möchten. Es kombiniert theoretische Grundlagen mit praktischen Beispielen und ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit internationalen steuerrechtlichen Fragestellungen beschäftigen.77,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales und Europäisches Steuerrecht, Fachbücher von Florian HaaseWer sich mit dem deutschen Steuerrecht beschäftigt, kommt nicht mehr ohne Grundkenntnisse im internationalen Steuerrecht aus. Hier setzt das vorliegende Lehrbuch an: Es führt in diejenigen Rechtsnormen und Verwaltungsvorschriften ein, die zu beachten sind, wenn ein steuerrechtlicher Sachverhalt Auslandsbeziehungen aufweist. Erläutert werden die Grundprinzipien und Strukturen des deutschen internationalen Steuerrechts sowie des europäischen Steuerrechts. Dabei wird besonderer Wert auf Systematik und Verständlichkeit gelegt; viel wichtiger als Spezialwissen ist die sichere Beherrschung der grossen Leitlinien. Dargestellt werden – unter besonderer Berücksichtigung des Ertragsteuerrechts – die verschiedenen Arten persönlicher und sachlicher Steuerpflichten, die Konsequenzen der Begründung und Aufgabe steuerlicher Anknüpfungspunkte im Inland, das deutsche Aussensteuerrecht nebst den Grundzügen von Verrechnungspreisen, das Recht der Doppelbesteuerungsabkommen sowie das europäische Steuerrecht (mit Schwerpunkt auf den Grundfreiheiten und der Frage, wann eine nationale steuerliche Norm als gemeinschaftsrechtswidrig einzustufen ist). In die systematische Darstellung eingearbeitete Beispielsfälle stellen stets den praktischen Bezug her.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches brutto zählt für PKV?
Für die private Krankenversicherung (PKV) zählt das Bruttogehalt als maßgebliche Einkommensgrundlage. Dabei werden alle Einkünfte vor Abzug von Steuern und Sozialversicherungsbeiträgen berücksichtigt. Dies umfasst neben dem regulären Gehalt auch Bonuszahlungen, Provisionen, Prämien und andere geldwerte Vorteile. Selbstständige und Freiberufler müssen ihr zu versteuerndes Einkommen als Grundlage für die Beitragsberechnung angeben. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, da dies die Höhe des PKV-Beitrags maßgeblich beeinflusst. **
-
Welche PKV ist die beste?
Welche PKV ist die beste? Diese Frage lässt sich nicht pauschal beantworten, da die beste private Krankenversicherung für jeden individuell unterschiedlich sein kann. Es kommt darauf an, welche Leistungen und Services einem persönlich wichtig sind, wie hoch das Budget ist und welche individuellen Bedürfnisse man hat. Daher ist es ratsam, verschiedene Anbieter zu vergleichen und sich individuell beraten zu lassen, um die für sich beste PKV zu finden. Letztendlich hängt die Wahl der besten PKV von den persönlichen Vorlieben und Bedürfnissen ab. **
-
Wie hoch ist Basistarif PKV?
Der Basistarif in der privaten Krankenversicherung (PKV) ist eine gesetzlich vorgeschriebene Mindestabsicherung für Personen, die aus ihrer bisherigen PKV aussteigen möchten oder müssen. Er bietet einen eingeschränkten Leistungsumfang zu einem reduzierten Beitrag. Die genaue Höhe des Beitrags für den Basistarif hängt von verschiedenen Faktoren ab, wie dem Eintrittsalter, dem Gesundheitszustand und dem gewählten Tarif. Es gibt daher keine pauschale Antwort auf die Frage, wie hoch der Basistarif in der PKV ist. Interessierte sollten sich direkt bei den Versicherungsunternehmen informieren, um konkrete Angebote zu erhalten. **
-
Kann man altersrückstellungen PKV mitnehmen?
Kann man Altersrückstellungen in der privaten Krankenversicherung (PKV) mitnehmen? Ja, grundsätzlich ist es möglich, die Altersrückstellungen bei einem Wechsel innerhalb der PKV mitzunehmen. Dies bedeutet, dass die angesparten Gelder für die Altersvorsorge auch bei einem Wechsel des Versicherungsunternehmens erhalten bleiben. Allerdings ist dies nicht in allen Fällen uneingeschränkt möglich, da die neuen Versicherungsbedingungen des neuen Anbieters berücksichtigt werden müssen. Es ist daher ratsam, sich vor einem Wechsel genau über die Möglichkeiten der Mitnahme der Altersrückstellungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.