Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Ist es linear oder nicht linear?
Um diese Frage zu beantworten, müsste der Kontext genauer spezifiziert werden. Linearität bezieht sich normalerweise auf mathematische Funktionen oder Systeme. Eine Funktion oder ein System ist linear, wenn es die Eigenschaft der Additivität und Skalierbarkeit besitzt. Ohne weitere Informationen kann nicht bestimmt werden, ob etwas linear oder nicht linear ist. **
Warum ist es nicht linear?
Es ist nicht linear, weil es keine direkte proportionale Beziehung zwischen den Variablen gibt. In einer linearen Beziehung würde eine Änderung in einer Variable eine proportionale Änderung in der anderen Variable verursachen. In diesem Fall gibt es jedoch eine nicht-lineare Beziehung, bei der eine Änderung in einer Variable eine nicht-proportionale Änderung in der anderen Variable verursacht. **


Ähnliche Suchbegriffe für Nicht-linear
Top-Angebote
Produkte zum Begriff Nicht-linear:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht auf Nicht-Recht, Fachbücher von Ino Augsberg, Steffen AugsbergDie gegenwärtige Gesellschaft ist mit einem Phänomen konfrontiert, das sich als Juridifizierung charakterisieren lässt. Gemeint ist damit, dass juristische Kategorien zunehmend auch ausserhalb genuin rechtlicher Kontexte Verwendung finden. Die Weise, wie Menschen sich selbst und ihre Lebenswelt wahrnehmen, ist danach mehr und mehr durch juristische Perspektiven vorgeprägt und damit auf spezifische Weise verengt. Die Beiträge des vorliegenden Bandes gehen von dieser Diagnose aus und fragen nach einer spezifischen Lösungsmöglichkeit für das so bestimmte Problem: Lässt sich der Befund in das Recht selbst zurückspiegeln? Ist es möglich, das Recht gegen sich selbst und seine zunehmende Überformung der Gesamtgesellschaft in Stellung zu bringen? Mit Beiträgen von Ino Augsberg, Steffen Augsberg, Ricardo Campos, Ghazaleh Faridzadeh, Judith Froese, Petra Gehring, Friedhelm Hase, Andrea Klonschinski, Karl-Heinz Ladeur, Franz Reimer, Thomas Vesting, Lars Viellechner, Dan Wielsch und Benno Zabel.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist eine Gleichung nicht linear?
Eine Gleichung ist nicht linear, wenn die höchste Potenz einer Variablen größer als 1 ist oder wenn die Variablen in nicht-linearer Weise miteinander verbunden sind. Dies bedeutet, dass die Gleichung nicht in der Form y = mx + b dargestellt werden kann, wo m die Steigung und b der y-Achsenabschnitt ist. Nicht-lineare Gleichungen können verschiedene Formen haben, wie quadratische, exponentielle oder trigonometrische Gleichungen. Diese Gleichungen können komplexere Lösungen haben und erfordern oft spezielle Techniken, um sie zu lösen. In der Mathematik spielen nicht-lineare Gleichungen eine wichtige Rolle, da sie viele reale Phänomene und Prozesse modellieren können, die nicht linear sind. **
-
Ist die Zeit doch nicht linear?
Es gibt verschiedene Theorien und Ansichten darüber, ob die Zeit linear ist oder nicht. Einige Physiker und Philosophen argumentieren, dass die Zeit nicht linear ist, sondern eher eine komplexe Struktur hat, die von verschiedenen Faktoren beeinflusst wird. Andere halten jedoch an der Vorstellung fest, dass die Zeit linear ist und in einer bestimmten Richtung verläuft. Letztendlich ist dies jedoch eine Frage der Interpretation und es gibt keine eindeutige Antwort. **
-
Warum ist diese Funktion nicht linear?
Eine Funktion ist linear, wenn sie die Eigenschaften der Additivität und Homogenität erfüllt. Das bedeutet, dass das Ergebnis der Funktion bei der Addition zweier Eingabewerte gleich der Addition der Funktionsergebnisse für die einzelnen Eingabewerte sein muss. Außerdem muss das Ergebnis der Funktion bei der Multiplikation eines Eingabewerts mit einem konstanten Faktor gleich dem Produkt des Eingabewerts mit dem Funktionsergebnis für den Eingabewert sein. Wenn eine Funktion diese Eigenschaften nicht erfüllt, ist sie nicht linear. **
-
Wann ist eine Funktion nicht linear?
Eine Funktion ist nicht linear, wenn sie nicht die Form y = mx + b hat, wobei m die Steigung und b der y-Achsenabschnitt ist. Nichtlineare Funktionen können Kurven, Schleifen oder andere komplexe Formen aufweisen. Sie können auch Exponentialfunktionen, trigonometrische Funktionen oder Polynomfunktionen sein. Nichtlineare Funktionen können nicht durch eine einfache Geradengleichung dargestellt werden und weisen daher eine nicht konstante Steigung auf. In der Mathematik werden nichtlineare Funktionen oft durch komplexe Gleichungen beschrieben, die nicht einfach zu lösen sind. **

Warum ist die Isomessung nicht linear?
Die Isomessung ist nicht linear, da die Konzentration der zu messenden Substanz nicht proportional zur gemessenen Signalintensität ist. Dies kann auf verschiedene Faktoren zurückzuführen sein, wie z.B. Interferenzen durch andere Substanzen im Messmedium, nichtlineare Reaktionen zwischen der Substanz und dem Messsystem oder nichtlineare Detektionsmethoden. Daher ist es oft notwendig, Kalibrierkurven zu erstellen, um die gemessenen Signale in Konzentrationen umzurechnen. **
Warum nimmt der Luftdruck nicht linear ab?
Der Luftdruck nimmt nicht linear ab, da die Atmosphäre nicht gleichmäßig verteilt ist. In den unteren Schichten der Atmosphäre ist die Dichte der Luft höher, wodurch der Druck schneller abnimmt. In höheren Schichten wird die Luft dünner und die Druckabnahme verlangsamt sich. Zudem können auch lokale Wetterphänomene wie Hoch- und Tiefdruckgebiete den Luftdruck beeinflussen. **
Top-Angebote
Produkte zum Begriff Nicht-linear:
-
ter Hürne Linear Edition Dekorpaneel nicht strukturiert Paneel Linear UniqueDesign Uni kristallweiß/kristallweiß 2600x148x12 mmter Hürne Linear Edition Dekorpaneel nicht strukturiert Paneel Linear UniqueDesign Uni kristallweiß/kristallweiß 2600x148x12 mm64,08 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
ter Hürne Linear Edition Dekorpaneel nicht strukturiert Paneel Linear UniqueDesign Uni mattschwarz/mattschwarz 2600x148x12 mmter Hürne Linear Edition Dekorpaneel nicht strukturiert Paneel Linear UniqueDesign Uni mattschwarz/mattschwarz 2600x148x12 mm64,08 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist es linear oder nicht linear?
Um diese Frage zu beantworten, müsste der Kontext genauer spezifiziert werden. Linearität bezieht sich normalerweise auf mathematische Funktionen oder Systeme. Eine Funktion oder ein System ist linear, wenn es die Eigenschaft der Additivität und Skalierbarkeit besitzt. Ohne weitere Informationen kann nicht bestimmt werden, ob etwas linear oder nicht linear ist. **
-
Warum ist es nicht linear?
Es ist nicht linear, weil es keine direkte proportionale Beziehung zwischen den Variablen gibt. In einer linearen Beziehung würde eine Änderung in einer Variable eine proportionale Änderung in der anderen Variable verursachen. In diesem Fall gibt es jedoch eine nicht-lineare Beziehung, bei der eine Änderung in einer Variable eine nicht-proportionale Änderung in der anderen Variable verursacht. **
-
Wann ist eine Gleichung nicht linear?
Eine Gleichung ist nicht linear, wenn die höchste Potenz einer Variablen größer als 1 ist oder wenn die Variablen in nicht-linearer Weise miteinander verbunden sind. Dies bedeutet, dass die Gleichung nicht in der Form y = mx + b dargestellt werden kann, wo m die Steigung und b der y-Achsenabschnitt ist. Nicht-lineare Gleichungen können verschiedene Formen haben, wie quadratische, exponentielle oder trigonometrische Gleichungen. Diese Gleichungen können komplexere Lösungen haben und erfordern oft spezielle Techniken, um sie zu lösen. In der Mathematik spielen nicht-lineare Gleichungen eine wichtige Rolle, da sie viele reale Phänomene und Prozesse modellieren können, die nicht linear sind. **
-
Ist die Zeit doch nicht linear?
Es gibt verschiedene Theorien und Ansichten darüber, ob die Zeit linear ist oder nicht. Einige Physiker und Philosophen argumentieren, dass die Zeit nicht linear ist, sondern eher eine komplexe Struktur hat, die von verschiedenen Faktoren beeinflusst wird. Andere halten jedoch an der Vorstellung fest, dass die Zeit linear ist und in einer bestimmten Richtung verläuft. Letztendlich ist dies jedoch eine Frage der Interpretation und es gibt keine eindeutige Antwort. **
Ähnliche Suchbegriffe für Nicht-linear
-
Recht auf Nicht-Recht, Fachbücher von Ino Augsberg, Steffen AugsbergDie gegenwärtige Gesellschaft ist mit einem Phänomen konfrontiert, das sich als Juridifizierung charakterisieren lässt. Gemeint ist damit, dass juristische Kategorien zunehmend auch ausserhalb genuin rechtlicher Kontexte Verwendung finden. Die Weise, wie Menschen sich selbst und ihre Lebenswelt wahrnehmen, ist danach mehr und mehr durch juristische Perspektiven vorgeprägt und damit auf spezifische Weise verengt. Die Beiträge des vorliegenden Bandes gehen von dieser Diagnose aus und fragen nach einer spezifischen Lösungsmöglichkeit für das so bestimmte Problem: Lässt sich der Befund in das Recht selbst zurückspiegeln? Ist es möglich, das Recht gegen sich selbst und seine zunehmende Überformung der Gesamtgesellschaft in Stellung zu bringen? Mit Beiträgen von Ino Augsberg, Steffen Augsberg, Ricardo Campos, Ghazaleh Faridzadeh, Judith Froese, Petra Gehring, Friedhelm Hase, Andrea Klonschinski, Karl-Heinz Ladeur, Franz Reimer, Thomas Vesting, Lars Viellechner, Dan Wielsch und Benno Zabel.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
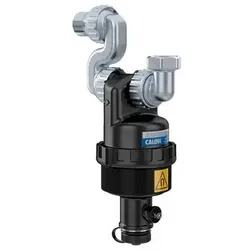
Caleffi Dirtmagslim Schlammabscheider 545205 Anlagenseite 3/4" AGxKesselseite 3/4" IG, Technopolymer-Gehäuse, mit Magnet, nicht linearCaleffi Dirtmagslim Schlammabscheider 545205zur Installation unter Wandheizgerätenfür Installationen mit versetzten RohrleitungenEntleerungshahn mit Schlauchanschlussmax. Betriebsdruck 3 barTemperaturbereich 0 - 90 °C167,53 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist diese Funktion nicht linear?
Eine Funktion ist linear, wenn sie die Eigenschaften der Additivität und Homogenität erfüllt. Das bedeutet, dass das Ergebnis der Funktion bei der Addition zweier Eingabewerte gleich der Addition der Funktionsergebnisse für die einzelnen Eingabewerte sein muss. Außerdem muss das Ergebnis der Funktion bei der Multiplikation eines Eingabewerts mit einem konstanten Faktor gleich dem Produkt des Eingabewerts mit dem Funktionsergebnis für den Eingabewert sein. Wenn eine Funktion diese Eigenschaften nicht erfüllt, ist sie nicht linear. **
-
Wann ist eine Funktion nicht linear?
Eine Funktion ist nicht linear, wenn sie nicht die Form y = mx + b hat, wobei m die Steigung und b der y-Achsenabschnitt ist. Nichtlineare Funktionen können Kurven, Schleifen oder andere komplexe Formen aufweisen. Sie können auch Exponentialfunktionen, trigonometrische Funktionen oder Polynomfunktionen sein. Nichtlineare Funktionen können nicht durch eine einfache Geradengleichung dargestellt werden und weisen daher eine nicht konstante Steigung auf. In der Mathematik werden nichtlineare Funktionen oft durch komplexe Gleichungen beschrieben, die nicht einfach zu lösen sind. **
-
Warum ist die Isomessung nicht linear?
Die Isomessung ist nicht linear, da die Konzentration der zu messenden Substanz nicht proportional zur gemessenen Signalintensität ist. Dies kann auf verschiedene Faktoren zurückzuführen sein, wie z.B. Interferenzen durch andere Substanzen im Messmedium, nichtlineare Reaktionen zwischen der Substanz und dem Messsystem oder nichtlineare Detektionsmethoden. Daher ist es oft notwendig, Kalibrierkurven zu erstellen, um die gemessenen Signale in Konzentrationen umzurechnen. **
-
Warum nimmt der Luftdruck nicht linear ab?
Der Luftdruck nimmt nicht linear ab, da die Atmosphäre nicht gleichmäßig verteilt ist. In den unteren Schichten der Atmosphäre ist die Dichte der Luft höher, wodurch der Druck schneller abnimmt. In höheren Schichten wird die Luft dünner und die Druckabnahme verlangsamt sich. Zudem können auch lokale Wetterphänomene wie Hoch- und Tiefdruckgebiete den Luftdruck beeinflussen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.