Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wer macht die macht Vorschläge für EU Regelungen?
Die Europäische Kommission ist für die Initiierung von Vorschlägen für EU-Regelungen verantwortlich. Sie besteht aus Vertretern der 27 EU-Mitgliedstaaten und hat das Recht, Gesetzesvorschläge zu machen. Diese Vorschläge werden dann dem Europäischen Parlament und dem Rat der Europäischen Union zur Diskussion und Abstimmung vorgelegt. Die Europäische Kommission arbeitet eng mit verschiedenen Interessengruppen, Experten und Stakeholdern zusammen, um sicherzustellen, dass die vorgeschlagenen Regelungen die Bedürfnisse und Interessen der EU-Bürger und Unternehmen berücksichtigen. Letztendlich liegt die Entscheidungsgewalt über die Annahme von EU-Regelungen jedoch bei den gewählten Vertretern im Europäischen Parlament und im Rat der Europäischen Union. **
Was sind die wichtigsten Bestimmungen und Regelungen im EU-Vertrag?
Die wichtigsten Bestimmungen und Regelungen im EU-Vertrag sind die Grundsätze der EU, wie die Freiheit, Demokratie, Gleichheit und Rechtsstaatlichkeit. Der Vertrag regelt auch die Zuständigkeiten der EU-Institutionen, die Rechte der Bürger und die Zusammenarbeit der Mitgliedstaaten in verschiedenen Politikbereichen. Außerdem enthält der Vertrag Regelungen zur Wirtschafts- und Währungsunion, zur Außen- und Sicherheitspolitik sowie zur Erweiterung der EU. **
Ähnliche Suchbegriffe für EU-Regelungen
Top-Angebote
Produkte zum Begriff EU-Regelungen:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die wichtigsten Bestimmungen und Regelungen der aktuellen EU-Verordnung?
Die wichtigsten Bestimmungen und Regelungen der aktuellen EU-Verordnung betreffen den Schutz personenbezogener Daten, die Förderung des Wettbewerbs und die Regulierung von Finanzmärkten. Außerdem werden Umweltschutzstandards, Verbraucherrechte und Arbeitsbedingungen in der Verordnung festgelegt. Die Einhaltung dieser Bestimmungen ist für alle Mitgliedsstaaten der EU verbindlich. **
-
Welche Auswirkungen haben EU-Verordnungen auf die nationalen Gesetze und Regelungen der Mitgliedsstaaten? Wie werden EU-Verordnungen umgesetzt und kontrolliert?
EU-Verordnungen haben direkte Wirkung in den Mitgliedsstaaten und gehen nationalen Gesetzen vor. Sie müssen von den Mitgliedsstaaten in nationales Recht umgesetzt werden. Die Umsetzung und Kontrolle erfolgt durch nationale Behörden und gegebenenfalls durch die Europäische Kommission. **
-
Welche Auswirkungen haben EU-Verordnungen auf die nationalen Gesetze und Regelungen der Mitgliedstaaten?
EU-Verordnungen haben unmittelbare Gültigkeit in allen Mitgliedstaaten und müssen in nationales Recht umgesetzt werden. Sie haben Vorrang vor nationalen Gesetzen und Regelungen, die ihnen widersprechen. Die Mitgliedstaaten müssen sicherstellen, dass ihre nationalen Gesetze im Einklang mit den EU-Verordnungen stehen. **
-
Welche Regelungen bestimmen die rechtlichen Rahmenbedingungen für Investitionen und Finanztransaktionen in der EU?
Die rechtlichen Rahmenbedingungen für Investitionen und Finanztransaktionen in der EU werden durch verschiedene Richtlinien und Verordnungen festgelegt, wie z.B. die MiFID II, die AIFMD und die EMIR. Diese Regelungen dienen dazu, den Finanzmarkt zu regulieren, Anlegerschutz zu gewährleisten und die Stabilität des Finanzsystems zu sichern. Zudem gibt es auch nationale Gesetze und Vorschriften, die zusätzliche Regelungen für Investitionen und Finanztransaktionen in den einzelnen EU-Mitgliedstaaten festlegen. **

Kann die EU Steuern erheben?
Kann die EU Steuern erheben? Ja, die EU hat die Befugnis, eigene Einnahmen zu erheben, um ihren Haushalt zu finanzieren. Dazu gehören beispielsweise Zolleinnahmen, Beiträge der Mitgliedstaaten und Mehrwertsteuern. Die EU kann jedoch keine direkten Steuern wie Einkommenssteuer erheben, da dies in die Zuständigkeit der Mitgliedstaaten fällt. Die Diskussion über die Einführung neuer EU-Steuern wie einer Digitalsteuer oder einer Finanztransaktionssteuer ist jedoch im Gange. Letztendlich liegt es an den Mitgliedstaaten, ob sie einer solchen Änderung zustimmen würden. **
Warum muss die EU-Kommission bei bestimmten neuen Regelungen in Deutschland grünes Licht geben?
Die EU-Kommission muss bei bestimmten neuen Regelungen in Deutschland grünes Licht geben, da Deutschland als Mitgliedstaat der Europäischen Union verpflichtet ist, EU-Recht umzusetzen. Die EU-Kommission überprüft, ob die geplanten Regelungen mit dem EU-Recht vereinbar sind und ob sie den Grundsätzen des Binnenmarktes entsprechen. Dies dient dazu, einheitliche Standards und einen fairen Wettbewerb innerhalb der EU sicherzustellen. **
Top-Angebote
Produkte zum Begriff EU-Regelungen:
-
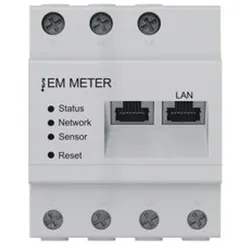
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer macht die macht Vorschläge für EU Regelungen?
Die Europäische Kommission ist für die Initiierung von Vorschlägen für EU-Regelungen verantwortlich. Sie besteht aus Vertretern der 27 EU-Mitgliedstaaten und hat das Recht, Gesetzesvorschläge zu machen. Diese Vorschläge werden dann dem Europäischen Parlament und dem Rat der Europäischen Union zur Diskussion und Abstimmung vorgelegt. Die Europäische Kommission arbeitet eng mit verschiedenen Interessengruppen, Experten und Stakeholdern zusammen, um sicherzustellen, dass die vorgeschlagenen Regelungen die Bedürfnisse und Interessen der EU-Bürger und Unternehmen berücksichtigen. Letztendlich liegt die Entscheidungsgewalt über die Annahme von EU-Regelungen jedoch bei den gewählten Vertretern im Europäischen Parlament und im Rat der Europäischen Union. **
-
Was sind die wichtigsten Bestimmungen und Regelungen im EU-Vertrag?
Die wichtigsten Bestimmungen und Regelungen im EU-Vertrag sind die Grundsätze der EU, wie die Freiheit, Demokratie, Gleichheit und Rechtsstaatlichkeit. Der Vertrag regelt auch die Zuständigkeiten der EU-Institutionen, die Rechte der Bürger und die Zusammenarbeit der Mitgliedstaaten in verschiedenen Politikbereichen. Außerdem enthält der Vertrag Regelungen zur Wirtschafts- und Währungsunion, zur Außen- und Sicherheitspolitik sowie zur Erweiterung der EU. **
-
Was sind die wichtigsten Bestimmungen und Regelungen der aktuellen EU-Verordnung?
Die wichtigsten Bestimmungen und Regelungen der aktuellen EU-Verordnung betreffen den Schutz personenbezogener Daten, die Förderung des Wettbewerbs und die Regulierung von Finanzmärkten. Außerdem werden Umweltschutzstandards, Verbraucherrechte und Arbeitsbedingungen in der Verordnung festgelegt. Die Einhaltung dieser Bestimmungen ist für alle Mitgliedsstaaten der EU verbindlich. **
-
Welche Auswirkungen haben EU-Verordnungen auf die nationalen Gesetze und Regelungen der Mitgliedsstaaten? Wie werden EU-Verordnungen umgesetzt und kontrolliert?
EU-Verordnungen haben direkte Wirkung in den Mitgliedsstaaten und gehen nationalen Gesetzen vor. Sie müssen von den Mitgliedsstaaten in nationales Recht umgesetzt werden. Die Umsetzung und Kontrolle erfolgt durch nationale Behörden und gegebenenfalls durch die Europäische Kommission. **
Ähnliche Suchbegriffe für EU-Regelungen
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben EU-Verordnungen auf die nationalen Gesetze und Regelungen der Mitgliedstaaten?
EU-Verordnungen haben unmittelbare Gültigkeit in allen Mitgliedstaaten und müssen in nationales Recht umgesetzt werden. Sie haben Vorrang vor nationalen Gesetzen und Regelungen, die ihnen widersprechen. Die Mitgliedstaaten müssen sicherstellen, dass ihre nationalen Gesetze im Einklang mit den EU-Verordnungen stehen. **
-
Welche Regelungen bestimmen die rechtlichen Rahmenbedingungen für Investitionen und Finanztransaktionen in der EU?
Die rechtlichen Rahmenbedingungen für Investitionen und Finanztransaktionen in der EU werden durch verschiedene Richtlinien und Verordnungen festgelegt, wie z.B. die MiFID II, die AIFMD und die EMIR. Diese Regelungen dienen dazu, den Finanzmarkt zu regulieren, Anlegerschutz zu gewährleisten und die Stabilität des Finanzsystems zu sichern. Zudem gibt es auch nationale Gesetze und Vorschriften, die zusätzliche Regelungen für Investitionen und Finanztransaktionen in den einzelnen EU-Mitgliedstaaten festlegen. **
-
Kann die EU Steuern erheben?
Kann die EU Steuern erheben? Ja, die EU hat die Befugnis, eigene Einnahmen zu erheben, um ihren Haushalt zu finanzieren. Dazu gehören beispielsweise Zolleinnahmen, Beiträge der Mitgliedstaaten und Mehrwertsteuern. Die EU kann jedoch keine direkten Steuern wie Einkommenssteuer erheben, da dies in die Zuständigkeit der Mitgliedstaaten fällt. Die Diskussion über die Einführung neuer EU-Steuern wie einer Digitalsteuer oder einer Finanztransaktionssteuer ist jedoch im Gange. Letztendlich liegt es an den Mitgliedstaaten, ob sie einer solchen Änderung zustimmen würden. **
-
Warum muss die EU-Kommission bei bestimmten neuen Regelungen in Deutschland grünes Licht geben?
Die EU-Kommission muss bei bestimmten neuen Regelungen in Deutschland grünes Licht geben, da Deutschland als Mitgliedstaat der Europäischen Union verpflichtet ist, EU-Recht umzusetzen. Die EU-Kommission überprüft, ob die geplanten Regelungen mit dem EU-Recht vereinbar sind und ob sie den Grundsätzen des Binnenmarktes entsprechen. Dies dient dazu, einheitliche Standards und einen fairen Wettbewerb innerhalb der EU sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.