Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie funktioniert das mit Steuern, etc. bei Aktien?
Bei Aktien fallen in der Regel Steuern auf Gewinne an, die beim Verkauf der Aktien erzielt werden. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel der Haltedauer der Aktien und dem persönlichen Steuersatz des Anlegers. Zudem können auch Dividenden, also Gewinnausschüttungen von Unternehmen an ihre Aktionäre, steuerpflichtig sein. Es ist wichtig, sich über die steuerlichen Regelungen in dem jeweiligen Land zu informieren und gegebenenfalls einen Steuerberater hinzuzuziehen. **
Welche Fragen gibt es zur Selbstständigkeit, Steuern, Versicherungen, etc.?
Zur Selbstständigkeit könnten Fragen auftauchen wie: Welche rechtlichen Schritte muss ich unternehmen, um mich selbstständig zu machen? Wie finde ich Kunden und Aufträge? Wie organisiere ich mein Zeitmanagement und meine Arbeitsabläufe? Zu Steuern könnten Fragen auftauchen wie: Welche Steuern muss ich als Selbstständiger zahlen und wie hoch sind die Steuersätze? Welche Ausgaben kann ich von der Steuer absetzen? Wie führe ich eine ordnungsgemäße Buchhaltung? Zu Versicherungen könnten Fragen auftauchen wie: Welche Versicherungen sind als Selbstständiger notwendig oder sinnvoll? Wie hoch sind die Beiträge und welche Leistungen werden abgedeckt? Wie finde ich die passenden Versicherungen für meine individuellen Bedürfnisse? **

Ähnliche Suchbegriffe für ETC
Top-Angebote
Produkte zum Begriff ETC:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann ich mit f123456789 usw. Musik etc. steuern?
Es tut mir leid, aber ich verstehe nicht genau, was du mit "f123456789" meinst. Wenn du Musik oder andere Medien steuern möchtest, kannst du dies normalerweise über eine Fernbedienung, Tastenkombinationen auf der Tastatur oder über eine entsprechende App auf deinem Smartphone oder Tablet tun. Bitte gib mir weitere Informationen, damit ich dir besser helfen kann. **
-
Was bedeutet "etc. pp." bzw. "etc. pp."?
"etc. pp." ist eine Abkürzung für "et cetera et per procurationem" oder "et cetera per procurationem" und bedeutet "und so weiter durch Bevollmächtigung". Es wird verwendet, um anzudeuten, dass eine Liste oder Aufzählung weiterer ähnlicher Dinge oder Beispiele nicht vollständig ist. **
-
Habe ich kein Allgemeinwissen in Politik, Wirtschaft, etc.?
Das kann ich nicht beurteilen, da ich keine Informationen über dein Allgemeinwissen habe. Allgemeinwissen in Politik, Wirtschaft und anderen Bereichen kann jedoch durch Lesen, Informieren und Interesse an aktuellen Themen erworben werden. Es ist nie zu spät, um sein Allgemeinwissen zu erweitern. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **

Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
Top-Angebote
Produkte zum Begriff ETC:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert das mit Steuern, etc. bei Aktien?
Bei Aktien fallen in der Regel Steuern auf Gewinne an, die beim Verkauf der Aktien erzielt werden. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel der Haltedauer der Aktien und dem persönlichen Steuersatz des Anlegers. Zudem können auch Dividenden, also Gewinnausschüttungen von Unternehmen an ihre Aktionäre, steuerpflichtig sein. Es ist wichtig, sich über die steuerlichen Regelungen in dem jeweiligen Land zu informieren und gegebenenfalls einen Steuerberater hinzuzuziehen. **
-
Welche Fragen gibt es zur Selbstständigkeit, Steuern, Versicherungen, etc.?
Zur Selbstständigkeit könnten Fragen auftauchen wie: Welche rechtlichen Schritte muss ich unternehmen, um mich selbstständig zu machen? Wie finde ich Kunden und Aufträge? Wie organisiere ich mein Zeitmanagement und meine Arbeitsabläufe? Zu Steuern könnten Fragen auftauchen wie: Welche Steuern muss ich als Selbstständiger zahlen und wie hoch sind die Steuersätze? Welche Ausgaben kann ich von der Steuer absetzen? Wie führe ich eine ordnungsgemäße Buchhaltung? Zu Versicherungen könnten Fragen auftauchen wie: Welche Versicherungen sind als Selbstständiger notwendig oder sinnvoll? Wie hoch sind die Beiträge und welche Leistungen werden abgedeckt? Wie finde ich die passenden Versicherungen für meine individuellen Bedürfnisse? **
-
Wie kann ich mit f123456789 usw. Musik etc. steuern?
Es tut mir leid, aber ich verstehe nicht genau, was du mit "f123456789" meinst. Wenn du Musik oder andere Medien steuern möchtest, kannst du dies normalerweise über eine Fernbedienung, Tastenkombinationen auf der Tastatur oder über eine entsprechende App auf deinem Smartphone oder Tablet tun. Bitte gib mir weitere Informationen, damit ich dir besser helfen kann. **
-
Was bedeutet "etc. pp." bzw. "etc. pp."?
"etc. pp." ist eine Abkürzung für "et cetera et per procurationem" oder "et cetera per procurationem" und bedeutet "und so weiter durch Bevollmächtigung". Es wird verwendet, um anzudeuten, dass eine Liste oder Aufzählung weiterer ähnlicher Dinge oder Beispiele nicht vollständig ist. **
Ähnliche Suchbegriffe für ETC
-
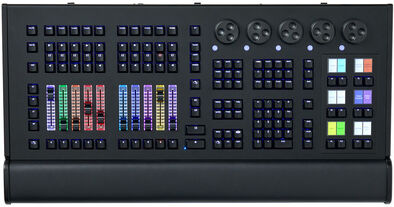
ETC Flex HogETC Flex Hog; Lichtsteuerpult; 64 Universen (vier physische 5-pin DMX Ausgänge; Unterstützt zwei externe DisplayPort-Monitore mit einer Mindestauflösung von 1280x1024, optional mit Touch- oder Multi-Touch-Steuerung; Drei Farbschemata für den Einsatz bei Tageslicht, im Normalbetrieb oder in dunklen Umgebungen; Kompaktes, RGB-hinterleuchtetes Befehlstastenfeld für schnelles Programmieren; Dedizierte Tasten und fünf hochauflösende Parameter-Encoder, mit jeweils zwei Tasten pro Encoder; Acht benutzerdefinierbare „U-Keys“ für eigene Funktionen; Media-Picker-Fenster; Hog Color System; Effekt-Engine; Pixel-Mapping-Effekte; 10 seitenumschaltbare, motorisierte und RGB-hinterleuchtete Master-Playbacks mit anpassbaren Fadern sowie Tasten für Flash, Go, Halt, Back und Choose; Haupt-Playback-Stack (Main Playback Stack) inklusive GM (Grand Master), Restart, Assert, Release, Pig, Skip Forward, Skip Backward, Master Pause und Master-Wiedergabetasten; OSC-Ein-/Ausgabe, MIDI-Nachrichten, MIDI Show Control, MIDI/LTC-Timecode; Spannungsversorgung: 100-250 VAC, 50/60 Hz, max. 80 W; Abmessung: 737 x 131 x 384 mm; Gewicht: 12,3 kg; Anschlüsse:; Stromanschluss: Power Twist TR1 Input; Zwei EtherCon-Anschlüsse; USB 3.0-Anschlüsse Typ A (4) und Typ C (1); VierDMX-Ausgänge (5-pol. XLR); SMPTE-Eingang (3-pol. XLR); 3-pin XLR Schwanenhalslampe; Hinweis: Für den Betrieb wird mindestens ein externer Monitor (nicht im Lieferumfang benötigt;15499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ETC Gadget IIETC Gadget II; 4267A1004; DMX Interface für 2 Universen von USB auf 2x XLR; kann per USB an jeden Computer angeschlossen werden; Nutzung nur mit einem PC- oder Mac-basierten ETCnomad Dongle möglich !; gibt Steuerungswerte über DMX aus und erlaubt bidirektionale Kommunikation über RDM; kann auch mit der UpdaterAtor oder Net3 Concert Software betrieben werden, um RDM-fähige Scheinwerfer einzustellen oder um eine Reihe von ETC Geräte zu aktualisieren; Kompatibel mit der ETCnomad Software (Benötigt Eos V2.4/Cobalt V7.3 oder höher); Kompatibel mit der Net3 Concert Software; Kompatibel mit der UpdaterAtor Software; Techn. Daten:; Anschlüsse: 2x 5-pin XLR female & 1x Typ B USB-Buchse; Spannungsversorgung: 5 V über USB; Abmessungen (HxBxT): 44 x 107 x 83 mm; Gewicht: 0,22 kg369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Habe ich kein Allgemeinwissen in Politik, Wirtschaft, etc.?
Das kann ich nicht beurteilen, da ich keine Informationen über dein Allgemeinwissen habe. Allgemeinwissen in Politik, Wirtschaft und anderen Bereichen kann jedoch durch Lesen, Informieren und Interesse an aktuellen Themen erworben werden. Es ist nie zu spät, um sein Allgemeinwissen zu erweitern. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.