Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wie skizziert man diese Teilmenge: t, z, e, c, z, i, z, 2?
Die Teilmenge besteht aus den Elementen "t", "z", "e", "c", "i" und "2". Es gibt keine doppelten Elemente in der Teilmenge. **
Was bedeutet "h b i c"?
"H B I C" ist eine Abkürzung für "Head Bitch in Charge", was so viel bedeutet wie "Chefin" oder "Boss". Es wird oft verwendet, um eine starke, selbstbewusste und dominante Frau zu beschreiben, die die Kontrolle über eine Situation oder eine Gruppe hat. **


Ähnliche Suchbegriffe für Differential-C-E-I
Top-Angebote
Produkte zum Begriff Differential-C-E-I:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
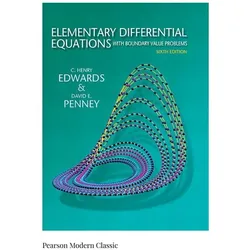
Edwards:Elementary Differential Equatio, Fachbücher von C. Edwards, C Henry Edwards, David E. PenneyDas Fachbuch "Elementary Differential Equations with Boundary Value Problems" von C. Henry Edwards und David E. Penney bietet eine umfassende Einführung in die Theorie und Anwendung von Differentialgleichungen. Es richtet sich an Studierende der Mathematik und Naturwissenschaften und behandelt sowohl grundlegende als auch fortgeschrittene Konzepte. Die 6. Auflage, die 2024 veröffentlicht wurde, enthält 784 Seiten, die klar strukturiert und verständlich aufbereitet sind. Der kartonierte Einband sorgt für eine angenehme Handhabung und Langlebigkeit. Die Autoren kombinieren theoretische Grundlagen mit praktischen Anwendungen, um ein tiefes Verständnis der Materie zu fördern. Dieses Buch ist ein wertvolles Lehrmittel für alle, die sich mit Differentialgleichungen und deren Anwendungen in verschiedenen wissenschaftlichen Disziplinen auseinandersetzen möchten.125,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Dynamics of Partial Differential Equations (Englisch, Softcover, C. Eugene Wayne, Michael I. Weinstein) (55590637)Springer Dynamics of Partial Differential Equations (Englisch, Softcover, C. Eugene Wayne, Michael I. Weinstein) (55590637)42,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist die Differential- und Integralrechnung der e-Funktion?
Die Differentialrechnung der e-Funktion ergibt, dass die Ableitung der e-Funktion gleich der e-Funktion selbst ist, also f'(x) = e^x. Die Integralrechnung der e-Funktion ergibt, dass das unbestimmte Integral von e^x gleich der e-Funktion plus einer Konstante ist, also ∫e^x dx = e^x + C. **
-
Was ist die Differential- und Integralrechnung der e-Funktion?
Die Differentialrechnung der e-Funktion ergibt, dass die Ableitung der e-Funktion gleich der e-Funktion selbst ist, also f'(x) = e^x. Die Integralrechnung der e-Funktion ergibt, dass das unbestimmte Integral von e^x gleich der e-Funktion plus eine Integrationskonstante ist, also ∫e^x dx = e^x + C. **
-
Ist e hoch pi halbe i dasselbe wie e hoch 3 halbe pi i?
Ja, e hoch pi halbe i ist dasselbe wie e hoch 3 halbe pi i. Beide Ausdrücke repräsentieren die komplexe Zahl -1. Dies ergibt sich aus der Euler'schen Formel e hoch ix = cos(x) + i*sin(x), wobei x hier pi halbe ist. **
-
Wie lautet die Darstellung von i hoch i e hoch pi 2?
Die Darstellung von i hoch i e hoch pi 2 ist komplex und kann nicht direkt als eine einfache Zahl ausgedrückt werden. Es handelt sich um eine komplexe Exponentialfunktion, die eine komplexe Zahl als Ergebnis liefert. **
Was ist die Frage zu "d" und "i" in C?
Die Frage zu "d" und "i" in C könnte sein, was die Unterschiede zwischen den Datentypen "double" und "int" sind. "double" ist ein Gleitkommazahlentyp, der Dezimalzahlen mit hoher Genauigkeit speichern kann, während "int" ein Ganzzahlentyp ist, der nur ganze Zahlen ohne Nachkommastellen speichern kann. **
Wie werden die Buchstaben c, h, a, o und u hart ausgesprochen und die Buchstaben e, i, ei und eu weich?
Die Buchstaben c, h, a, o und u werden im Deutschen in der Regel hart ausgesprochen, während die Buchstaben e, i, ei und eu weich ausgesprochen werden. Die genaue Aussprache kann jedoch je nach Region variieren. **
Top-Angebote
Produkte zum Begriff Differential-C-E-I:
-
Taylor:Partial Differential Equations I, Fachbücher von Michael E. TaylorDas Fachbuch "Partial Differential Equations I" von Michael E. Taylor ist der dritte Band einer umfassenden Reihe über partielle Differentialgleichungen, die sich auf nichtlineare PDE konzentriert. Es behandelt eine Vielzahl von Gleichungen aus der klassischen Kontinuumsmechanik, einschliesslich relativistischer Versionen, sowie verschiedene Gleichungen, die in der Differentialgeometrie auftreten, wie etwa bei der Untersuchung minimaler Flächen, isometrischer Einbettungen, konformer Deformation, harmonischer Abbildungen und vorgegebener Gauss-Krümmung. Darüber hinaus werden einige nichtlineare Diffusionsprobleme behandelt. Das Buch führt analytische Werkzeuge wie die Theorie der L-Sobolev-Räume, Hölder-Räume, Hardy-Räume und Morrey-Räume ein und entwickelt die Calderon-Zygmund-Theorie sowie den Paradifferentialoperator-Kalkül. Es richtet sich an Studierende der Mathematik auf Graduiertenebene sowie an professionelle Mathematiker, die sich für partielle Differentialgleichungen, mathematische Physik, Differentialgeometrie, harmonische Analyse und komplexe Analyse interessieren.182,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie skizziert man diese Teilmenge: t, z, e, c, z, i, z, 2?
Die Teilmenge besteht aus den Elementen "t", "z", "e", "c", "i" und "2". Es gibt keine doppelten Elemente in der Teilmenge. **
-
Was bedeutet "h b i c"?
"H B I C" ist eine Abkürzung für "Head Bitch in Charge", was so viel bedeutet wie "Chefin" oder "Boss". Es wird oft verwendet, um eine starke, selbstbewusste und dominante Frau zu beschreiben, die die Kontrolle über eine Situation oder eine Gruppe hat. **
-
Was ist die Differential- und Integralrechnung der e-Funktion?
Die Differentialrechnung der e-Funktion ergibt, dass die Ableitung der e-Funktion gleich der e-Funktion selbst ist, also f'(x) = e^x. Die Integralrechnung der e-Funktion ergibt, dass das unbestimmte Integral von e^x gleich der e-Funktion plus einer Konstante ist, also ∫e^x dx = e^x + C. **
-
Was ist die Differential- und Integralrechnung der e-Funktion?
Die Differentialrechnung der e-Funktion ergibt, dass die Ableitung der e-Funktion gleich der e-Funktion selbst ist, also f'(x) = e^x. Die Integralrechnung der e-Funktion ergibt, dass das unbestimmte Integral von e^x gleich der e-Funktion plus eine Integrationskonstante ist, also ∫e^x dx = e^x + C. **
Ähnliche Suchbegriffe für Differential-C-E-I
-
Edwards:Elementary Differential Equatio, Fachbücher von C. Edwards, C Henry Edwards, David E. PenneyDas Fachbuch "Elementary Differential Equations with Boundary Value Problems" von C. Henry Edwards und David E. Penney bietet eine umfassende Einführung in die Theorie und Anwendung von Differentialgleichungen. Es richtet sich an Studierende der Mathematik und Naturwissenschaften und behandelt sowohl grundlegende als auch fortgeschrittene Konzepte. Die 6. Auflage, die 2024 veröffentlicht wurde, enthält 784 Seiten, die klar strukturiert und verständlich aufbereitet sind. Der kartonierte Einband sorgt für eine angenehme Handhabung und Langlebigkeit. Die Autoren kombinieren theoretische Grundlagen mit praktischen Anwendungen, um ein tiefes Verständnis der Materie zu fördern. Dieses Buch ist ein wertvolles Lehrmittel für alle, die sich mit Differentialgleichungen und deren Anwendungen in verschiedenen wissenschaftlichen Disziplinen auseinandersetzen möchten.125,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Dynamics of Partial Differential Equations (Englisch, Softcover, C. Eugene Wayne, Michael I. Weinstein) (55590637)Springer Dynamics of Partial Differential Equations (Englisch, Softcover, C. Eugene Wayne, Michael I. Weinstein) (55590637)42,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine G E S C H I C H T E, die G E S C H I C H T E schreibt. Life is a Story - story.one, Gebundene Ausgabe von Liss Mafrée, Story.one publishing,Eine G E S C H I C H T E, Die G E S C H I C H T E Schreibt. Life Is A Story - Story.one, Gebundene Ausgabe Von Liss Mafrée, Story.one Publishing, 978-3-7108-5960-1, Seitenanzahl: 6818,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist e hoch pi halbe i dasselbe wie e hoch 3 halbe pi i?
Ja, e hoch pi halbe i ist dasselbe wie e hoch 3 halbe pi i. Beide Ausdrücke repräsentieren die komplexe Zahl -1. Dies ergibt sich aus der Euler'schen Formel e hoch ix = cos(x) + i*sin(x), wobei x hier pi halbe ist. **
-
Wie lautet die Darstellung von i hoch i e hoch pi 2?
Die Darstellung von i hoch i e hoch pi 2 ist komplex und kann nicht direkt als eine einfache Zahl ausgedrückt werden. Es handelt sich um eine komplexe Exponentialfunktion, die eine komplexe Zahl als Ergebnis liefert. **
-
Was ist die Frage zu "d" und "i" in C?
Die Frage zu "d" und "i" in C könnte sein, was die Unterschiede zwischen den Datentypen "double" und "int" sind. "double" ist ein Gleitkommazahlentyp, der Dezimalzahlen mit hoher Genauigkeit speichern kann, während "int" ein Ganzzahlentyp ist, der nur ganze Zahlen ohne Nachkommastellen speichern kann. **
-
Wie werden die Buchstaben c, h, a, o und u hart ausgesprochen und die Buchstaben e, i, ei und eu weich?
Die Buchstaben c, h, a, o und u werden im Deutschen in der Regel hart ausgesprochen, während die Buchstaben e, i, ei und eu weich ausgesprochen werden. Die genaue Aussprache kann jedoch je nach Region variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.