Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was ist der Unterschied zwischen DMO und TMO?
DMO steht für Destination Management Organization und bezieht sich auf Organisationen, die für die Verwaltung und Vermarktung einer bestimmten Destination verantwortlich sind. Sie arbeiten eng mit lokalen Unternehmen, Regierungen und anderen Interessengruppen zusammen, um die Attraktivität und den Erfolg der Destination zu fördern. TMO hingegen steht für Tourismus Marketing Organisation und konzentriert sich speziell auf die Vermarktung und Promotion einer Destination, um Touristen anzuziehen und den Tourismussektor zu stärken. **
Was ist der Unterschied zwischen Tetra, Zivil, DMO und PMR446?
Tetra ist ein digitales Funknetzwerk, das von Behörden und Organisationen mit Sicherheitsaufgaben (BOS) verwendet wird. Zivilfunk ist der allgemeine Begriff für den Einsatz von Funkgeräten in nicht-militärischen Bereichen wie Unternehmen, Veranstaltungen oder im Privatbereich. DMO steht für Direct Mode Operation und ermöglicht die direkte Kommunikation zwischen zwei Funkgeräten ohne die Nutzung von Funkbasisstationen. PMR446 steht für Private Mobile Radio 446 und bezieht sich auf eine bestimmte Frequenzband für den Einsatz von Funkgeräten im lizenzfreien Bereich. **


Ähnliche Suchbegriffe für DMO
Top-Angebote
Produkte zum Begriff DMO:
-
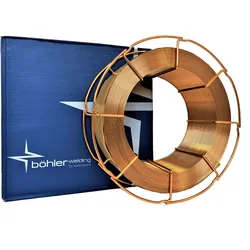
Schweissdraht Böhler DMO-IGSchweissdraht Böhler DMO-IG BS300 18kg Spule. Normbezeichnungen. EN ISO 14341 / 21952-A. EN ISO 14341 / 21952-B. AWS A5.28 / SFA-5.28. G 46 4 M21 2Mo / G MoSi. G 55A 4 M21 1M3 / G (1M3). ER70S-A1 (ER80S-G). Schweißdraht Böhler DMO-IG für das Schutzgasschweißen von niedriglegierten und warmfesten Stählen. Dieser vielseitig einsetzbare Draht eignet sich sowohl für das Schweißen unter Mischgas als auch unter CO2. Haupteinsatzbereiche umfassen die Verarbeitung von niedriglegierten und warmfesten Stählen in der Herstellung von Kesseln, Behältern, Rohrleitungen und Reaktoren.. Grundwerkstoffe:. Warmfeste Stähle und Stahlguss artgleich, alterungsbeständige und laugenrissbeständige Stähle 16Mo3, 20MnMoNi4-5, 15NiCuMoNb5, S235JR-S355JR, S235JO-S355JO, S450JO, S235J2- S355J2, S275N-S460N, S275M-S460M, P235GH-P355GH, P355N, P285NH-P460NH, P195TR1- P265TR1, P195TR2-P265TR2, P195GH-P265GH, L245NB-L415NB, L450QB, L245MB-L450MB, GE200-GE300 ASTM A 29 Gr. 1013, 1016; A 106 Gr. C; A, B; A 182 Gr. F1; A 234 Gr. WP1; A 283 Gr. B, C, D; A 335 Gr. P1; A 501 Gr. B; A 533 Gr. B, C; A 510 Gr. 1013; A 512 Gr. 1021, 1026; A 513 Gr. 1021, 1026; A 516 Gr. 70; A 633 Gr. C; A 678 Gr. B; A 709 Gr. 36, 50; A 711 Gr. 1013; API 5 L B, X42, X52, X60, X65. Zulassungen:. TÜV (00021), DB (42.132.70), NAKS, CE. Schweißdraht Böhler DMO-IG. Art.-Nr. 25498. 0,8 mm. 12,5 kg. Art.-Nr. 25500. 1,0 mm. 18 kg. Art.-Nr. 86659. 1,2 mm. 18 kg. Produktsicherheit und Dokumente. Hersteller. voestalpine Böhler Welding Group GmbH. Peter-Müller-Straße 14-14a. 40468 Düsseldorf. Deutschland. E-Mail: welding@voestalpine.com. Telefon: +49 (0)211 580660-0. Web: https://www.voestalpine.com/highperformancemetals/deutschland/de/. Produktidentifikation. 0.8 mm 12.5 kg Spule · Art.-Nr. 25498. 1.0 mm 18 kg Spule · Art.-Nr. 25500. 1.2 mm 18 kg Spule · Art.-Nr. 86659210,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Xerox, Toner, 006R01829 DMO (C)Der Xerox VL C7100 Cyan Toner ist ein hochwertiges Druckerzubehör, das speziell für die Druckermodelle der VersaLink-Serie von Xerox entwickelt wurde. Mit einer beeindruckenden Druckleistung von bis zu 18.500 Seiten bei 5% Deckung bietet dieser Toner eine zuverlässige und konsistente Druckqualität für eine Vielzahl von Anwendungen. Der Toner ist ein Originalprodukt, das für eine optimale Leistung und Kompatibilität mit den Druckern C7100, C7120, C7125 und C7130 konzipiert ist. Hergestellt in China, gewährleistet dieser Toner eine einfache Installation und eine problemlose Nutzung, sodass Benutzer sich auf die Qualität ihrer Druckerzeugnisse verlassen können. Der Cyan-Toner sorgt für lebendige Farben und klare Ausdrucke, die sowohl für geschäftliche als auch für private Zwecke geeignet sind. - Hohe Druckleistung von bis zu 18.500 Seiten bei 5% Deckung - Kompatibel mit mehreren Druckermodellen der VersaLink-Serie - Originalprodukt für optimale Druckqualität und Zuverlässigkeit - Dieser Toner ist für den Geschäftsbereich „Developing Markets Operations“ (DMO) und die Region Osteuropa bestimmt.140,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stabelektroden Böhler FOX DMO KbStabelektroden Böhler FOX DMO Kb. Basisch umhüllte Stabelektrode Böhler FOX DMO KB. Warmfest bis 550°C. Ausbringung von 115%. Angenehme Verschweißbarkeit. Geringe Feuchtigkeitsaufnahme. Normbezeichnung. EN ISO 3580-A. EN ISO 3580-B. EN ISO 2560-A. EN ISO 2560-B. E Mo B 4 2 H5. E4918-1M3 H5. E 46 5 Mo B 4 2 H5. E4918-1M3 A U H5. Beschreibung:. Die Böhler FOX DMO kb ist eine Stabelektrode mit einer basischen Umhüllung. Das Schweißgut dieser Elektrode, das dem Typ 0.5Mo entspricht, weist ein Gefüge aus azikularem Ferrit und Bainit auf. Dank seiner günstigen mechanischen Eigenschaften ist es sowohl im Schweißzustand als auch nach einer Wärmebehandlung gut geeignet. Diese Elektrode findet Anwendung in einer breiten Palette von Schweißaufgaben, angefangen beim Verbindungsschweißen von ähnlichen warmfesten Stählen und Stahlguss bis hin zum Verbindungsschweißen von hochfesten Bau-, Feinkorn- und Rohrleitungsstählen. Die Böhler FOX DMO kb ist für den Langzeiteinsatz bei Temperaturen bis zu 550 oC zugelassen und zeigt hervorragende Kerbschlagzähigkeit bei Temperaturen unter -50oC.. Der speziell auf den Kern der Elektrode abgestimmte Umhüllungstyp weist eine geringe Feuchteaufnahme auf, was einen niedrigen Gehalt an diffusiblem Wasserstoff im Schweißgut gewährleistet. Zudem erreicht die Elektrode eine Schweißgutausbringung von 115%.. Grundwerkstoffe für Böhler FOX DMO Kb. Artgleiche warmfeste Stähle, Stahlguss, hochfeste Bau-, Feinkorn- und Rohrleitungsstähle 16Mo3, 20MnMoNi4-5, 15NiCuMoNb5, S235JR-S355JR, S235JO-S355JO, S450JO, S235J2-S355J2, S275N-S460N, S275M-S460M, P235GH-P355GH, P355N, P285NH-P460NH, P195TR1-P265TR1, P195TR2-P265TR2, P195GH-P265GH, L245NB-L415NB, L450QB, L245MB-L450MB, GE200-GE300 ASTM A 29 Gr. 1013, 1016; A 106 Gr. C; A, B; A 182 Gr. F1; A 234 Gr. WP1; A 283 Gr. B, C, D; A 335 Gr. P1; A 501 Gr. B; A 533 Gr. B, C; A 510 Gr. 1013; A 512 Gr. 1021, 1026; A 513 Gr. 1021, 1026; A 516 Gr. 70; A 633 Gr. C; A 678 Gr. B; A 709 Gr. 36, 50; A 711 Gr. 1013; API 5 L B, X42, X52, X60, X65. Besondere Hinweise. Die Einstellungen für Vorwärmung, Zwischenlagentemperatur und Wärmenachbehandlung sollten entsprechend den Anforderungen des vorhandenen Grundwerkstoffs angepasst werden. Als allgemeine Empfehlung kann eine Vorwärmung im Bereich von 100 bis 250oC in Abhängigkeit von der Werkstoffdicke dienen. Typische Temperaturen für die Wärmenachbehandlung bewegen sich im Bereich von 520-620oC.. Zulassungen:. TÜV (00019), KTA 1408.1 (8053), DB (10.014.82), ABS, DNV, CE. Produktsicherheit und Dokumente. Hersteller. voestalpine Böhler Welding Group GmbH. Peter-Müller-Straße 14-14a. 40468 Düsseldorf. Deutschland. E-Mail: welding@voestalpine.com. Telefon: +49 (0)211 580660-0. Web: https://www.voestalpine.com/highperformancemetals/deutschland/de/. Produktidentifikation. 2.5 x 250 mm 3 kg / 200 Stk · Art.-Nr. 47329. 2.5 x 350 mm 4.2 kg / 190 Stk · Art.-Nr. 47330. 3.2 x 350 mm 4.3 kg / 123 Stk · Art.-Nr. 86201. 4.0 x 350 mm 4.5 kg / 90 Stk · Art.-Nr. 47713 · EAN 47713. 4.0 x 450 mm 5.9 kg / 90 Stk · Art.-Nr. 64270 · EAN 64270. 5.0 x 450 mm 5,7 kg / 57 Stk · Art.-Nr. 64333 · EAN 64333. 2.5 x 350 mm 1,25 kg / 60 Stk Dry Sys vakuumverpackt · Art.-Nr. 34515 · EAN 34515. 3.2 x 350 mm 1,7 kg / 49 Stk Dry Sys vakuumverpackt · Art.-Nr. 72075 · EAN 72075136,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **

Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Tools zur Erfassung, Speicherung und Verwaltung von Belegen eingesetzt werden. Automatisierte Prozesse wie OCR-Technologie können die manuelle Dateneingabe reduzieren und die Genauigkeit verbessern. Eine klare und gut dokumentierte Belegverwaltungspolitik sowie Schulungen für Mitarbeiter können dazu beitragen, dass alle Beteiligten die Prozesse verstehen und einhalten. Die regelmäßige Überprüfung und Aktualisierung der Belegmanagementprozesse gemäß den aktuellen Vorschriften und Best Practices ist entscheidend, um die Compliance zu gewährleisten und potenzielle Risiken zu minimieren. **
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und rechtskonform gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Dokumentenmanagement-Systeme eingesetzt werden, um Belege elektronisch zu erfassen, zu speichern und zu verwalten. Durch die Automatisierung von Prozessen können Fehler reduziert und die Bearbeitungszeiten verkürzt werden. Um rechtskonform zu bleiben, ist es wichtig, die gesetzlichen Anforderungen an die Aufbewahrung und Archivierung von Belegen zu beachten und sicherzustellen, dass alle steuerlichen und rechtlichen Vorschriften eingehalten werden. Zudem sollten interne Kontrollmechanismen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften zu überwachen und sicherzustellen. Schulungen und regelmäßige Updates für Mitarbeiter im Bereich Buchhaltung, Steuern und Compliance sind **
Top-Angebote
Produkte zum Begriff DMO:
-
Xerox, Toner, 006R04403 DMODie Xerox B230/B225/B235 Schwarz-Tonerkartusche mit hoher Kapazität (3.000 Seiten) wurde speziell entwickelt und getestet, um Ihnen Seite für Seite gute Bildqualität und äusserst zuverlässigen Druck zu bieten, auf den Sie sich verlassen können. Das Produkt ist nur für den mittel- und osteuropäischen Markt bestimmt.74,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweissdraht Böhler DMO-IGSchweissdraht Böhler DMO-IG BS300 18kg Spule. Normbezeichnungen. EN ISO 14341 / 21952-A. EN ISO 14341 / 21952-B. AWS A5.28 / SFA-5.28. G 46 4 M21 2Mo / G MoSi. G 55A 4 M21 1M3 / G (1M3). ER70S-A1 (ER80S-G). Schweißdraht Böhler DMO-IG für das Schutzgasschweißen von niedriglegierten und warmfesten Stählen. Dieser vielseitig einsetzbare Draht eignet sich sowohl für das Schweißen unter Mischgas als auch unter CO2. Haupteinsatzbereiche umfassen die Verarbeitung von niedriglegierten und warmfesten Stählen in der Herstellung von Kesseln, Behältern, Rohrleitungen und Reaktoren.. Grundwerkstoffe:. Warmfeste Stähle und Stahlguss artgleich, alterungsbeständige und laugenrissbeständige Stähle 16Mo3, 20MnMoNi4-5, 15NiCuMoNb5, S235JR-S355JR, S235JO-S355JO, S450JO, S235J2- S355J2, S275N-S460N, S275M-S460M, P235GH-P355GH, P355N, P285NH-P460NH, P195TR1- P265TR1, P195TR2-P265TR2, P195GH-P265GH, L245NB-L415NB, L450QB, L245MB-L450MB, GE200-GE300 ASTM A 29 Gr. 1013, 1016; A 106 Gr. C; A, B; A 182 Gr. F1; A 234 Gr. WP1; A 283 Gr. B, C, D; A 335 Gr. P1; A 501 Gr. B; A 533 Gr. B, C; A 510 Gr. 1013; A 512 Gr. 1021, 1026; A 513 Gr. 1021, 1026; A 516 Gr. 70; A 633 Gr. C; A 678 Gr. B; A 709 Gr. 36, 50; A 711 Gr. 1013; API 5 L B, X42, X52, X60, X65. Zulassungen:. TÜV (00021), DB (42.132.70), NAKS, CE. Schweißdraht Böhler DMO-IG. Art.-Nr. 25498. 0,8 mm. 12,5 kg. Art.-Nr. 25500. 1,0 mm. 18 kg. Art.-Nr. 86659. 1,2 mm. 18 kg. Produktsicherheit und Dokumente. Hersteller. voestalpine Böhler Welding Group GmbH. Peter-Müller-Straße 14-14a. 40468 Düsseldorf. Deutschland. E-Mail: welding@voestalpine.com. Telefon: +49 (0)211 580660-0. Web: https://www.voestalpine.com/highperformancemetals/deutschland/de/. Produktidentifikation. 0.8 mm 12.5 kg Spule · Art.-Nr. 25498. 1.0 mm 18 kg Spule · Art.-Nr. 25500. 1.2 mm 18 kg Spule · Art.-Nr. 86659210,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen DMO und TMO?
DMO steht für Destination Management Organization und bezieht sich auf Organisationen, die für die Verwaltung und Vermarktung einer bestimmten Destination verantwortlich sind. Sie arbeiten eng mit lokalen Unternehmen, Regierungen und anderen Interessengruppen zusammen, um die Attraktivität und den Erfolg der Destination zu fördern. TMO hingegen steht für Tourismus Marketing Organisation und konzentriert sich speziell auf die Vermarktung und Promotion einer Destination, um Touristen anzuziehen und den Tourismussektor zu stärken. **
-
Was ist der Unterschied zwischen Tetra, Zivil, DMO und PMR446?
Tetra ist ein digitales Funknetzwerk, das von Behörden und Organisationen mit Sicherheitsaufgaben (BOS) verwendet wird. Zivilfunk ist der allgemeine Begriff für den Einsatz von Funkgeräten in nicht-militärischen Bereichen wie Unternehmen, Veranstaltungen oder im Privatbereich. DMO steht für Direct Mode Operation und ermöglicht die direkte Kommunikation zwischen zwei Funkgeräten ohne die Nutzung von Funkbasisstationen. PMR446 steht für Private Mobile Radio 446 und bezieht sich auf eine bestimmte Frequenzband für den Einsatz von Funkgeräten im lizenzfreien Bereich. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
Ähnliche Suchbegriffe für DMO
-
Xerox, Toner, 006R01829 DMO (C)Der Xerox VL C7100 Cyan Toner ist ein hochwertiges Druckerzubehör, das speziell für die Druckermodelle der VersaLink-Serie von Xerox entwickelt wurde. Mit einer beeindruckenden Druckleistung von bis zu 18.500 Seiten bei 5% Deckung bietet dieser Toner eine zuverlässige und konsistente Druckqualität für eine Vielzahl von Anwendungen. Der Toner ist ein Originalprodukt, das für eine optimale Leistung und Kompatibilität mit den Druckern C7100, C7120, C7125 und C7130 konzipiert ist. Hergestellt in China, gewährleistet dieser Toner eine einfache Installation und eine problemlose Nutzung, sodass Benutzer sich auf die Qualität ihrer Druckerzeugnisse verlassen können. Der Cyan-Toner sorgt für lebendige Farben und klare Ausdrucke, die sowohl für geschäftliche als auch für private Zwecke geeignet sind. - Hohe Druckleistung von bis zu 18.500 Seiten bei 5% Deckung - Kompatibel mit mehreren Druckermodellen der VersaLink-Serie - Originalprodukt für optimale Druckqualität und Zuverlässigkeit - Dieser Toner ist für den Geschäftsbereich „Developing Markets Operations“ (DMO) und die Region Osteuropa bestimmt.140,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stabelektroden Böhler FOX DMO KbStabelektroden Böhler FOX DMO Kb. Basisch umhüllte Stabelektrode Böhler FOX DMO KB. Warmfest bis 550°C. Ausbringung von 115%. Angenehme Verschweißbarkeit. Geringe Feuchtigkeitsaufnahme. Normbezeichnung. EN ISO 3580-A. EN ISO 3580-B. EN ISO 2560-A. EN ISO 2560-B. E Mo B 4 2 H5. E4918-1M3 H5. E 46 5 Mo B 4 2 H5. E4918-1M3 A U H5. Beschreibung:. Die Böhler FOX DMO kb ist eine Stabelektrode mit einer basischen Umhüllung. Das Schweißgut dieser Elektrode, das dem Typ 0.5Mo entspricht, weist ein Gefüge aus azikularem Ferrit und Bainit auf. Dank seiner günstigen mechanischen Eigenschaften ist es sowohl im Schweißzustand als auch nach einer Wärmebehandlung gut geeignet. Diese Elektrode findet Anwendung in einer breiten Palette von Schweißaufgaben, angefangen beim Verbindungsschweißen von ähnlichen warmfesten Stählen und Stahlguss bis hin zum Verbindungsschweißen von hochfesten Bau-, Feinkorn- und Rohrleitungsstählen. Die Böhler FOX DMO kb ist für den Langzeiteinsatz bei Temperaturen bis zu 550 oC zugelassen und zeigt hervorragende Kerbschlagzähigkeit bei Temperaturen unter -50oC.. Der speziell auf den Kern der Elektrode abgestimmte Umhüllungstyp weist eine geringe Feuchteaufnahme auf, was einen niedrigen Gehalt an diffusiblem Wasserstoff im Schweißgut gewährleistet. Zudem erreicht die Elektrode eine Schweißgutausbringung von 115%.. Grundwerkstoffe für Böhler FOX DMO Kb. Artgleiche warmfeste Stähle, Stahlguss, hochfeste Bau-, Feinkorn- und Rohrleitungsstähle 16Mo3, 20MnMoNi4-5, 15NiCuMoNb5, S235JR-S355JR, S235JO-S355JO, S450JO, S235J2-S355J2, S275N-S460N, S275M-S460M, P235GH-P355GH, P355N, P285NH-P460NH, P195TR1-P265TR1, P195TR2-P265TR2, P195GH-P265GH, L245NB-L415NB, L450QB, L245MB-L450MB, GE200-GE300 ASTM A 29 Gr. 1013, 1016; A 106 Gr. C; A, B; A 182 Gr. F1; A 234 Gr. WP1; A 283 Gr. B, C, D; A 335 Gr. P1; A 501 Gr. B; A 533 Gr. B, C; A 510 Gr. 1013; A 512 Gr. 1021, 1026; A 513 Gr. 1021, 1026; A 516 Gr. 70; A 633 Gr. C; A 678 Gr. B; A 709 Gr. 36, 50; A 711 Gr. 1013; API 5 L B, X42, X52, X60, X65. Besondere Hinweise. Die Einstellungen für Vorwärmung, Zwischenlagentemperatur und Wärmenachbehandlung sollten entsprechend den Anforderungen des vorhandenen Grundwerkstoffs angepasst werden. Als allgemeine Empfehlung kann eine Vorwärmung im Bereich von 100 bis 250oC in Abhängigkeit von der Werkstoffdicke dienen. Typische Temperaturen für die Wärmenachbehandlung bewegen sich im Bereich von 520-620oC.. Zulassungen:. TÜV (00019), KTA 1408.1 (8053), DB (10.014.82), ABS, DNV, CE. Produktsicherheit und Dokumente. Hersteller. voestalpine Böhler Welding Group GmbH. Peter-Müller-Straße 14-14a. 40468 Düsseldorf. Deutschland. E-Mail: welding@voestalpine.com. Telefon: +49 (0)211 580660-0. Web: https://www.voestalpine.com/highperformancemetals/deutschland/de/. Produktidentifikation. 2.5 x 250 mm 3 kg / 200 Stk · Art.-Nr. 47329. 2.5 x 350 mm 4.2 kg / 190 Stk · Art.-Nr. 47330. 3.2 x 350 mm 4.3 kg / 123 Stk · Art.-Nr. 86201. 4.0 x 350 mm 4.5 kg / 90 Stk · Art.-Nr. 47713 · EAN 47713. 4.0 x 450 mm 5.9 kg / 90 Stk · Art.-Nr. 64270 · EAN 64270. 5.0 x 450 mm 5,7 kg / 57 Stk · Art.-Nr. 64333 · EAN 64333. 2.5 x 350 mm 1,25 kg / 60 Stk Dry Sys vakuumverpackt · Art.-Nr. 34515 · EAN 34515. 3.2 x 350 mm 1,7 kg / 49 Stk Dry Sys vakuumverpackt · Art.-Nr. 72075 · EAN 72075136,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stabelektroden Böhler FOX DMO TiStabelektroden Böhler FOX DMO Ti. Rutil umhüllte Stabelektrode Böhler FOX DMO Ti. Warmfest bis 550°C. Exzellente Schlackelöslichkeit. An Gleich - als auch an Wechselstrom verschweißbar. Geringe Feuchtigkeitsaufnahme. Normbezeichnung. EN ISO 3580-A. EN ISO 3580-B. EN ISO 2560-A. EN ISO 2560-B. E Mo R 1 2. E4913-1M3. E 38 A Mo R 1 2. E4913-1M3 A U. Beschreibung:. Die Stabelektrode Böhler FOX DMO Ti ist eine kerndrahtlegierte Elektrode mit einer Ummantelung aus Rutil. Das Schweißgut dieses Elektroden-Typs, welches dem Typ 0.5Mo entspricht, weist ein Gefüge aus azikularem Ferrit und Bainit auf. Dank der vorteilhaften mechanischen Eigenschaften eignet es sich sowohl für den Einsatz im Schweißzustand als auch nach einer Wärmebehandlung. Diese Elektrode findet Anwendung in einer breiten Palette von Schweißanwendungen, beginnend beim Verbindungsschweißen ähnlicher warmfester Stähle und Stahlguss bis hin zum Verbindungsschweißen hochfester Bau-, Feinkorn- und Rohrleitungsstählen. Die Stabelektrode eignet sich besonders gut für das Schweißen von Werkstücken mit Wandstärken bis zu 30 mm und für das Schweißen von Wurzellagen. Böhler FOX DMO Ti ist für den Langzeiteinsatz bei Temperaturen von bis zu 550°C zugelassen. Die spezielle Ummantelung dieser Elektrode, die auf den Kerndraht abgestimmt ist, zeichnet sich durch hervorragende Schlackenlöslichkeit aus und kann sowohl im Gleich- als auch im Wechselstrombetrieb verwendet werden. Grundwerkstoffe für Böhler FOX DMO Ti. Artgleiche warmfeste Stähle, Stahlguss, hochfeste Bau-, Feinkorn- und Rohrleitungsstähle 16Mo3, S235JR-S355JR, P195TR1-P265TR1, L245NB-L415NB, L450QB, L245MB-L450MB, GE200-GE300 ASTM A 29 Gr., 1016; A 106 Gr. A, B; A 182 r. F1; A 234 Gr. WP1; A 283 Gr., C, D; A 335 Gr. P1; A 501 Gr. B; A 510 Gr. 1013; A 512 Gr. 1021, 1026; A 513 Gr. 1021, 1026; A 711 Gr. 1013; API 5 L B, X42, X52, X60, X65. Besondere Hinweise. Es ist wichtig, die Vorwärmung, Zwischenlagentemperatur und Wärmenachbehandlung entsprechend den Anforderungen des vorliegenden Grundwerkstoffs anzupassen. Als grobe Richtlinie kann eine Vorwärmung von 100 bis 250oC empfohlen werden, wobei die genaue Temperatur von der Dicke des Werkstücks abhängen kann. Typische Temperaturen für die Wärmenachbehandlung bewegen sich im Bereich von 530-620oC.. Zulassungen:. TÜV (00018.), DB (10.014.04), BV, DNV, CE. Artikelnummer. Durchmesser. Länge(mm). Kg / VE. ST. (VE). 12390. 2.5. 250. 3.6. 260. 12391. 32. 350. 4.7. 135. Produktsicherheit und Dokumente. Hersteller. voestalpine Böhler Welding Group GmbH. Peter-Müller-Straße 14-14a. 40468 Düsseldorf. Deutschland. E-Mail: welding@voestalpine.com. Telefon: +49 (0)211 580660-0. Web: https://www.voestalpine.com/highperformancemetals/deutschland/de/. Produktidentifikation. 2.5 x 250 mm 3,6 kg / 260 Stk · Art.-Nr. 12325 · EAN 4038589123908. 3,2 x 350 mm 4,7 kg / 135 Stk · Art.-Nr. 19332 · EAN 4038589123915108,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweissdraht Böhler DMO-IGSchweissdraht Böhler DMO-IG BS300 18kg Spule. Normbezeichnungen. EN ISO 14341 / 21952-A. EN ISO 14341 / 21952-B. AWS A5.28 / SFA-5.28. G 46 4 M21 2Mo / G MoSi. G 55A 4 M21 1M3 / G (1M3). ER70S-A1 (ER80S-G). Schweißdraht Böhler DMO-IG für das Schutzgasschweißen von niedriglegierten und warmfesten Stählen. Dieser vielseitig einsetzbare Draht eignet sich sowohl für das Schweißen unter Mischgas als auch unter CO2. Haupteinsatzbereiche umfassen die Verarbeitung von niedriglegierten und warmfesten Stählen in der Herstellung von Kesseln, Behältern, Rohrleitungen und Reaktoren.. Grundwerkstoffe:. Warmfeste Stähle und Stahlguss artgleich, alterungsbeständige und laugenrissbeständige Stähle 16Mo3, 20MnMoNi4-5, 15NiCuMoNb5, S235JR-S355JR, S235JO-S355JO, S450JO, S235J2- S355J2, S275N-S460N, S275M-S460M, P235GH-P355GH, P355N, P285NH-P460NH, P195TR1- P265TR1, P195TR2-P265TR2, P195GH-P265GH, L245NB-L415NB, L450QB, L245MB-L450MB, GE200-GE300 ASTM A 29 Gr. 1013, 1016; A 106 Gr. C; A, B; A 182 Gr. F1; A 234 Gr. WP1; A 283 Gr. B, C, D; A 335 Gr. P1; A 501 Gr. B; A 533 Gr. B, C; A 510 Gr. 1013; A 512 Gr. 1021, 1026; A 513 Gr. 1021, 1026; A 516 Gr. 70; A 633 Gr. C; A 678 Gr. B; A 709 Gr. 36, 50; A 711 Gr. 1013; API 5 L B, X42, X52, X60, X65. Zulassungen:. TÜV (00021), DB (42.132.70), NAKS, CE. Schweißdraht Böhler DMO-IG. Art.-Nr. 25498. 0,8 mm. 12,5 kg. Art.-Nr. 25500. 1,0 mm. 18 kg. Art.-Nr. 86659. 1,2 mm. 18 kg. Produktsicherheit und Dokumente. Hersteller. voestalpine Böhler Welding Group GmbH. Peter-Müller-Straße 14-14a. 40468 Düsseldorf. Deutschland. E-Mail: welding@voestalpine.com. Telefon: +49 (0)211 580660-0. Web: https://www.voestalpine.com/highperformancemetals/deutschland/de/. Produktidentifikation. 0.8 mm 12.5 kg Spule · Art.-Nr. 25498. 1.0 mm 18 kg Spule · Art.-Nr. 25500. 1.2 mm 18 kg Spule · Art.-Nr. 86659278,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Tools zur Erfassung, Speicherung und Verwaltung von Belegen eingesetzt werden. Automatisierte Prozesse wie OCR-Technologie können die manuelle Dateneingabe reduzieren und die Genauigkeit verbessern. Eine klare und gut dokumentierte Belegverwaltungspolitik sowie Schulungen für Mitarbeiter können dazu beitragen, dass alle Beteiligten die Prozesse verstehen und einhalten. Die regelmäßige Überprüfung und Aktualisierung der Belegmanagementprozesse gemäß den aktuellen Vorschriften und Best Practices ist entscheidend, um die Compliance zu gewährleisten und potenzielle Risiken zu minimieren. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und rechtskonform gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Dokumentenmanagement-Systeme eingesetzt werden, um Belege elektronisch zu erfassen, zu speichern und zu verwalten. Durch die Automatisierung von Prozessen können Fehler reduziert und die Bearbeitungszeiten verkürzt werden. Um rechtskonform zu bleiben, ist es wichtig, die gesetzlichen Anforderungen an die Aufbewahrung und Archivierung von Belegen zu beachten und sicherzustellen, dass alle steuerlichen und rechtlichen Vorschriften eingehalten werden. Zudem sollten interne Kontrollmechanismen implementiert werden, um die Einhaltung von Richtlinien und Vorschriften zu überwachen und sicherzustellen. Schulungen und regelmäßige Updates für Mitarbeiter im Bereich Buchhaltung, Steuern und Compliance sind **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.