Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was sagt ihr zur Causa Kliemann?
Als KI-Modell habe ich keine persönliche Meinung. Die Causa Kliemann bezieht sich auf die Vorwürfe gegen den deutschen YouTuber und Unternehmer Fynn Kliemann, der beschuldigt wird, in seinem Unternehmen Arbeitsbedingungen zu haben, die nicht den gesetzlichen Vorgaben entsprechen. Es ist wichtig, dass solche Vorwürfe ernst genommen und gründlich untersucht werden, um sicherzustellen, dass Arbeitnehmerrechte eingehalten werden. **
Wird die Causa Nagelsmann für den FCB profitabel sein?
Es ist möglich, dass die Verpflichtung von Julian Nagelsmann als Trainer für den FC Bayern München langfristig profitabel sein könnte. Nagelsmann gilt als einer der talentiertesten jungen Trainer in Deutschland und hat bereits erfolgreich mit der TSG Hoffenheim gearbeitet. Wenn er seine Erfolge beim FC Bayern fortsetzen kann, könnte dies zu sportlichem Erfolg und möglicherweise auch zu finanziellen Gewinnen führen. Allerdings hängt der Erfolg auch von vielen anderen Faktoren ab, wie zum Beispiel der Zusammenarbeit mit der Mannschaft und der Vereinsführung. **

Ähnliche Suchbegriffe für A-causa-secreta
Top-Angebote
Produkte zum Begriff A-causa-secreta:
-
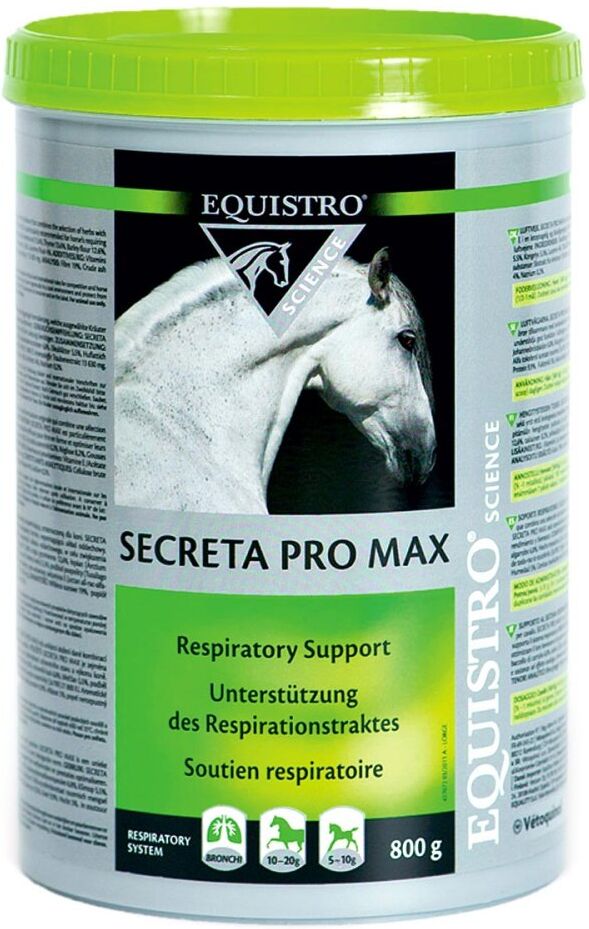
Equistro Secreta Pro Max Erg.Futt.Pellets f.Pferde 800 g PelletsEQUISTRO® SECRETA PRO MAX Equistro® Secreta Pro Max ist ein Ergänzungsfuttermittel für Pferde in Pelletform. Secreta Pro Max besitzt eine einzigartige Formulierung, welche ausgewählte Kräuter mit dem Antioxidans Vitamin E, verfügbar in biologischer Form, zur Unterstützung des Bronchialsystems kombiniert. Secreta Pro Max wird besonders für Pferde empfohlen, die ein gesundes Respirationssystem für ihr Wohlbefinden und ihre Leistung benötigen. Fütterungsempfehlung: Pferde (500 kg): 10-20 g = 1-2 Messlöffel Fohlen/Ponys: 5-10 g ½-1 Messlöffel Zusammensetzung: Schwar znessel (Ballotta nigra) 13,6%, Thymian 13,6%, Gerstenmehl 12,6%, Klettenwurzeln 8,2%, Grindelia 8,2%, S üßholz 8,2%, Johannisbrotschoten 6,8%, Efeublätter (Hedera helix) 5,5%, Huflattich 5,5%, Königskerze (Verbascum thapsiforme) 5,5%, Alfalfa 4%, Cellulosepulver 1,8%, Kartoffelquellstärke 0,9%. Analytische Bestandteile: R ohfaser 1 9%, R ohasche 10,2%, Feuchtigkeit 10%, Rohprotein 9%, Stärke 9%, Rohfett 4,7%, salzsäureunlösliche Asche 4,3%, Natrium 0,2%.51,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was hat die Digitalisierung mit "data locuta causa finita" zu tun?
"Data locuta causa finita" ist Latein und bedeutet "Die Daten sprechen, der Fall ist abgeschlossen". Es bezieht sich darauf, dass Daten und Fakten in der heutigen digitalen Welt eine immer wichtigere Rolle spielen und oft als Grundlage für Entscheidungen dienen. Durch die Digitalisierung werden immer mehr Daten generiert und verfügbar gemacht, was dazu führt, dass Entscheidungen vermehrt auf der Grundlage von Daten getroffen werden können. Dadurch wird der Einfluss von subjektiven Meinungen und Interpretationen reduziert und die Daten selbst werden als ausschlaggebend angesehen. **
-
Wie heißt dieses Lied? A A A A A.
Es tut mir leid, aber ohne weitere Informationen kann ich nicht sagen, wie das Lied heißt. Bitte gib mehr Informationen über den Text, den Künstler oder andere Details, die helfen könnten, das Lied zu identifizieren. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Was bedeutet A A?
Die Abkürzung "A A" kann verschiedene Bedeutungen haben, je nach Kontext. Zum Beispiel kann es für "Alkoholiker anonym" stehen, was eine Selbsthilfegruppe für Menschen mit Alkoholproblemen ist. Es könnte auch für "Allgemeine Anfrage" stehen, was in geschäftlichen oder formellen Situationen verwendet wird. In der Medizin kann "A A" für "Arteria anonyma" stehen, was die lateinische Bezeichnung für die anonyme Arterie ist. Es könnte auch für "Angebot und Annahme" stehen, was im juristischen Kontext verwendet wird, um das Zustandekommen eines Vertrags zu beschreiben. Letztendlich hängt die genaue Bedeutung von "A A" immer vom Zusammenhang ab, in dem es verwendet wird. **


Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
Top-Angebote
Produkte zum Begriff A-causa-secreta:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Equistro Secreta Pro Max Ergänzungsfuttermittel für PferdeAnwendungsgebiet von Equistro Secreta Pro Max Ergänzungsfuttermittel für PferdeSECRETA PRO MAX wird besonders für Pferde empfohlen, die ein gesundes Respirationssystem für ihr Wohlbefinden und ihre Leistung benötigenEquistro SECRETA PRO MAX ist ein Ergänzungsfuttermittel für Pferde in Pelletform. SECRETA PRO MAX besitzt eine einzigartige Formulierung, welche ausgewählte Kräuter mit dem Antioxidans Vitamin E, verfügbar in biologischer Form, zur Unterstützung des Bronchialsystems kombiniert.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Equistro Secreta Pro Max Ergänzungsfuttermittel für Pferde:Schwarznessel (Ballotta nigra) 13,6 %, Thymian 13,6 %, Gerstenmehl 12,6 %, Klettenwurzeln 8,2 %, Grindelia 8,2 %, Süßholz 8,2 %, Johannisbrotschoten 6,8 %, Efeublätter (Hedera helix) 5,5 %, Huflattich 5,5 %, Königskerze (Verbascum thapsiforme) 5,5 %, Alfalfa 4 %, Cellulosepulver 1,8 %, Kartoffelquellstärke 0,9 % Analytische Bestandteile: Rohfaser 19 %, Rohasche 10,2 %, Feuchtigkeit 10 %, Rohprotein 9 %, Stärke 9 %, Rohfett 4 %, salzsäureunlösliche Asche 4,3 %, Natrium 0,2 %Zusatzstoffe/kg: Vitamine, Provitamine und chemisch definierte Stoffe mit ähnlicher Wirkung: Vitamin E/all-rac-alpha-Tocopherylacetat (3a700) 21 800 IE. Aromastoffe: Trockentraubenextrakt (2b485) 13 630 mg.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungVerzehrempfehlung von Equistro Secreta Pro Max Ergänzungsfuttermittel für Pferde:Pferde (500 kg):10 – 20 g = 1 – 2 Messlöffel täglichFohlen/Ponys:5 – 10 g = 1/2 – 1 Messlöffel täglich1 Messlöffel=10 gWährend der ersten 7 Tage sollte die Tagesration verdoppelt werden.HinweiseVetoquinol spricht sich für die Einhaltung lokaler und internationaler Vorschriften zur Teilnahme an Wettbewerben und Pferderennen aus.Wenden Sie sich im Zweifelsfall bitte an den Hersteller oder Ihre/n Tierärztin/Tierarzt.Nach Gebrauch gut versc78,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Equistro Secreta Pro Max Erg.Futt.Pellets f.Pferde 800 g PelletsEQUISTRO® SECRETA PRO MAX Equistro® Secreta Pro Max ist ein Ergänzungsfuttermittel für Pferde in Pelletform. Secreta Pro Max besitzt eine einzigartige Formulierung, welche ausgewählte Kräuter mit dem Antioxidans Vitamin E, verfügbar in biologischer Form, zur Unterstützung des Bronchialsystems kombiniert. Secreta Pro Max wird besonders für Pferde empfohlen, die ein gesundes Respirationssystem für ihr Wohlbefinden und ihre Leistung benötigen. Fütterungsempfehlung: Pferde (500 kg): 10-20 g = 1-2 Messlöffel Fohlen/Ponys: 5-10 g ½-1 Messlöffel Zusammensetzung: Schwar znessel (Ballotta nigra) 13,6%, Thymian 13,6%, Gerstenmehl 12,6%, Klettenwurzeln 8,2%, Grindelia 8,2%, S üßholz 8,2%, Johannisbrotschoten 6,8%, Efeublätter (Hedera helix) 5,5%, Huflattich 5,5%, Königskerze (Verbascum thapsiforme) 5,5%, Alfalfa 4%, Cellulosepulver 1,8%, Kartoffelquellstärke 0,9%. Analytische Bestandteile: R ohfaser 1 9%, R ohasche 10,2%, Feuchtigkeit 10%, Rohprotein 9%, Stärke 9%, Rohfett 4,7%, salzsäureunlösliche Asche 4,3%, Natrium 0,2%.51,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sagt ihr zur Causa Kliemann?
Als KI-Modell habe ich keine persönliche Meinung. Die Causa Kliemann bezieht sich auf die Vorwürfe gegen den deutschen YouTuber und Unternehmer Fynn Kliemann, der beschuldigt wird, in seinem Unternehmen Arbeitsbedingungen zu haben, die nicht den gesetzlichen Vorgaben entsprechen. Es ist wichtig, dass solche Vorwürfe ernst genommen und gründlich untersucht werden, um sicherzustellen, dass Arbeitnehmerrechte eingehalten werden. **
-
Wird die Causa Nagelsmann für den FCB profitabel sein?
Es ist möglich, dass die Verpflichtung von Julian Nagelsmann als Trainer für den FC Bayern München langfristig profitabel sein könnte. Nagelsmann gilt als einer der talentiertesten jungen Trainer in Deutschland und hat bereits erfolgreich mit der TSG Hoffenheim gearbeitet. Wenn er seine Erfolge beim FC Bayern fortsetzen kann, könnte dies zu sportlichem Erfolg und möglicherweise auch zu finanziellen Gewinnen führen. Allerdings hängt der Erfolg auch von vielen anderen Faktoren ab, wie zum Beispiel der Zusammenarbeit mit der Mannschaft und der Vereinsführung. **
-
Was hat die Digitalisierung mit "data locuta causa finita" zu tun?
"Data locuta causa finita" ist Latein und bedeutet "Die Daten sprechen, der Fall ist abgeschlossen". Es bezieht sich darauf, dass Daten und Fakten in der heutigen digitalen Welt eine immer wichtigere Rolle spielen und oft als Grundlage für Entscheidungen dienen. Durch die Digitalisierung werden immer mehr Daten generiert und verfügbar gemacht, was dazu führt, dass Entscheidungen vermehrt auf der Grundlage von Daten getroffen werden können. Dadurch wird der Einfluss von subjektiven Meinungen und Interpretationen reduziert und die Daten selbst werden als ausschlaggebend angesehen. **
-
Wie heißt dieses Lied? A A A A A.
Es tut mir leid, aber ohne weitere Informationen kann ich nicht sagen, wie das Lied heißt. Bitte gib mehr Informationen über den Text, den Künstler oder andere Details, die helfen könnten, das Lied zu identifizieren. **
Ähnliche Suchbegriffe für A-causa-secreta
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Was bedeutet A A?
Die Abkürzung "A A" kann verschiedene Bedeutungen haben, je nach Kontext. Zum Beispiel kann es für "Alkoholiker anonym" stehen, was eine Selbsthilfegruppe für Menschen mit Alkoholproblemen ist. Es könnte auch für "Allgemeine Anfrage" stehen, was in geschäftlichen oder formellen Situationen verwendet wird. In der Medizin kann "A A" für "Arteria anonyma" stehen, was die lateinische Bezeichnung für die anonyme Arterie ist. Es könnte auch für "Angebot und Annahme" stehen, was im juristischen Kontext verwendet wird, um das Zustandekommen eines Vertrags zu beschreiben. Letztendlich hängt die genaue Bedeutung von "A A" immer vom Zusammenhang ab, in dem es verwendet wird. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.