Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was bedeutet 4dx Kino?
4DX-Kino ist eine immersive Kinotechnologie, die zusätzliche Effekte wie Bewegungssitze, Wind, Regen, Nebel, Blitzlichter und sogar Gerüche verwendet, um das Filmerlebnis zu verstärken. Diese Effekte sind synchronisiert mit dem Geschehen auf der Leinwand, um die Zuschauer noch tiefer in den Film eintauchen zu lassen. 4DX-Kinos bieten ein multisensorisches Erlebnis, das die traditionelle Kinovorstellung um ein vielfaches intensiviert. Die Technologie wurde erstmals in Südkorea entwickelt und hat sich seitdem weltweit verbreitet, wobei viele Blockbuster-Filme in 4DX-Formaten gezeigt werden. Insgesamt bietet 4DX-Kino den Zuschauern ein einzigartiges und aufregendes Filmerlebnis, das sie so schnell nicht vergessen werden. **
Was ist 4dx im Kino?
Was ist 4dx im Kino? 4dx ist eine innovative Kinotechnologie, die das Filmerlebnis durch Bewegungssitze, Wind-, Regen- und Nebuleffekte sowie Geruchseffekte immersiver gestaltet. Durch die Synchronisation von Bewegungen und Effekten mit dem Geschehen auf der Leinwand wird das Publikum direkt in das Geschehen des Films hineingezogen. Diese Technologie schafft ein einzigartiges und fesselndes Kinoerlebnis, das die Sinne des Zuschauers auf eine neue Art und Weise anspricht. 4dx ist besonders beliebt bei Action- und Abenteuerfilmen, da die Effekte die Spannung und Intensität des Films verstärken können. Insgesamt bietet 4dx den Zuschauern ein aufregendes und dynamisches Filmerlebnis, das über das traditionelle Kinoerlebnis hinausgeht. **


Ähnliche Suchbegriffe für 4DX
Top-Angebote
Produkte zum Begriff 4DX:
-
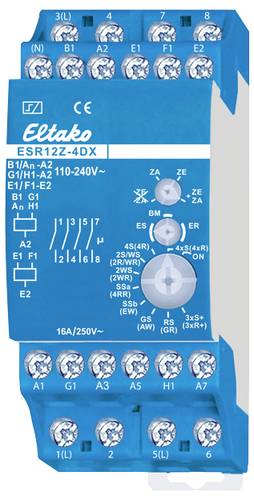
Eltako Stromstoß-Schalter Hutschiene ESR12Z-4DX/110-240V 4 Schließer 16A 1St.Mit 4 unabhängigen Kontakten, je 1 Schließer potenzialfrei 16A/250V AC, 230V-LED-Lampen bis 600W, Glühlampen 2000W. Stand-by-Verlust nur 0,03-0,4 Watt. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 2 Teilungseinheiten = 36mm breit, 58mm tief. Mit der patentierten ELTAKO-Duplex-Technologie (DX) können 3 der 4 normalerweise potenzialfreien Kontakte beim Schalten von 230V-Wechselspannung 50Hz trotzdem im Nulldurchgang schalten und damit den Verschleiß drastisch reduzieren. Hierzu einfach den N-Leiter an die Klemme (N) und die Außenleiter an 1(L), 3(L) oder 5(L) anschließen. Dadurch ergibt sich ein zusätzlicher Stand-by-Verlust von nur 0,1 Watt. Wird der Kontakt zum Steuern von Schaltgeräten verwendet, welche selbst nicht im Nulldurchgang schalten, sollte (N) nicht angeschlossen werden, da der zusätzliche Schließverzug sonst das Gegenteil bewirkt. Örtliche Universal-Steuerspannung 110-240V AC. Mit zusätzlichen Universalspannungs-Steuereingängen zentral ein und aus für 110-240V AC, von den örtlichen Steuereingängen galvanisch getrennt. Mit zusätzlichen Gruppen-Steuereingängen ein und aus für 110-240V AC. Gleiches Potenzial wie die örtlichen Steuereingänge. Über die Gruppen-Steuereingänge können Gruppen dieser Stromstoßschalter in einer Zentralsteueranlage getrennt angesteuert werden. Versorgungsspannung wie die örtliche Steuerspannung. Durch die Verwendung bistabiler Relais gibt es auch im eingeschalteten Zustand keine Spulen-Verlustleistung und keine Erwärmung69,82 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako 21400302 Stromstoß-Schaltrelais, 4 x 1 Schließer 16A ESR12Z-4DX/110-240V - 10 StückMit 4 unabhängigen Kontakten, je 1 Schließer potenzialfrei 16A/250V AC, 230V-LED-Lampen bis 600W, Glühlampen 2000W. Stand-by-Verlust nur 0,03-0,4 Watt. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 2 Teilungseinheiten = 36mm breit, 58mm tief. Mit der patentierten ELTAKO-Duplex-Technologie (DX) können 3 der 4 normalerweise potenzialfreien Kontakte beim Schalten von 230V-Wechselspannung 50Hz trotzdem im Nulldurchgang schalten und damit den Verschleiß drastisch reduzieren. Hierzu einfach den N-Leiter an die Klemme (N) und die Außenleiter an 1(L), 3(L) oder 5(L) anschließen. Dadurch ergibt sich ein zusätzlicher Stand-by-Verlust von nur 0,1 Watt. Wird der Kontakt zum Steuern von Schaltgeräten verwendet, welche selbst nicht im Nulldurchgang schalten, sollte (N) nicht angeschlossen werden, da der zusätzliche Schließverzug sonst das Gegenteil bewirkt. Örtliche Universal-Steuerspannung 110-240V AC. Mit zusätzlichen Universalspannungs-Steuereingängen zentral ein und aus für 110-240V AC, von den örtlichen Steuereingängen galvanisch getrennt. Mit zusätzlichen Gruppen-Steuereingängen ein und aus für 110-240V AC. Gleiches Potenzial wie die örtlichen Steuereingänge. Über die Gruppen-Steuereingänge können Gruppen dieser Stromstoßschalter in einer Zentralsteueranlage getrennt angesteuert werden. Versorgungsspannung wie die örtliche Steuerspannung. Durch die Verwendung bistabiler Relais gibt es auch im eingeschalteten Zustand keine Spulen-Verlustleistung und keine Erwärmung hierdurch. Nach der Installation die automatische kurze Synchronisation abwarten, bevor geschaltete Verbraucher an das Netz gelegt werden. Zentralbefehle haben immer Vorrang, die örtlichen Steuereingänge sind während des Zentralbefehls gesperrt. Bei einem Ausfall der Versorgungsspannung wird definiert ausgeschaltet. Mit dem oberen Drehschalter kann dieser Stromstoßschalter ganz oder teilweise von der Zentralsteuerung ausgenommen werden: ZE+ZA = zentral ein und zentral aus wirksam, ZE = nur zentral ein wirksam, ZA = nur zentral aus wirksam, ZE+ZA durchgestrichen = keine Zentralsteuerung wirksam. Mit dem mittleren Drehschalter werden für ES und ER die Funktionen des unteren Drehschalters vorgewählt. Mit ER werden die Klammerfunktionen gewählt. Wird BM gewählt kann mit einem Bewegungsmelder gesteuert werden, Funktion gemäß Bedienungsanleitung. Nicht zur Rückmeldung mit der Schaltspannung eines Dimmschalters geeignet. Hierzu nur die Relais ESR12DDX-UC, ESR12NP-230V+UC oder ESR61NP-230V+UC verwenden. Mit dem unteren Drehschalter kann zwischen 18 Funktionen gewählt werden: ON = Dauer EIN. 4xS = 4-fach-Stromstoßschalter mit je 1 Schließer, Steuereingänge A1, A3, A5 und A7. (4xR) = 4-fach-Schaltrelais mit je 1 Schließer, Steuereingänge A1, A3, A5 und A7. 4S = Stromstoßschalter mit 4 Schließern. (4R) = Schaltrelais mit 4 Schließern. 2S/WS = Stromstoßschalter mit 3 Schließern und 1 Öffner. (2R/WR) = Schaltrelais mit 3 Schließern und 1 Öffner. 2WS = Stromstoßschalter mit 2 Schließern und 2 Öffnern. (2WR) = Schaltrelais mit 2 Schließern und 2 Öffnern. SSa = Serienschalter 2 + 2 Schließer mit Schaltfolge 0-2-2+4-2+4+6, Rückmeldung 8. (4RR) = Ruhestromrelais mit 4 Öffnern. SSb = Serienschalter 2 + 2 Schließer mit Schaltfolge 0-2-2+4-2+4+6-2+4+6+8. (EW) = Einschalt-Wischrelais mit 3 Schließern und 1 Öffner, Wischzeit 1s. GS = Gruppenschalter. Schaltfolge 0-2-0-4-0-6-0. Rückmeldung 8. (AW) = Ausschalt-Wischrelais mit 3 Schließern und 1 Öffner, Wischzeit 1s. RS = Schalter mit 4 Schließern, A1 = Setz- und A3 = Rücksetz-Steuereingang. (GR) = Gruppenrelais 1 + 1 + 1 +1 Schließer. 3xS+ = 3-fach Stromstoßschalter mit je 1 Schließer + Rückmeldung 8, Steuereingänge A1, A3 und A5. (3xR+) = 3-fach Schaltrelais mit je 1 Schließer + Rückmeldung 8, Steuereingänge A1, A3 und A5.598,08 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Eltako Stromstoßschalter ESR12Z-4DX-UC Hutschiene, 12 - 230 V, 16 A, 4 x 1 Schließer, elektronischÖrtliche Universal-Steuerspannung 12 V bis 230V und zusätzlichem Steuereingang 8 V bis 230V Mit Verschleißschutz durch Nulldurchgangsschaltung bei 3 von 4 Kontakten Keine Erwärmung in eingeschalteten Zustand durch bistabiles Relais Mit zusätzlichem Gruppen-Steuereingang (12 - 230 V UC) Drei Drehschalter für die Steuerung der Zentralsteuerung und verschiedener Prioritäten Max. Schaltleistung 16 A / 250 V Für die Montage auf einer DIN-Rail-Hutschiene (2 TE / 36 mm) Maße: 36 x 58 mm (BxT) Merkmale: Ausführung: elektronisch max. Stromstärke: 16 A Betriebsspannung: 230 V Schaltart: 4 x Schließer Montageart: für Hutschiene59,81 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Wann wird Avatar 2 in 4DX IMAX gezeigt?
Die genauen Termine für die Vorführungen von Avatar 2 in 4DX IMAX sind noch nicht bekannt gegeben worden. Es wird jedoch erwartet, dass der Film voraussichtlich im Jahr 2022 in den Kinos starten wird. Es ist ratsam, regelmäßig die offiziellen Websites der Kinos zu überprüfen, um die genauen Vorführtermine zu erfahren. **
-
Während des 4DX Kinobesuchs auf die Toilette gehen?
Es ist möglich, während eines 4DX Kinobesuchs auf die Toilette zu gehen. Es wird jedoch empfohlen, dies vor oder nach dem Film zu tun, um das Erlebnis nicht zu unterbrechen. Wenn es dringend ist, kann man während einer ruhigeren Szene oder während des Abspanns gehen, um die anderen Zuschauer nicht zu stören. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **

Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
Top-Angebote
Produkte zum Begriff 4DX:
-
ESR12Z-4DX-UC - Stromstoß-Schaltrelais - 4-fach, 1 Schließer, 250V/16AStromstoß-Schaltrelais, 4-Fach, je 1 Schließer, Reiheneinbaugerät für die Tragschienenmontage Eltako-Duplex-Technologie Durch die Duplex-Technologie können die normalerweise potenzialfreien Kontakte im Nulldurchgang schalten und somit den Verschleiß erheblich reduzieren. Universal-Steuerspannung Entweder Universal-Steuerspannung (8 ... 230 V UC) oder Steuerspannung 230 V mit bis zu 5 mA Glimmlampenstrom. Durch die Verwendung eines bistabilen Relais gibt es auch im eingeschalteten Zustand keine Spulen-Verlustleistungen und keine Erwärmungen. Maximalstrom als Summer über beide Kontakte 16 A bei 230 V. Stand-by-Verlust nur 0,4 Watt76,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eltako Stromstoß-Schalter Hutschiene ESR12Z-4DX/110-240V 4 Schließer 16A 1St.Mit 4 unabhängigen Kontakten, je 1 Schließer potenzialfrei 16A/250V AC, 230V-LED-Lampen bis 600W, Glühlampen 2000W. Stand-by-Verlust nur 0,03-0,4 Watt. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 2 Teilungseinheiten = 36mm breit, 58mm tief. Mit der patentierten ELTAKO-Duplex-Technologie (DX) können 3 der 4 normalerweise potenzialfreien Kontakte beim Schalten von 230V-Wechselspannung 50Hz trotzdem im Nulldurchgang schalten und damit den Verschleiß drastisch reduzieren. Hierzu einfach den N-Leiter an die Klemme (N) und die Außenleiter an 1(L), 3(L) oder 5(L) anschließen. Dadurch ergibt sich ein zusätzlicher Stand-by-Verlust von nur 0,1 Watt. Wird der Kontakt zum Steuern von Schaltgeräten verwendet, welche selbst nicht im Nulldurchgang schalten, sollte (N) nicht angeschlossen werden, da der zusätzliche Schließverzug sonst das Gegenteil bewirkt. Örtliche Universal-Steuerspannung 110-240V AC. Mit zusätzlichen Universalspannungs-Steuereingängen zentral ein und aus für 110-240V AC, von den örtlichen Steuereingängen galvanisch getrennt. Mit zusätzlichen Gruppen-Steuereingängen ein und aus für 110-240V AC. Gleiches Potenzial wie die örtlichen Steuereingänge. Über die Gruppen-Steuereingänge können Gruppen dieser Stromstoßschalter in einer Zentralsteueranlage getrennt angesteuert werden. Versorgungsspannung wie die örtliche Steuerspannung. Durch die Verwendung bistabiler Relais gibt es auch im eingeschalteten Zustand keine Spulen-Verlustleistung und keine Erwärmung69,82 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 4dx Kino?
4DX-Kino ist eine immersive Kinotechnologie, die zusätzliche Effekte wie Bewegungssitze, Wind, Regen, Nebel, Blitzlichter und sogar Gerüche verwendet, um das Filmerlebnis zu verstärken. Diese Effekte sind synchronisiert mit dem Geschehen auf der Leinwand, um die Zuschauer noch tiefer in den Film eintauchen zu lassen. 4DX-Kinos bieten ein multisensorisches Erlebnis, das die traditionelle Kinovorstellung um ein vielfaches intensiviert. Die Technologie wurde erstmals in Südkorea entwickelt und hat sich seitdem weltweit verbreitet, wobei viele Blockbuster-Filme in 4DX-Formaten gezeigt werden. Insgesamt bietet 4DX-Kino den Zuschauern ein einzigartiges und aufregendes Filmerlebnis, das sie so schnell nicht vergessen werden. **
-
Was ist 4dx im Kino?
Was ist 4dx im Kino? 4dx ist eine innovative Kinotechnologie, die das Filmerlebnis durch Bewegungssitze, Wind-, Regen- und Nebuleffekte sowie Geruchseffekte immersiver gestaltet. Durch die Synchronisation von Bewegungen und Effekten mit dem Geschehen auf der Leinwand wird das Publikum direkt in das Geschehen des Films hineingezogen. Diese Technologie schafft ein einzigartiges und fesselndes Kinoerlebnis, das die Sinne des Zuschauers auf eine neue Art und Weise anspricht. 4dx ist besonders beliebt bei Action- und Abenteuerfilmen, da die Effekte die Spannung und Intensität des Films verstärken können. Insgesamt bietet 4dx den Zuschauern ein aufregendes und dynamisches Filmerlebnis, das über das traditionelle Kinoerlebnis hinausgeht. **
-
Wann wird Avatar 2 in 4DX IMAX gezeigt?
Die genauen Termine für die Vorführungen von Avatar 2 in 4DX IMAX sind noch nicht bekannt gegeben worden. Es wird jedoch erwartet, dass der Film voraussichtlich im Jahr 2022 in den Kinos starten wird. Es ist ratsam, regelmäßig die offiziellen Websites der Kinos zu überprüfen, um die genauen Vorführtermine zu erfahren. **
-
Während des 4DX Kinobesuchs auf die Toilette gehen?
Es ist möglich, während eines 4DX Kinobesuchs auf die Toilette zu gehen. Es wird jedoch empfohlen, dies vor oder nach dem Film zu tun, um das Erlebnis nicht zu unterbrechen. Wenn es dringend ist, kann man während einer ruhigeren Szene oder während des Abspanns gehen, um die anderen Zuschauer nicht zu stören. **
Ähnliche Suchbegriffe für 4DX
-
Eltako 21400302 Stromstoß-Schaltrelais, 4 x 1 Schließer 16A ESR12Z-4DX/110-240V - 10 StückMit 4 unabhängigen Kontakten, je 1 Schließer potenzialfrei 16A/250V AC, 230V-LED-Lampen bis 600W, Glühlampen 2000W. Stand-by-Verlust nur 0,03-0,4 Watt. Reiheneinbaugerät für Montage auf Tragschiene DIN-EN 60715 TH35. 2 Teilungseinheiten = 36mm breit, 58mm tief. Mit der patentierten ELTAKO-Duplex-Technologie (DX) können 3 der 4 normalerweise potenzialfreien Kontakte beim Schalten von 230V-Wechselspannung 50Hz trotzdem im Nulldurchgang schalten und damit den Verschleiß drastisch reduzieren. Hierzu einfach den N-Leiter an die Klemme (N) und die Außenleiter an 1(L), 3(L) oder 5(L) anschließen. Dadurch ergibt sich ein zusätzlicher Stand-by-Verlust von nur 0,1 Watt. Wird der Kontakt zum Steuern von Schaltgeräten verwendet, welche selbst nicht im Nulldurchgang schalten, sollte (N) nicht angeschlossen werden, da der zusätzliche Schließverzug sonst das Gegenteil bewirkt. Örtliche Universal-Steuerspannung 110-240V AC. Mit zusätzlichen Universalspannungs-Steuereingängen zentral ein und aus für 110-240V AC, von den örtlichen Steuereingängen galvanisch getrennt. Mit zusätzlichen Gruppen-Steuereingängen ein und aus für 110-240V AC. Gleiches Potenzial wie die örtlichen Steuereingänge. Über die Gruppen-Steuereingänge können Gruppen dieser Stromstoßschalter in einer Zentralsteueranlage getrennt angesteuert werden. Versorgungsspannung wie die örtliche Steuerspannung. Durch die Verwendung bistabiler Relais gibt es auch im eingeschalteten Zustand keine Spulen-Verlustleistung und keine Erwärmung hierdurch. Nach der Installation die automatische kurze Synchronisation abwarten, bevor geschaltete Verbraucher an das Netz gelegt werden. Zentralbefehle haben immer Vorrang, die örtlichen Steuereingänge sind während des Zentralbefehls gesperrt. Bei einem Ausfall der Versorgungsspannung wird definiert ausgeschaltet. Mit dem oberen Drehschalter kann dieser Stromstoßschalter ganz oder teilweise von der Zentralsteuerung ausgenommen werden: ZE+ZA = zentral ein und zentral aus wirksam, ZE = nur zentral ein wirksam, ZA = nur zentral aus wirksam, ZE+ZA durchgestrichen = keine Zentralsteuerung wirksam. Mit dem mittleren Drehschalter werden für ES und ER die Funktionen des unteren Drehschalters vorgewählt. Mit ER werden die Klammerfunktionen gewählt. Wird BM gewählt kann mit einem Bewegungsmelder gesteuert werden, Funktion gemäß Bedienungsanleitung. Nicht zur Rückmeldung mit der Schaltspannung eines Dimmschalters geeignet. Hierzu nur die Relais ESR12DDX-UC, ESR12NP-230V+UC oder ESR61NP-230V+UC verwenden. Mit dem unteren Drehschalter kann zwischen 18 Funktionen gewählt werden: ON = Dauer EIN. 4xS = 4-fach-Stromstoßschalter mit je 1 Schließer, Steuereingänge A1, A3, A5 und A7. (4xR) = 4-fach-Schaltrelais mit je 1 Schließer, Steuereingänge A1, A3, A5 und A7. 4S = Stromstoßschalter mit 4 Schließern. (4R) = Schaltrelais mit 4 Schließern. 2S/WS = Stromstoßschalter mit 3 Schließern und 1 Öffner. (2R/WR) = Schaltrelais mit 3 Schließern und 1 Öffner. 2WS = Stromstoßschalter mit 2 Schließern und 2 Öffnern. (2WR) = Schaltrelais mit 2 Schließern und 2 Öffnern. SSa = Serienschalter 2 + 2 Schließer mit Schaltfolge 0-2-2+4-2+4+6, Rückmeldung 8. (4RR) = Ruhestromrelais mit 4 Öffnern. SSb = Serienschalter 2 + 2 Schließer mit Schaltfolge 0-2-2+4-2+4+6-2+4+6+8. (EW) = Einschalt-Wischrelais mit 3 Schließern und 1 Öffner, Wischzeit 1s. GS = Gruppenschalter. Schaltfolge 0-2-0-4-0-6-0. Rückmeldung 8. (AW) = Ausschalt-Wischrelais mit 3 Schließern und 1 Öffner, Wischzeit 1s. RS = Schalter mit 4 Schließern, A1 = Setz- und A3 = Rücksetz-Steuereingang. (GR) = Gruppenrelais 1 + 1 + 1 +1 Schließer. 3xS+ = 3-fach Stromstoßschalter mit je 1 Schließer + Rückmeldung 8, Steuereingänge A1, A3 und A5. (3xR+) = 3-fach Schaltrelais mit je 1 Schließer + Rückmeldung 8, Steuereingänge A1, A3 und A5.598,08 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Eltako Stromstoßschalter ESR12Z-4DX-UC Hutschiene, 12 - 230 V, 16 A, 4 x 1 Schließer, elektronischÖrtliche Universal-Steuerspannung 12 V bis 230V und zusätzlichem Steuereingang 8 V bis 230V Mit Verschleißschutz durch Nulldurchgangsschaltung bei 3 von 4 Kontakten Keine Erwärmung in eingeschalteten Zustand durch bistabiles Relais Mit zusätzlichem Gruppen-Steuereingang (12 - 230 V UC) Drei Drehschalter für die Steuerung der Zentralsteuerung und verschiedener Prioritäten Max. Schaltleistung 16 A / 250 V Für die Montage auf einer DIN-Rail-Hutschiene (2 TE / 36 mm) Maße: 36 x 58 mm (BxT) Merkmale: Ausführung: elektronisch max. Stromstärke: 16 A Betriebsspannung: 230 V Schaltart: 4 x Schließer Montageart: für Hutschiene59,81 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Eltako Stromstoßschalter ESR12ZH-4DX-UC Hutschiene, 12 - 230 V, 16 A, 4 x 1 Schließer, elektronisch4-kanaliges Relais mit 12 - 230V Versorgungsspannung und 4 Steuereingängen (12 - 230V) und 2 Eingängen für Zentral/Kartenschalter (8 - 230 V) Mit integrierter Kartenschalter-Logik für Hotelzimmer Steuerung von Verbrauchern und Beleuchtung mit Willkommensszene, Rückfallverzögerung (0 - 120 Sek.) und zentraler Vorrangfunktion Mit Verschleißschutz durch Nulldurchgangsschaltung Keine Erwärmung in eingeschalteten Zustand durch bistabiles Relais Drei Drehschalter für die Steuerung der Zentralsteuerung und verschiedener Prioritäten Max. Schaltleistung 16 A / 250 V Für die Montage auf einer DIN-Rail-Hutschiene (2 TE / 36 mm) Maße: 36 x 58 mm (BxT) Merkmale: Ausführung: elektronisch max. Stromstärke: 16 A Betriebsspannung: 12 V, 110 V, 230 V Schaltart: 4 x Schließer Montageart: für Hutschiene71,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und fehlerfrei zu verarbeiten. Zudem ist es wichtig, klare Richtlinien und Verfahren für die Belegverwaltung festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Schließlich sollten regelmäßige Schulungen und Überprüfungen der Belegverwaltung durchgeführt werden, um sicherzustellen, dass alle Mitarbeiter die Prozesse verstehen und korrekt anwenden. **
-
Wie kann die Belegverwaltung in den Bereichen Buchhaltung, Steuern und Compliance effizienter gestaltet werden?
Die Belegverwaltung kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Systeme eingesetzt werden, um Belege elektronisch zu erfassen und zu speichern. Automatisierte Prozesse wie OCR-Technologie können dabei helfen, Belege schnell und präzise zu verarbeiten. Zudem sollten klare Richtlinien und Verfahren für die Belegverwaltung eingeführt werden, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen sicherzustellen. Die Schulung der Mitarbeiter im Umgang mit den neuen Systemen und Prozessen ist ebenfalls entscheidend, um die Effizienz der Belegverwaltung zu verbessern. **
-
Wie kann das Belegmanagement in den Bereichen Buchhaltung, Steuern und Compliance effizient und effektiv gestaltet werden?
Das Belegmanagement kann effizient gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Belegmanagement-Tools verwendet werden, um Belege elektronisch zu erfassen, zu speichern und zu verarbeiten. Automatisierte Workflows und Prozesse können eingerichtet werden, um den Umgang mit Belegen zu optimieren und Zeit zu sparen. Zudem ist es wichtig, klare Richtlinien und Verfahren für das Belegmanagement festzulegen, um die Einhaltung von steuerlichen Vorschriften und Compliance-Anforderungen zu gewährleisten. Regelmäßige Schulungen und Überwachung können dazu beitragen, dass das Belegmanagement effektiv und fehlerfrei durchgeführt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.